✦Entreprise et professionnel
Détail des revenus pour les entrepreneurs ou les gérants ou associés de plusieurs EIRL et/
Formulaire cerfa n° 14064
Fiche mise à jour le 12 octobre 2026
Ce formulaire n'est plus en usage : il a été remplacé, ou la démarche a changé. Le résumé ci-dessous dit ce qui le remplace quand on le sait ; vérifiez auprès de l'organisme avant de le remplir.
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (56 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Ancienne feuille annexe à la déclaration des revenus professionnels de 2013 des artisans ruraux : rémunérations, revenus de capitaux mobiliers, frais professionnels. Cette campagne déclarative est close.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 56.
Document officiel disponible auprès de service-public.fr.
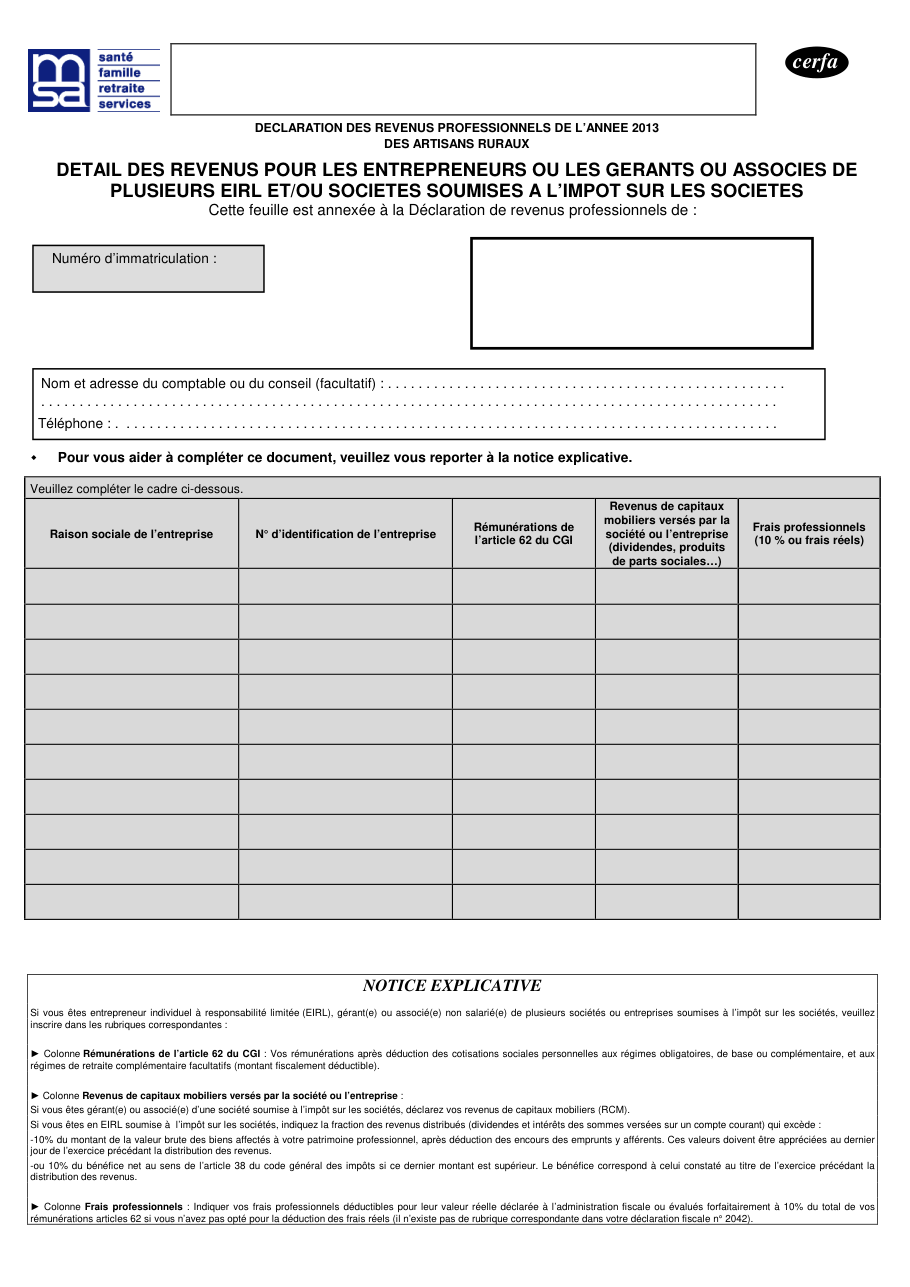
Cerfa 14064, tel qu'il est publié aujourd'hui par l'administration.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Piège : les indications différaient selon la structure. Pour un gérant ou associé d’une société soumise à l’impôt sur les sociétés, la notice visait les revenus de capitaux mobiliers ; pour une EIRL soumise à cet impôt, elle visait une fraction des revenus distribués définie selon les critères de la notice.
- Piège : le numéro d’immatriculation figurait en tête de feuille, tandis que le numéro d’identification de l’entreprise apparaissait dans le tableau ; les deux renseignements se trouvaient dans des rubriques distinctes.
- Piège : l’en-tête rattache la feuille à la déclaration des revenus professionnels de 2013 des artisans ruraux.
Questions fréquentes
Quelles indications la notice donnait-elle sur les rémunérations ?
Que précisait la notice sur les frais professionnels ?
Le nom et l’adresse du comptable ou du conseil étaient-ils obligatoires ?
On la cherche aussi avec ces mots
- revenus professionnels
- revenus dirigeants
- plusieurs entreprises
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Déclarer les revenus d'une société immobilière non soumise à l'impôt sur les sociétés
impots.gouv.fr n° 2072-S-SD
Déclaration des revenus perçus dans une société à l'IS par le chef d'exploitation
cerfa 15070
Déclaration relative aux gérants et autres personnes liées à la société (SARL, SELARL)
cerfa 14580
Reporter en arrière le déficit d'une société soumise à l'impôt sur les sociétés
impots.gouv.fr n° 2039-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites