✦Entreprise et professionnel
Déclaration des revenus perçus dans une société à l'IS par le chef d'exploitation
Formulaire cerfa n° 15070
Fiche mise à jour le 2 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (43 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cette feuille porte sur les revenus de l’année 2021. Elle présente les rubriques relatives aux rémunérations et indemnités journalières, aux revenus distribués et aux revenus rémunérant les comptes courants d’associés.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 43.
Document officiel disponible auprès de service-public.fr.
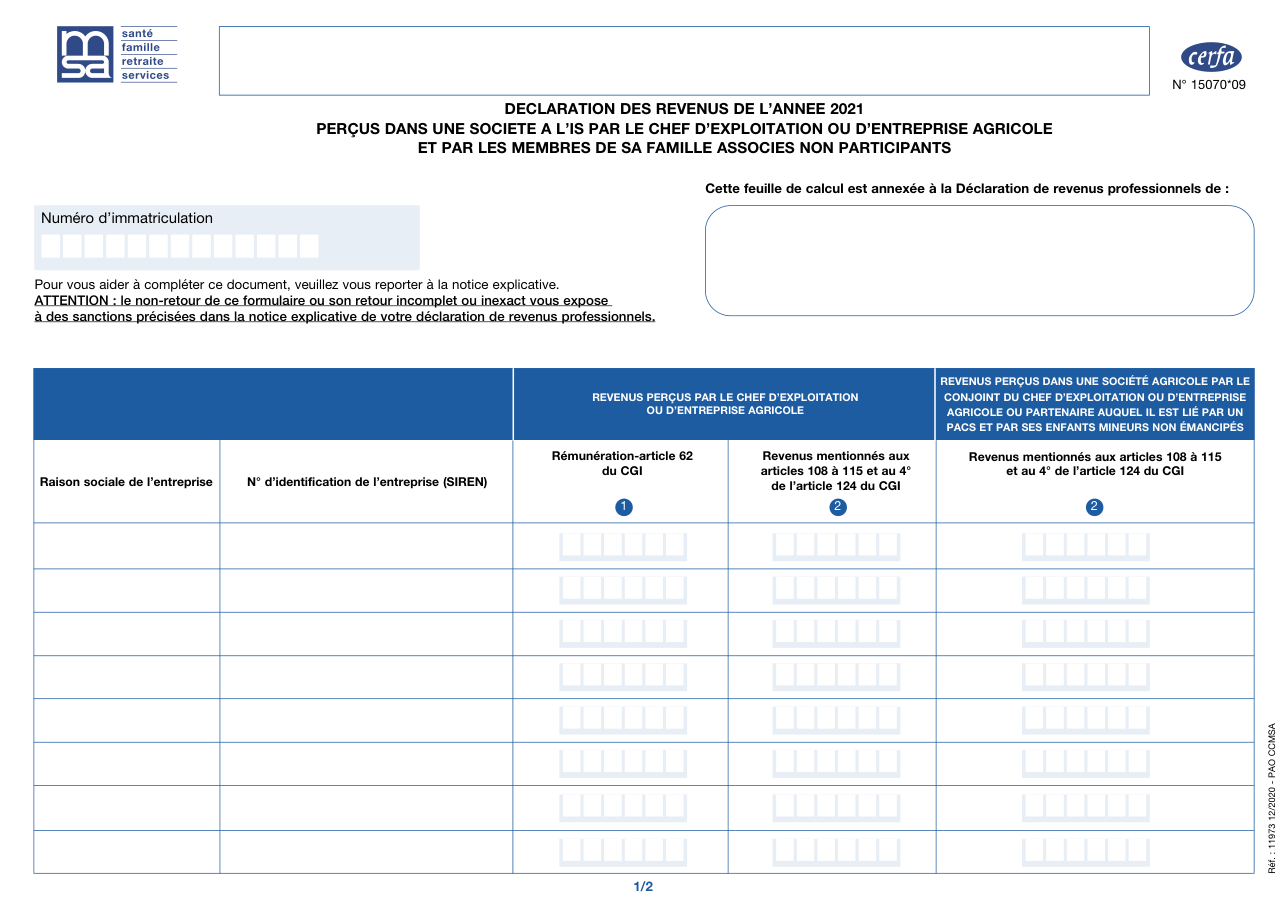
Cerfa 15070, tel qu'il est publié aujourd'hui par l'administration.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Ne confondez pas la feuille avec la déclaration de revenus professionnels : le document la présente comme une feuille de calcul annexée à cette déclaration.
- Pour les revenus de 2021, le document avertit que l’absence de retour ou un retour incomplet ou inexact expose à des sanctions précisées dans la notice de la déclaration de revenus professionnels.
Questions fréquentes
Quelles informations sur l’entreprise figurent sur la feuille ?
Que prévoit la notice pour les rémunérations et indemnités journalières ?
Quels revenus la notice inclut-elle parmi les revenus distribués ?
Comment la notice décrit-elle le calcul pour une société qui n’est pas une EIRL soumise à l’IS ?
Quel principe la notice indique-t-elle pour une EIRL soumise à l’IS ?
On la cherche aussi avec ces mots
- revenus gérant société
- rémunération dirigeant agricole
- dividendes société agricole
- compte courant associé
- revenus exploitation agricole
- revenus exploitant agricole
- impôt sociétés agricole
- dividendes exploitant
- indemnités journalières exploitant
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Pour la même démarche
Découvrir des formulaires similaires
Attestation sur l'honneur du statut choisi par le conjoint du chef d'exploitation agricole
msa.fr
Feuille annexe de calcul des revenus professionnels agricoles
cerfa 10781
Questionnaire pour le maintien exceptionnel au régime français de sécurité sociale d'un chef d'exploitation ou d'entreprise agricole en auto-détachement à l'étranger
cerfa 17616
Déclaration d'ensemble des revenus de l'année des non-salariés agricoles et des cotisants
cerfa 16289
Fiche d'exploitation pour la déclaration des revenus professionnels agricoles
msa.fr
Déclaration relative à une exploitation en commun
cerfa 11924
Signaler une erreur sur cette page Comment nos fiches sont écrites