✦Douanes et fiscalité
Déclarer des revenus de source étrangère ou encaissés à l'étranger
Formulaire impots.gouv.fr n° 2047
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (262 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cette annexe à la déclaration de revenus recense les revenus qu'un foyer domicilié en France a perçus de source étrangère ou encaissés hors de France.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 262.
Document officiel disponible auprès de impots.gouv.fr.
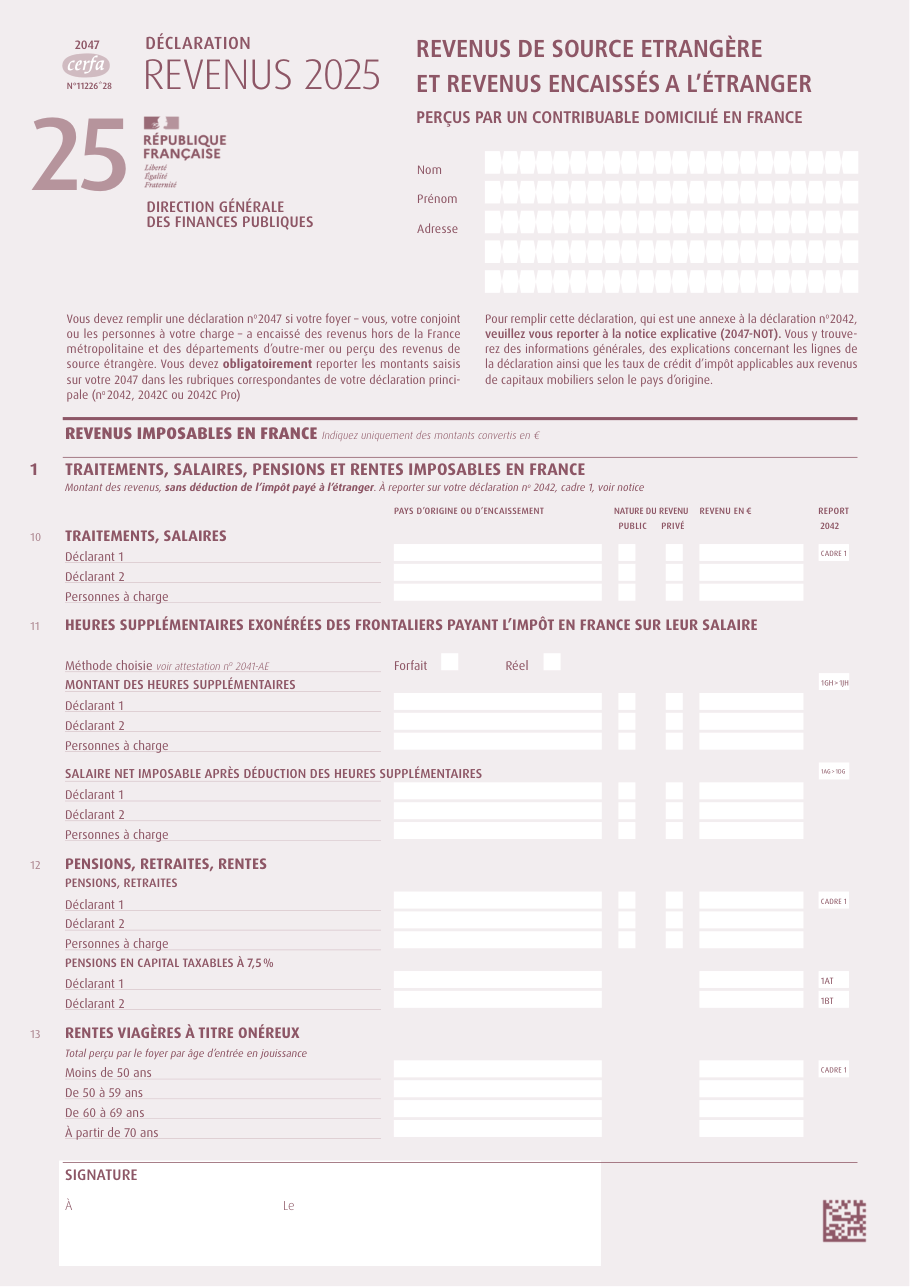
Formulaire impots.gouv.fr n° 2047, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Remplir cette annexe sans reporter les montants sur la déclaration principale : le formulaire dit ce report obligatoire.
- Déduire l'impôt payé à l'étranger des montants déclarés, alors que le formulaire l'interdit et prévoit une colonne pour lui.
- Porter des montants dans une autre monnaie que celle que le formulaire exige.
- Classer un revenu dans la mauvaise catégorie : le formulaire sépare ceux qui ouvrent droit à un crédit d'impôt égal à l'impôt payé à l'étranger, ceux qui ouvrent droit à un crédit égal à l'impôt français, et ceux qui n'y ouvrent pas droit.
Questions fréquentes
Dans quelle monnaie faut-il déclarer ?
Faut-il retrancher l'impôt payé à l'étranger ?
Quels revenus le formulaire couvre-t-il ?
Où trouver les taux de crédit d'impôt ?
On la cherche aussi avec ces mots
- revenus hors france
- impôt revenus étrangers
- foyer fiscal français étranger
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
À voir aussi
Découvrir des formulaires similaires
Déclarer ses revenus d'activité ou de remplacement de source étrangère
impots.gouv.fr n° 2041-GG
Déclarer le prélèvement sur des produits de placement de source étrangère
impots.gouv.fr n° 2778-SD
Déclarer la retenue à la source sur les revenus d'obligations anciennes
impots.gouv.fr n° 2753-SD
Acquitter la retenue à la source sur des revenus distribués, depuis un État de l'Espace économique européen
impots.gouv.fr n° 2779-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites