✦Douanes et fiscalité
Déclarer le prélèvement sur des dividendes payés par un établissement étranger
Formulaire impots.gouv.fr n° 2778-DIV-SD
Fiche mise à jour le 16 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (30 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cette déclaration sert à liquider et à payer le prélèvement forfaitaire et les prélèvements sociaux dus sur des revenus distribués encaissés auprès d'une personne établie hors de France.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 30.
Document officiel disponible auprès de impots.gouv.fr.
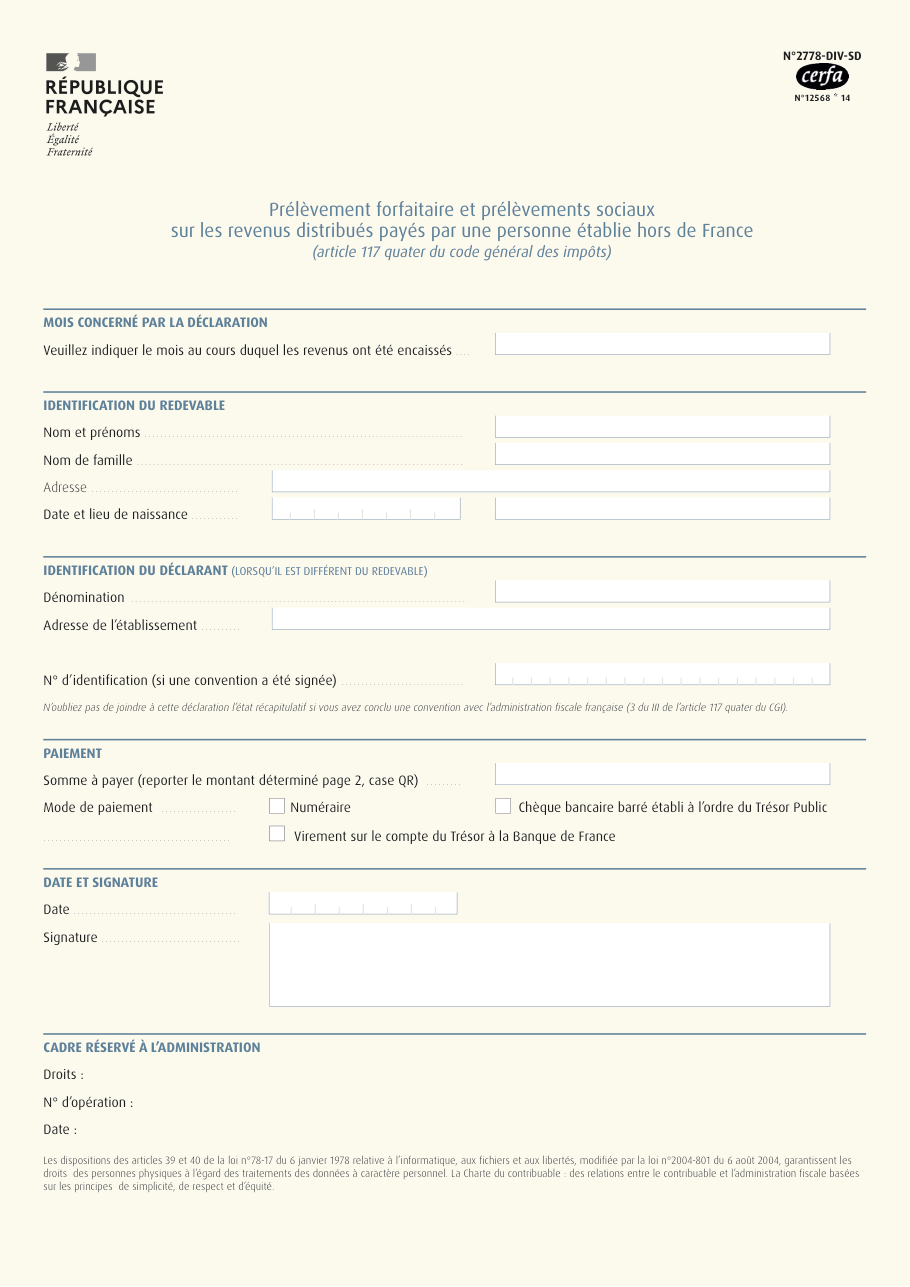
Formulaire impots.gouv.fr n° 2778-DIV-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
4 pièces à réunir
- Le paiement des sommes dues, qui accompagne obligatoirement la déclaration.
- Le relevé de l'établissement payeur : date d'encaissement, montant brut, impôt retenu à l'étranger et crédit d'impôt prévu par la convention fiscale.
- Pour une déclaration globale d'un établissement payeur européen lié par une convention à l'administration fiscale française, l'état récapitulatif.
- Pour un assuré qui relève d'un régime européen de sécurité sociale, le justificatif de son affiliation, à produire sur demande.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Laisser passer le 15 du mois qui suit l'encaissement : la déclaration et le paiement vont ensemble.
- Calculer sur le montant net encaissé sans ajouter le crédit d'impôt prévu par la convention fiscale.
- Appliquer l'ancien total de 17,2 % de prélèvements sociaux, alors que la notice de 2026 retient 18,6 %.
- Oublier la ligne 2BH sur la déclaration de revenus, ce qui fait payer deux fois les prélèvements sociaux.
- Oublier de reporter le prélèvement ligne 2CK, où il s'impute sur l'impôt.
- Écrire les centimes, alors que la déclaration se fait en euros entiers.
- Remplir le cadre du déclarant quand on dépose soi-même la déclaration.
Questions fréquentes
Qui doit déposer la déclaration 2778-DIV-SD ?
Quand déposer la déclaration ?
Combien faut-il payer ?
Où envoyer la déclaration et comment payer ?
Que reporter sur la déclaration de revenus ?
Et sous les seuils de revenu ?
Un assuré d'un autre pays européen paie-t-il la CSG ?
Peut-on remplir la déclaration 2778-DIV-SD à l'écran ?
On la cherche aussi avec ces mots
- revenus distribués étranger
- prélèvements sociaux dividendes
- flat tax dividendes
- pfu dividendes
- dividendes hors de france
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
À voir aussi
Découvrir des formulaires similaires
Déclarer le prélèvement sur des produits de placement de source étrangère
impots.gouv.fr n° 2778-SD
Déclarer les prélèvements et retenues sur revenus de capitaux mobiliers
impots.gouv.fr n° 2777-SD
Acquitter la retenue à la source sur des revenus distribués, depuis un État de l'Espace économique européen
impots.gouv.fr n° 2779-SD
Déclarer des profits immobiliers réalisés sans établissement en France
impots.gouv.fr n° 3005-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites