✦Douanes et fiscalité
Acquitter la retenue à la source sur des revenus distribués, depuis un État de l'Espace économique européen
Formulaire impots.gouv.fr n° 2779-SD · champs interactifs du PDF officiel : 53
Cette déclaration mensuelle liquide et paie la retenue à la source sur les revenus distribués par des sociétés françaises, lorsqu'elle est acquittée par une personne morale établie dans un État de l'Espace économique européen sous convention.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
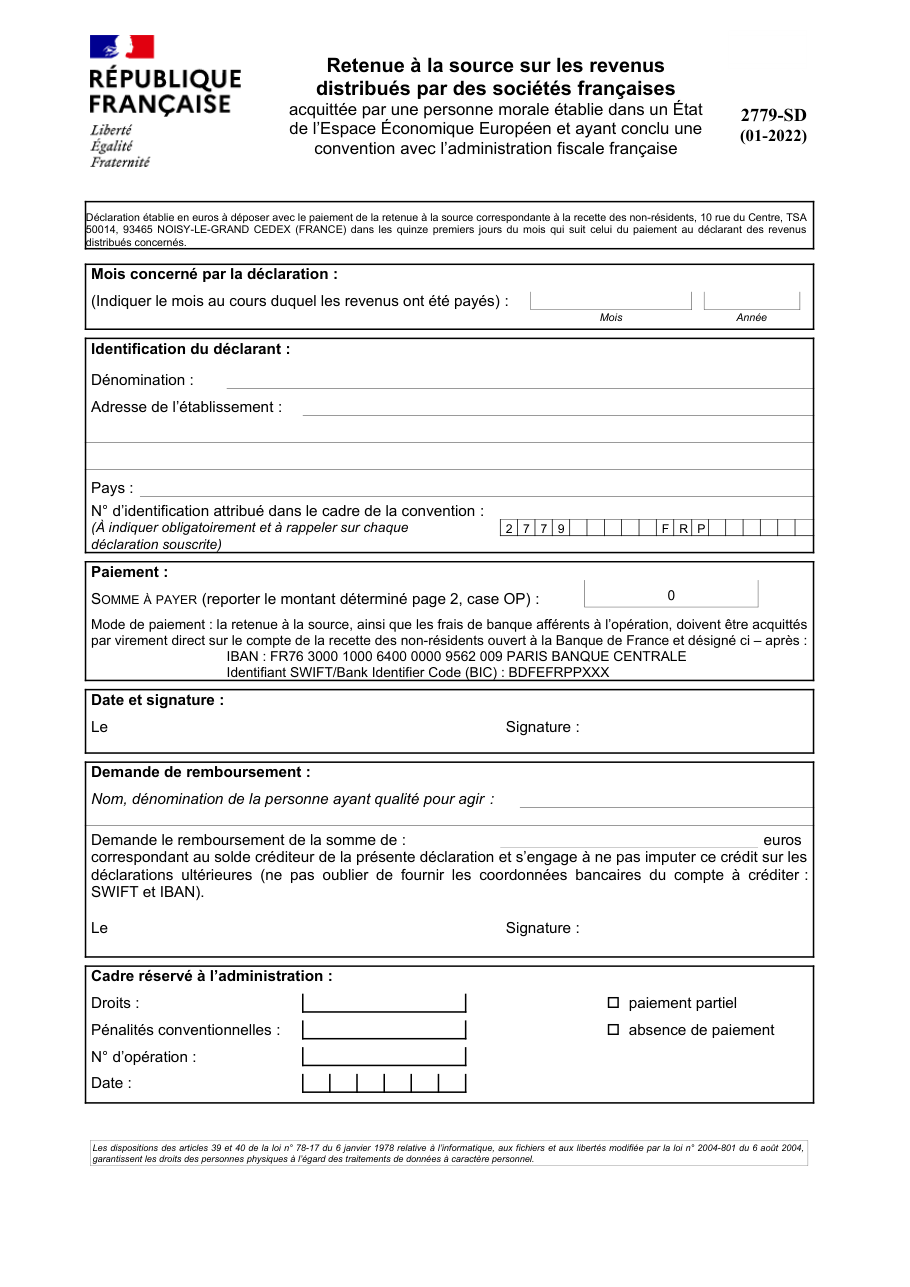
Formulaire impots.gouv.fr n° 2779-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Oublier le numéro d'identification attribué dans le cadre de la convention, que le formulaire rend obligatoire sur chaque déclaration.
- Séparer la déclaration du paiement, alors qu'elle se dépose avec lui.
- Laisser les frais de banque à la charge du destinataire, alors qu'ils doivent être acquittés avec la retenue.
- Demander le remboursement d'un solde créditeur sans fournir les coordonnées bancaires du compte à créditer.
- Imputer sur une déclaration ultérieure un crédit dont on a déjà demandé le remboursement, ce que l'engagement signé exclut.
Questions fréquentes
Où et comment la déposer ?
Comment payer ?
Comment le montant à payer est-il obtenu ?
Que faire d'un solde créditeur ?
Dans quelle monnaie ?
On la cherche aussi avec ces mots
- dividendes société française
- retenue dividendes étranger
- dividendes europe
- prélèvement dividendes non résident
- revenus distribués étranger
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Déclarer la retenue à la source sur les revenus d'obligations anciennes
impots.gouv.fr n° 2753-SD
Déclarer les prélèvements et retenues sur revenus de capitaux mobiliers
impots.gouv.fr n° 2777-SD
Liquider ou faire rembourser la retenue à la source sur des dividendes
impots.gouv.fr n° 5001-FR
Déclarer la retenue à la source sur les gains d'actionnariat salarié des non-résidents
impots.gouv.fr n° 2494-BIS-SD
Déclarer la retenue à la source des non-résidents
impots.gouv.fr n° 2041-E
Réduire la retenue à la source française sur des redevances (version italienne)
impots.gouv.fr n° 5003-IT
Déclarer le prélèvement sur des produits de placement de source étrangère
impots.gouv.fr n° 2778-SD
Déclarer les retenues à la source d'une entreprise non établie en France
impots.gouv.fr n° 2780-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites