✦Douanes et fiscalité
Déclarer ses bénéfices agricoles au régime réel simplifié
Formulaire impots.gouv.fr n° 2139-SD
Fiche mise à jour le 16 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (204 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cette déclaration récapitule le résultat d'une exploitation agricole imposée au régime du bénéfice réel simplifié et rassemble les éléments à reporter sur la déclaration de revenus.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 204.
Document officiel disponible auprès de impots.gouv.fr.
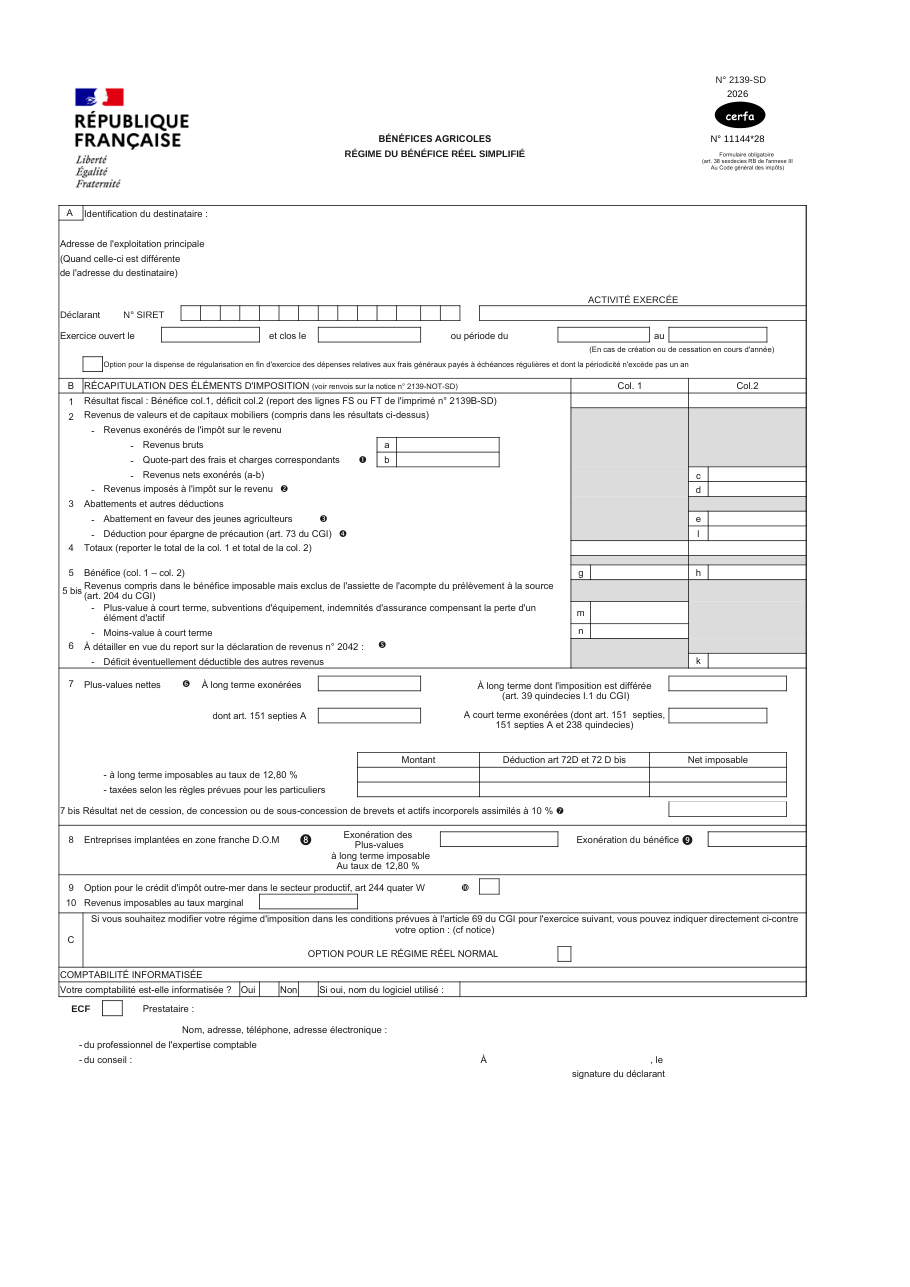
Formulaire impots.gouv.fr n° 2139-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
3 pièces à réunir
- Les annexes de la liasse agricole simplifiée : le bilan 2139-A, le compte de résultat 2139-B et les tableaux 2139-C à 2139-E qui vous concernent.
- Un état du même modèle quand un cadre est trop petit, par exemple pour les immobilisations et amortissements ou pour les plus-values.
- Pour un jeune agriculteur qui demande l'abattement : la copie de la décision d'octroi de la dotation d'installation notifiée par le préfet, avec la première déclaration.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Envoyer la déclaration sur papier : les déclarations de résultats se télétransmettent, depuis l'espace professionnel ou par un partenaire EDI.
- Oublier de reporter le résultat sur la 2042-C-PRO, dans le cadre des bénéfices agricoles.
- Reporter un résultat qui ne vient pas des lignes FS ou FT du compte de résultat 2139-B.
- Opter pour le réel normal trop tard : l'option se fait dans le délai de dépôt de la déclaration de l'exercice précédent.
- Déduire une épargne de précaution sans l'avoir placée sur un compte bancaire dans les six mois suivant la clôture.
- Demander l'abattement des jeunes agriculteurs sans les aides à l'installation, ou sans joindre la décision d'octroi à la première déclaration.
Questions fréquentes
Quand déposer la déclaration 2139-SD ?
Peut-on l'envoyer sur papier ?
Qui relève du régime réel simplifié agricole ?
D'où vient le résultat porté sur la déclaration ?
Qu'est-ce qui change pour les revenus de 2026 ?
Comment fonctionne la déduction pour épargne de précaution ?
Comment passer au régime réel normal ?
Peut-on remplir la déclaration 2139-SD à l'écran ?
On la cherche aussi avec ces mots
- comptabilité agricole
- exploitant agricole
- revenus agricoles
- agriculteur régime réel
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Remplir les tableaux des bénéfices agricoles au régime réel normal
impots.gouv.fr n° 2142-NOT-SD
Déclarer ses bénéfices agricoles au régime réel normal
impots.gouv.fr n° 2143-SD
Notice pour remplir la liasse fiscale BIC et IS au régime du bénéfice réel
impots.gouv.fr n° 2032-NOT-SD
Déclaration complémentaire des sociétés de moyens imposées au bénéfice réel
impots.gouv.fr n° 2036-BIS-SD
Liasse fiscale du régime réel normal (tableaux 2050 à 2059)
impots.gouv.fr n° 2050-LIASSE
Déclarer la TVA au régime du réel normal (CA3)
impots.gouv.fr n° 3310-CA3-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites