✦Douanes et fiscalité
Remplir les tableaux des bénéfices agricoles au régime réel normal
Formulaire impots.gouv.fr n° 2142-NOT-SD
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé et rempli à la main. Plume y détecte les champs et vous laisse le remplir à l'écran.
Cette notice explique comment utiliser les tableaux de la déclaration des bénéfices agricoles au régime du bénéfice réel normal, et détaille rubrique par rubrique ce qu'ils attendent.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Plume repère d'abord les champs du formulaire, avec votre accord : comptez de quelques secondes à quelques minutes par page, selon sa densité. Ce repérage compte les pages du formulaire sur vos pages du mois, même pour le remplir vous-même.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
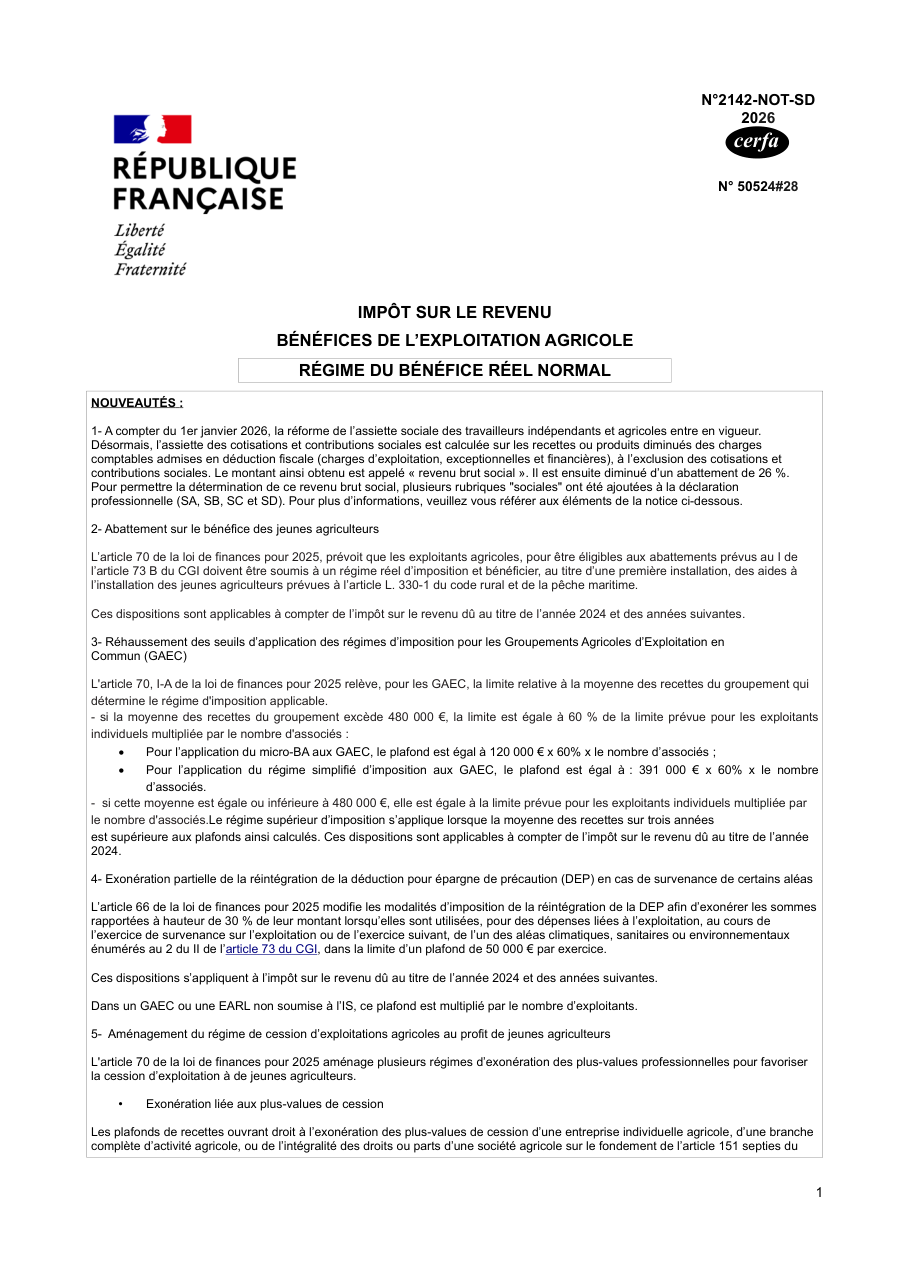
Formulaire impots.gouv.fr n° 2142-NOT-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Remplir les tableaux sans la notice, qui explique jusqu'aux règles d'arrondi et de signe des montants.
- Oublier de cocher la case « néant » sur un tableau sans contenu, à laquelle la notice consacre un paragraphe.
- Négliger les nouvelles rubriques sociales, sans lesquelles le revenu brut social ne peut pas être déterminé.
- Demander l'abattement jeunes agriculteurs sans relever d'un régime réel d'imposition ni bénéficier des aides à l'installation.
- S'en tenir aux seuils habituels pour un groupement agricole d'exploitation en commun, que la notice signale relevés.
Questions fréquentes
Quels tableaux la notice couvre-t-elle ?
Que disent les indications générales ?
Quelles nouveautés la notice signale-t-elle ?
Qui peut bénéficier de l'abattement jeunes agriculteurs ?
Y a-t-il des règles propres aux groupements agricoles ?
On la cherche aussi avec ces mots
- comptabilité agricole
- exploitant agricole
- liasse fiscale agricole
- revenus exploitation agricole
- agriculture régime réel
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
À voir aussi
Découvrir des formulaires similaires
Déclarer ses bénéfices agricoles au régime réel normal
impots.gouv.fr n° 2143-SD
Liasse fiscale du régime réel normal (tableaux 2050 à 2059)
impots.gouv.fr n° 2050-LIASSE
Déclarer la TVA au régime du réel normal (CA3)
impots.gouv.fr n° 3310-CA3-SD
Suivre les ristournes de coopérative agricole reçues en parts sociales
impots.gouv.fr n° 2140-REP-SD
Déclarer les écarts de réévaluation sur immobilisations amortissables
impots.gouv.fr n° 2147-BIS-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites