✦Entreprise et professionnel
Notice pour remplir la liasse fiscale BIC et IS au régime du bénéfice réel
Formulaire impots.gouv.fr n° 2032-NOT-SD
Cette notice accompagne la liasse fiscale des entreprises au régime du bénéfice réel normal et explique comment servir les tableaux qui la composent.
C'est une notice : elle explique comment remplir un formulaire, et ne se remplit pas elle-même.
Document officiel disponible auprès de impots.gouv.fr.
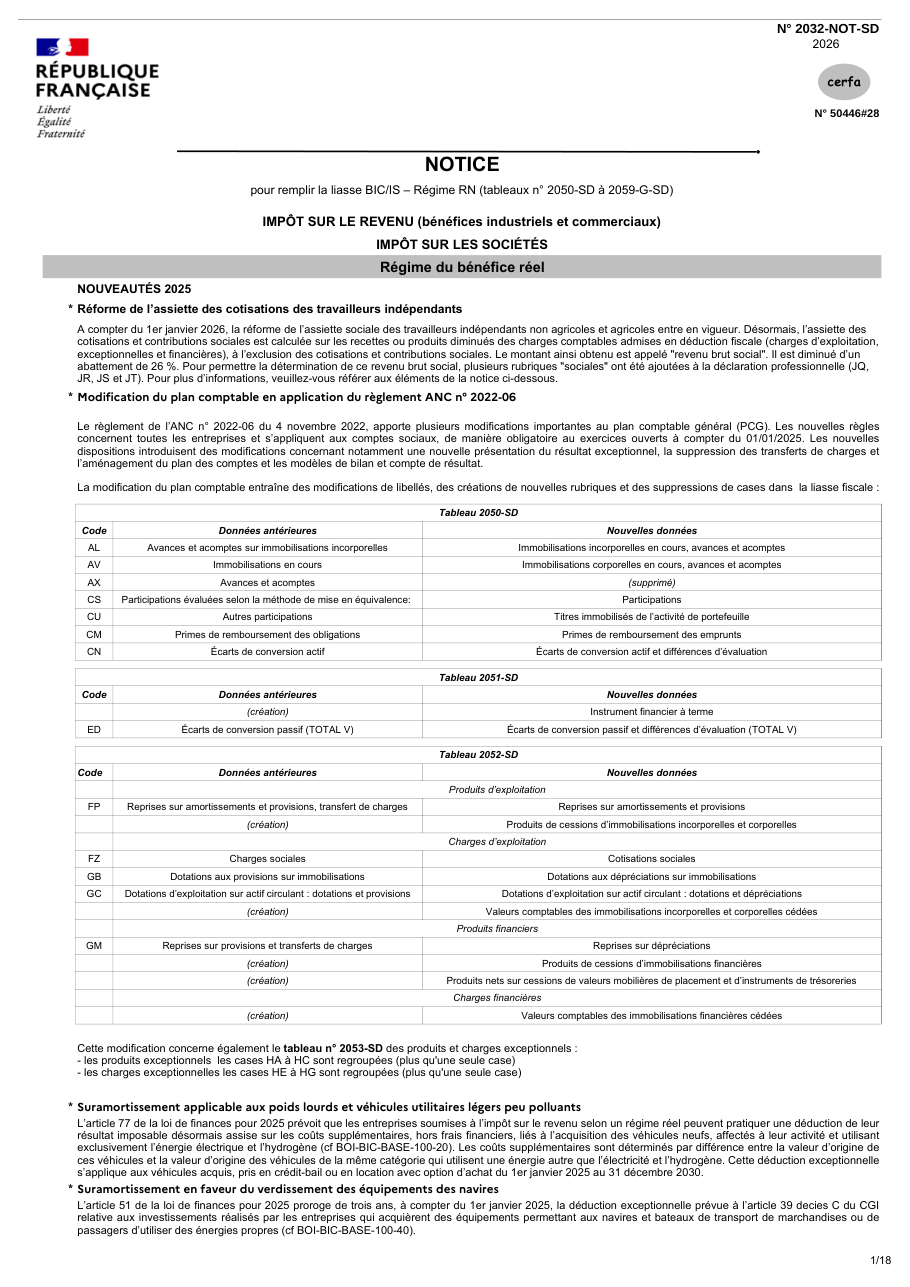
Formulaire impots.gouv.fr n° 2032-NOT-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Servir les tableaux avec les anciens codes : la notice signale les libellés modifiés, les lignes créées et celles supprimées.
- Reprendre la notice d'un autre millésime : elle est écrite pour une campagne et s'ouvre sur les nouveautés de celle-ci.
- Confondre les régimes : la notice ne vaut que pour le régime du bénéfice réel et pour les tableaux qu'elle nomme.
- Oublier les documents à joindre à la déclaration de résultats, auxquels la notice consacre une rubrique.
Questions fréquentes
Que contient la partie « nouveautés » ?
Comment savoir ce qui a changé dans les tableaux ?
La notice dit-elle quoi joindre à la déclaration ?
Que trouve-t-on dans les rappels ?
On la cherche aussi avec ces mots
- bénéfices industriels commerciaux
- impôt sociétés
- régime réel normal
- tableaux fiscaux entreprise
- résultat fiscal entreprise
Préparer vos pièces
À voir aussi
Découvrir des formulaires similaires
Liasse fiscale du régime réel normal (tableaux 2050 à 2059)
impots.gouv.fr n° 2050-LIASSE
Liasse fiscale du régime simplifié d'imposition (tableaux 2033)
impots.gouv.fr n° 2033-SD
Remplir les tableaux des bénéfices agricoles au régime réel normal
impots.gouv.fr n° 2142-NOT-SD
Déclaration complémentaire des sociétés de moyens imposées au bénéfice réel
impots.gouv.fr n° 2036-BIS-SD
Déclarer ses revenus non commerciaux au régime de la déclaration contrôlée
impots.gouv.fr n° 2035-SD
Déclaration de résultat d'une société civile de moyens
impots.gouv.fr n° 2036-SD
Déclaration complémentaire à l'impôt sur les sociétés pour la jouissance gratuite d'un bien
impots.gouv.fr n° 2038-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites