✦Douanes et fiscalité
Déclaration complémentaire des sociétés de moyens imposées au bénéfice réel
Formulaire impots.gouv.fr n° 2036-BIS-SD
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (457 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cette déclaration complémentaire, jointe à la déclaration de résultat, répartit entre les associés d'une société de moyens les dépenses communes engagées pour mettre à leur disposition les moyens de leur profession.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 457.
Document officiel disponible auprès de impots.gouv.fr.
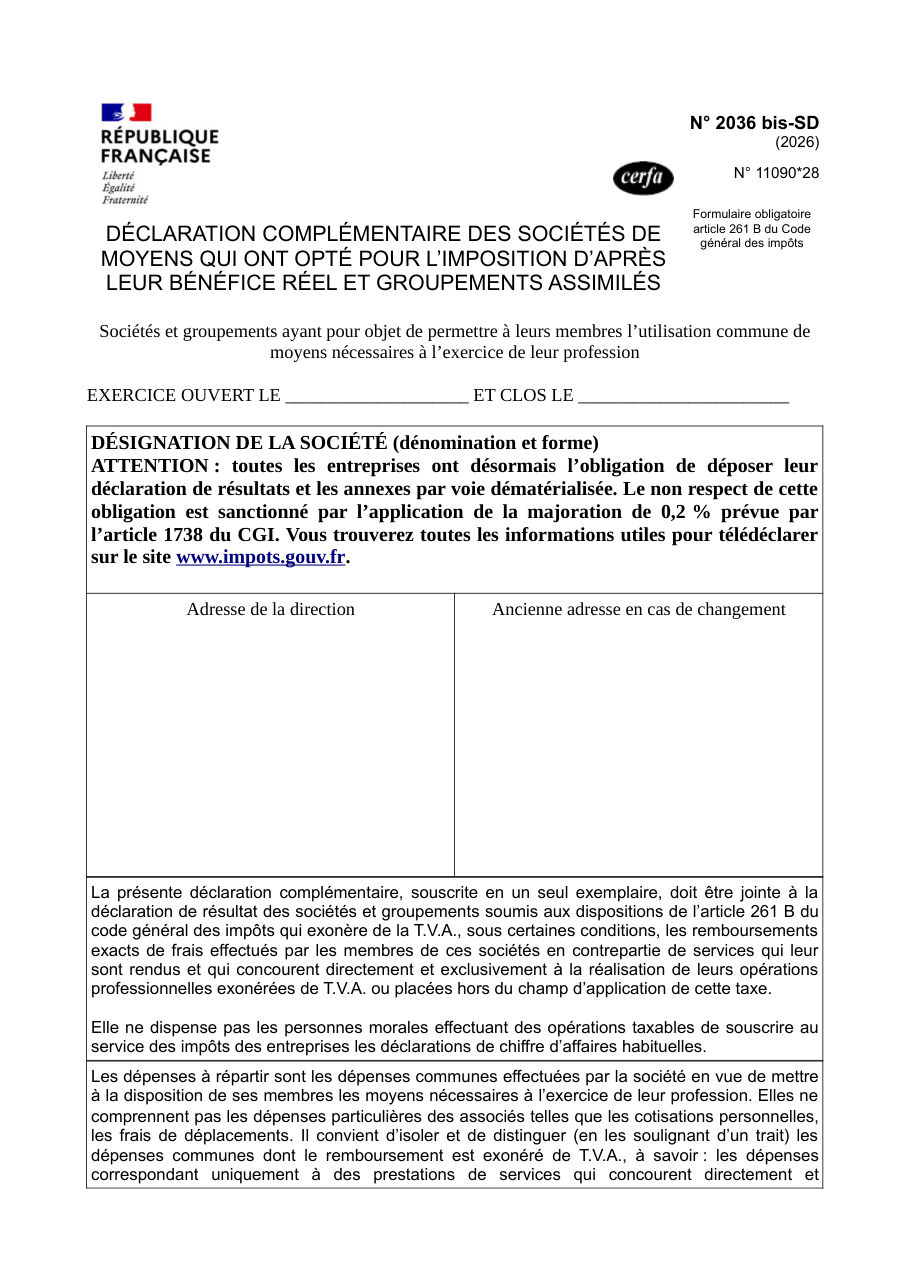
Formulaire impots.gouv.fr n° 2036-BIS-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Déposer la déclaration sur papier alors que la voie dématérialisée est obligatoire, sous peine de majoration.
- Le PDF ne porte aucun champ cliquable : il sert de modèle, la déclaration se dépose en ligne.
- Faire figurer parmi les dépenses à répartir des dépenses particulières d'associés, que le document en écarte.
- Ne pas souligner d'un trait les dépenses communes dont le remboursement est exonéré de TVA.
- Croire que cette déclaration remplace les déclarations de chiffre d'affaires habituelles, qu'elle laisse entières.
Questions fréquentes
À quoi cette déclaration se rattache-t-elle ?
Quelles dépenses faut-il répartir ?
Comment répartir ces dépenses entre associés ?
Que faut-il souligner dans le tableau ?
Que contiennent les colonnes ?
On la cherche aussi avec ces mots
- SCM
- société civile de moyens
- répartition dépenses associés
- frais communs professionnels
- charges société de moyens
- comptabilité SCM
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Déclaration de résultat d'une société civile de moyens
impots.gouv.fr n° 2036-SD
Notice pour remplir la liasse fiscale BIC et IS au régime du bénéfice réel
impots.gouv.fr n° 2032-NOT-SD
Déclaration complémentaire à l'impôt sur les sociétés pour la jouissance gratuite d'un bien
impots.gouv.fr n° 2038-SD
Déclarer ses bénéfices agricoles au régime réel simplifié
impots.gouv.fr n° 2139-SD
Déclarer ses bénéfices industriels et commerciaux à l'impôt sur le revenu
impots.gouv.fr n° 2031-SD
Reporter en arrière le déficit d'une société soumise à l'impôt sur les sociétés
impots.gouv.fr n° 2039-SD
Déclaration complémentaire d'impôt sur les sociétés pour les conventions internationales
impots.gouv.fr n° 2066-SD
Liasse fiscale du régime simplifié d'imposition (tableaux 2033)
impots.gouv.fr n° 2033-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites