✦Douanes et fiscalité
Déclaration fiscale déchets résidus hydrocarbures
Formulaire cerfa n° 10329 · 57 champs interactifs dans le PDF officiel
Fiche mise à jour le 13 octobre 2026
Cette déclaration fiscale accompagne des déchets et résidus d’hydrocarbures de leur producteur jusqu’à leur destinataire. Elle atteste la situation fiscale des produits énergétiques qui les ont générés au regard de la taxe intérieure de consommation (TICPE, aujourd’hui accise sur les énergies).
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de service-public.fr.
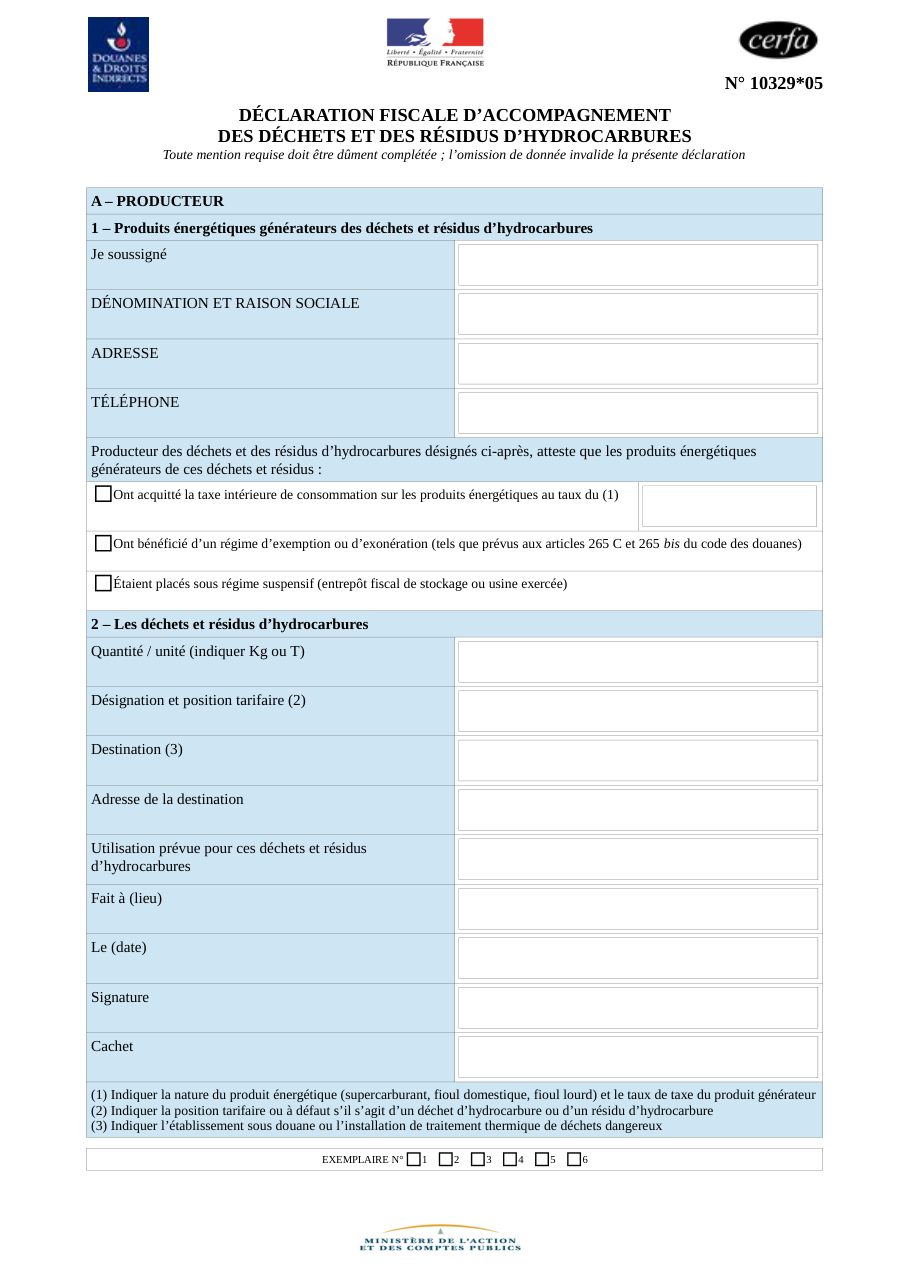
Cerfa 10329, tel qu'il est publié aujourd'hui par l'administration.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Toute mention requise doit être complétée : une omission invalide la déclaration.
- Le collecteur-transporteur indique la date et le lieu de collecte, signe et appose son cachet.
- Le retour au producteur de l’exemplaire n° 3, complété par le destinataire à la rubrique de destruction en installation de traitement thermique, vaut certificat de destruction.
Questions fréquentes
Que doit attester le producteur ?
Comment décrire les déchets ?
On la cherche aussi avec ces mots
- déchets pétroliers
- résidus pétroliers
- fiscalité produits énergétiques
- déchets carburants
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Signaler une erreur sur cette page Comment nos fiches sont écrites