✦Entreprise et professionnel
Déclaration de la taxe de l'habillement (DEFI)
Formulaire cerfa n° 11508
Fiche mise à jour le 12 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (16 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cette déclaration permet de ventiler les ventes facturées, d’établir le chiffre d’affaires taxable et de calculer la taxe de l’habillement à déclarer.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 16.
Document officiel disponible auprès de service-public.fr.
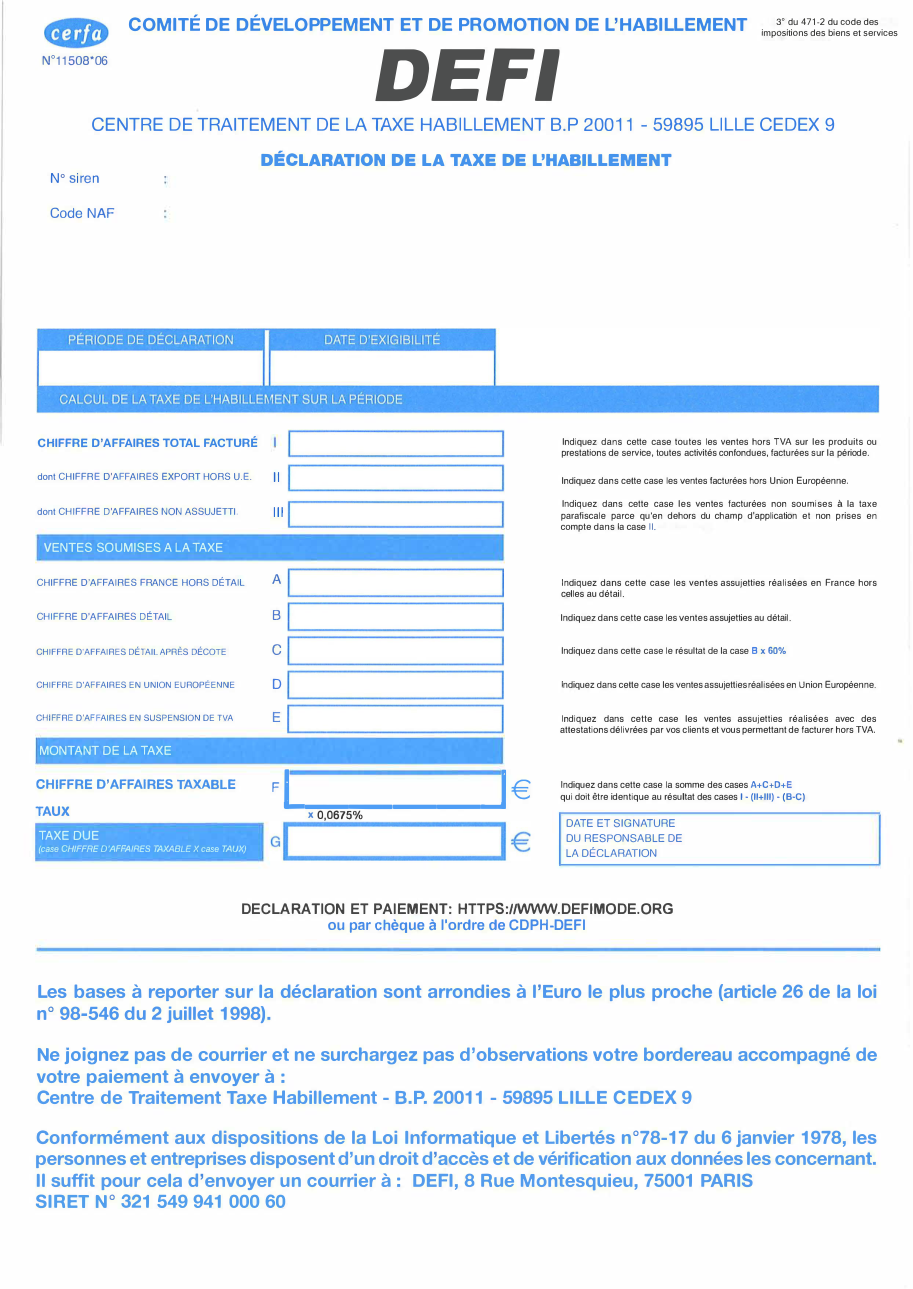
Cerfa 11508, tel qu'il est publié aujourd'hui par l'administration.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
1 pièce à réunir
- Le chèque de paiement à joindre au bordereau si vous choisissez ce mode de règlement.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- N’ajoutez pas de courrier au bordereau : le formulaire indique expressément de ne pas en joindre.
- Ne surchargez pas le bordereau d’observations ; le document demande de limiter les commentaires qui l’accompagnent.
- Si vous payez par chèque, libellez-le à l’ordre de CDPH-DEFI, comme le prévoit le formulaire.
Questions fréquentes
Que faut-il inscrire dans le chiffre d’affaires total facturé ?
Comment répartir les ventes soumises à la taxe ?
Comment vérifier le chiffre d’affaires taxable ?
Comment calculer la taxe due ?
Comment transmettre la déclaration ?
On la cherche aussi avec ces mots
- taxe vêtements
- contribution habillement
- secteur textile
- entreprise habillement
- comité développement habillement
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Signaler une erreur sur cette page Comment nos fiches sont écrites