✦Douanes et fiscalité
Demander l'exonération de taxe d'habitation d'un meublé de tourisme ou d'une chambre d'hôtes
Formulaire impots.gouv.fr n° 1205-GD-SD · champs interactifs du PDF officiel : 18
Fiche mise à jour le 16 octobre 2026
Ce formulaire demande l'exonération de taxe d'habitation pour un meublé de tourisme classé ou une chambre d'hôtes situés en zone France Ruralités Revitalisation.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 20.
Document officiel disponible auprès de impots.gouv.fr.
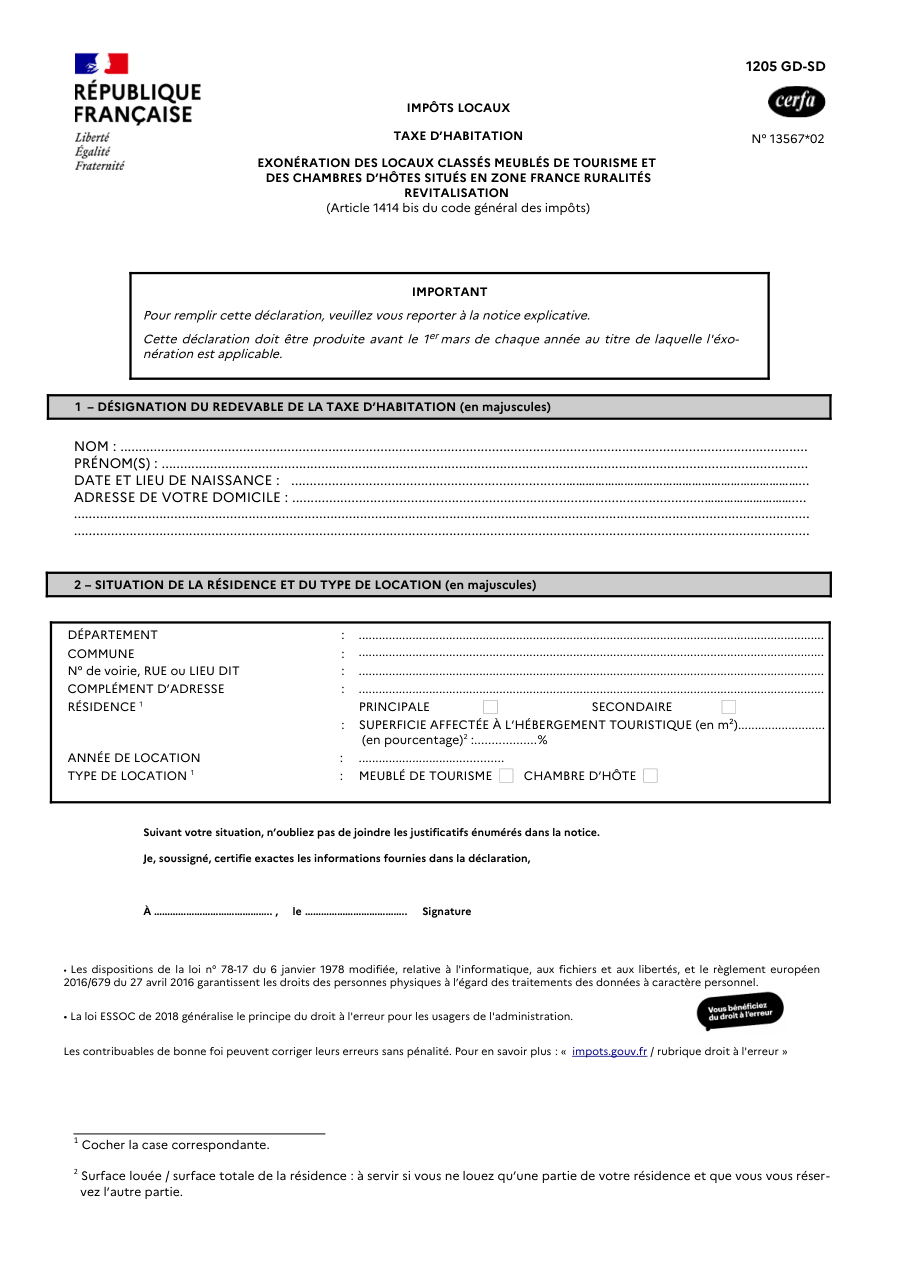
Formulaire impots.gouv.fr n° 1205-GD-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
2 pièces à réunir
- Pour un meublé de tourisme : la décision de classement du logement en meublé de tourisme, prononcé pour cinq ans après une visite de classement.
- Pour des chambres d'hôtes : les pièces qui justifient la location ou la sous-location en meublé de tout ou partie de votre habitation comme chambres d'hôtes.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Croire l'exonération acquise alors que la commune ne l'a pas votée.
- Oublier de déposer à nouveau la déclaration l'année suivante : l'exonération n'est pas reconduite.
- Déposer après le 1er mars.
- Demander l'exonération pour toute la maison : seule la surface louée aux touristes est exonérée.
- Oublier la décision de classement : un meublé non classé n'y ouvre pas droit.
Questions fréquentes
Quand déposer la déclaration 1205-GD-SD ?
L'exonération est-elle automatique ?
Qu'appelle-t-on meublé de tourisme et chambre d'hôtes ?
Que remplir si je ne loue qu'une partie de ma résidence ?
Faut-il une déclaration par logement ?
Quelle version utiliser ?
On la cherche aussi avec ces mots
- exonération location touristique
- taxe habitation location saisonnière
- gîte touristique
- zone rurale revitalisation
- meublé classé
- hébergement touristique
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
À voir aussi
Pour la même démarche
Découvrir des formulaires similaires
Faire exonérer un meublé de tourisme de taxe d'habitation
service-public.fr
Demander l'exonération de taxe foncière pour un hôtel ou un meublé de tourisme en zone rurale
impots.gouv.fr n° 6671-D-SD
Déclarer des logements étudiants exclus de la taxe d'habitation sur les résidences secondaires
impots.gouv.fr n° 1201-GD-SD
Déclaration en mairie de location de chambre d'hôte
cerfa 13566
Autorisation de distribuer des produits énergétiques en exonération de taxe
cerfa 13826
L'autorisation d'utiliser des produits énergétiques en exonération de taxe
cerfa 15936
L'autorisation de distribuer des produits énergétiques en exonération de taxe
cerfa 15937
Signaler une erreur sur cette page Comment nos fiches sont écrites