✦Douanes et fiscalité
Liasse fiscale du régime simplifié d'imposition (tableaux 2033)
Formulaire impots.gouv.fr n° 2033-SD
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (653 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Ce jeu de tableaux forme la liasse fiscale des entreprises au régime simplifié : bilan, compte de résultat, immobilisations et amortissements, plus-values et moins-values.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 653.
Document officiel disponible auprès de impots.gouv.fr.
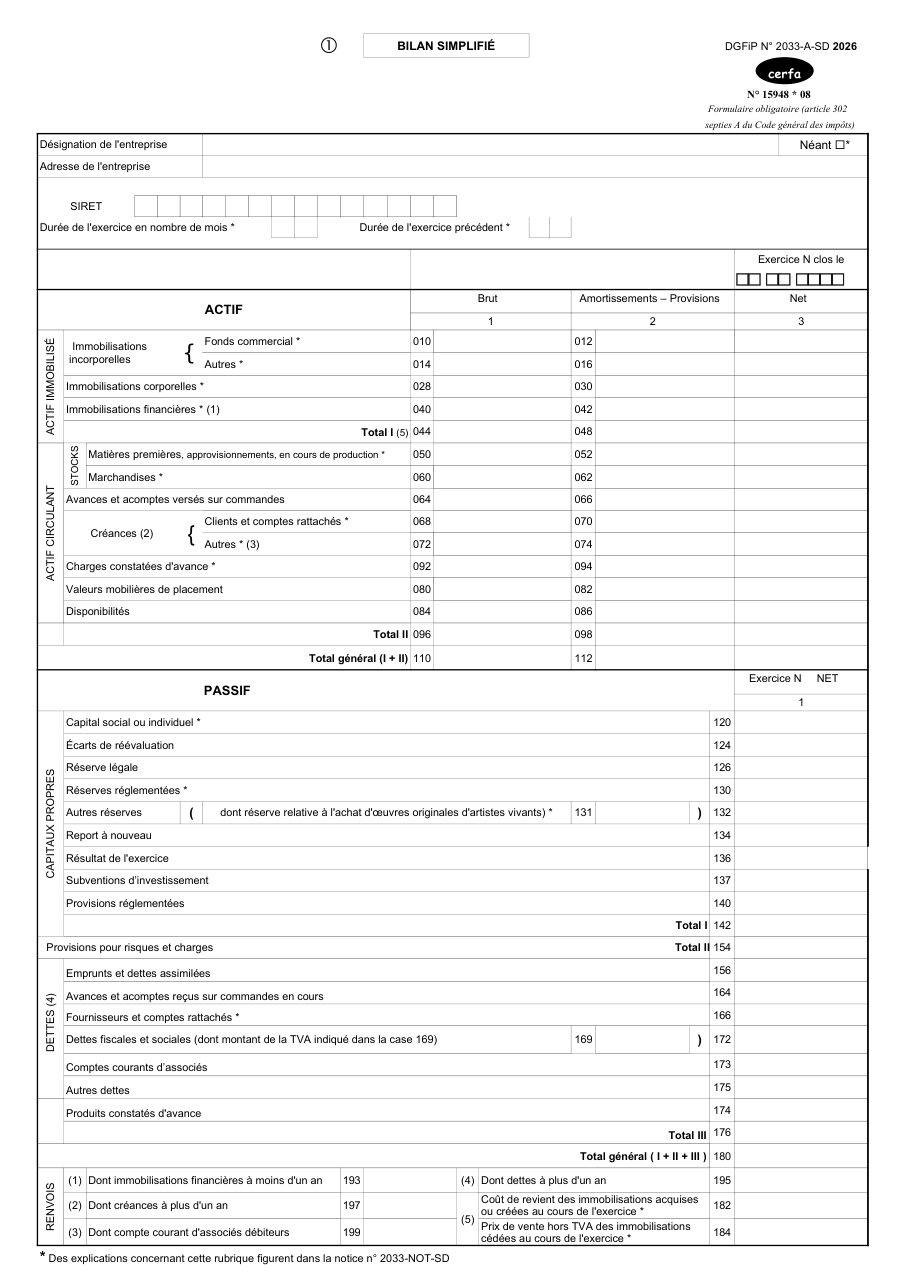
Formulaire impots.gouv.fr n° 2033-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Oublier de cocher « néant » sur un tableau qui n'a rien à recevoir : chaque tableau porte cette case.
- Remplir sans la notice n° 2033-NOT-SD, à laquelle renvoie chaque rubrique marquée d'un astérisque.
- Ne pas indiquer la durée de l'exercice en nombre de mois, ni celle de l'exercice précédent, demandées en tête.
- Négliger les renvois de bas de bilan, qui détaillent les échéances des créances et des dettes et les comptes courants d'associés débiteurs.
- Oublier d'isoler, dans les dettes fiscales et sociales, le montant de la TVA que le bilan réclame à part.
- Laisser vide la case indiquant que le formulaire est déposé au titre de l'impôt sur le revenu.
Questions fréquentes
Que contient le bilan simplifié ?
Quelles dettes faut-il distinguer au passif ?
Que demandent les renvois en bas du bilan ?
Que couvre le compte de résultat ?
On la cherche aussi avec ces mots
- bilan simplifié
- comptes annuels simplifiés
- compte résultat simplifié
- déclaration bénéfices entreprise
- résultat fiscal simplifié
- amortissements entreprise
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
À voir aussi
Vous accompagnez quelqu'un ?
Plume pour ceux qui remplissent des dossiers pour d'autres :
Pour la même démarche
Découvrir des formulaires similaires
Notice pour remplir la liasse fiscale BIC et IS au régime du bénéfice réel
impots.gouv.fr n° 2032-NOT-SD
Liasse fiscale du régime réel normal (tableaux 2050 à 2059)
impots.gouv.fr n° 2050-LIASSE
Suivi des impositions en sursis après un transfert du domicile fiscal hors de France
impots.gouv.fr n° 2041-GL
Déclarer ses revenus non commerciaux au régime de la déclaration contrôlée
impots.gouv.fr n° 2035-SD
Payer un acompte de TVA au régime simplifié
impots.gouv.fr n° 3514-SD
Déclarer la TVA au régime simplifié de l'agriculture
impots.gouv.fr n° 3517-AGR-SD
Déclarer la TVA au régime simplifié (CA12)
impots.gouv.fr n° 3517-S-SD
Verser un acompte trimestriel de TVA au régime simplifié agricole
impots.gouv.fr n° 3525-BIS
Signaler une erreur sur cette page Comment nos fiches sont écrites