✦Douanes et fiscalité
Suivi des impositions en sursis après un transfert du domicile fiscal hors de France
Formulaire impots.gouv.fr n° 2041-GL
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (111 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cette déclaration obligatoire est une annexe à la déclaration d’ensemble des revenus n° 2042. Elle porte sur le suivi des impositions en sursis de paiement faisant suite à un transfert du domicile fiscal hors de France avant le 1er janvier 2005.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 111.
Document officiel disponible auprès de impots.gouv.fr.
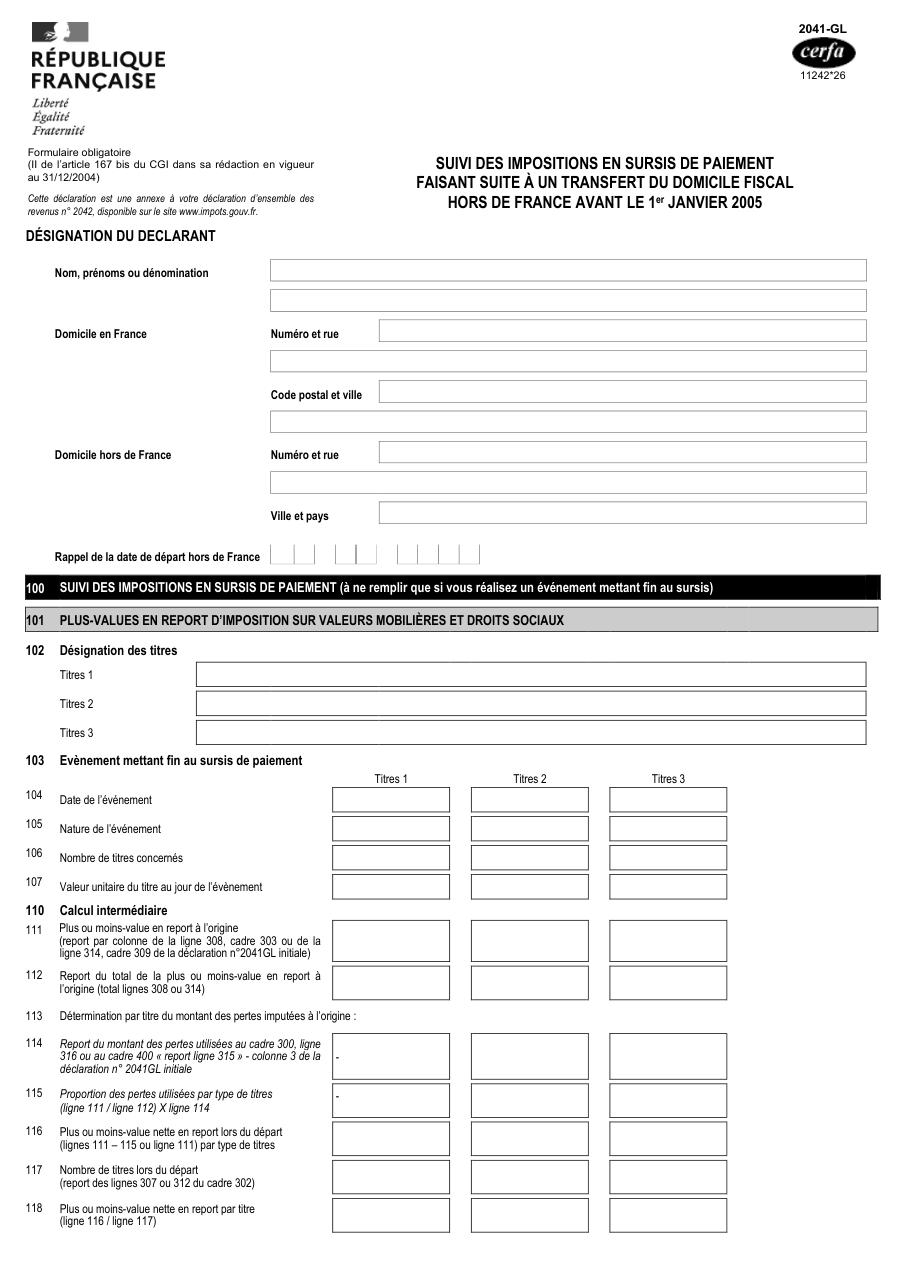
Formulaire impots.gouv.fr n° 2041-GL, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Remplir la partie consacrée au suivi alors qu’aucun événement mettant fin au sursis de paiement n’est réalisé.
- Oublier de renseigner le domicile en France, le domicile hors de France ou la date de départ demandée dans la désignation du déclarant.
- Confondre les rubriques relatives aux valeurs mobilières et droits sociaux avec celles relatives aux titres de sociétés à prépondérance immobilière.
- Ne pas reporter les totaux dans le cadre récapitulatif et sur la déclaration n° 2042 C à la ligne indiquée.
- Traiter ce document comme une déclaration autonome alors qu’il est présenté comme une annexe à la déclaration d’ensemble des revenus n° 2042.
Questions fréquentes
Dans quel cas faut-il remplir la partie consacrée au suivi ?
Quelles catégories de titres sont prises en compte ?
Que faut-il faire des résultats calculés dans les cadres de suivi ?
Le formulaire prévoit-il une situation de retour en France ?
On la cherche aussi avec ces mots
- exit tax ancienne
- sursis paiement impôt expatriation
- départ fiscal étranger
- transfert domicile étranger impôts
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Suivre son exit tax après un transfert de domicile fiscal hors de France
impots.gouv.fr n° 2074-ETS1
Déclaration de suivi de l'exit tax après un transfert de domicile fiscal
impots.gouv.fr n° 2074-ETS2
Déclarer l'exit tax lors du transfert de son domicile fiscal
impots.gouv.fr n° 2074-ETD
La notice sur l'imposition de certains revenus particuliers
impots.gouv.fr n° 2041-GJ
Attestation de résidence fiscale française pour travailleur frontalier franco-suisse
impots.gouv.fr n° 2041-AS
Notice de la déclaration fiscale et sociale unifiée des indépendants
impots.gouv.fr n° 2041-DRI
Reçu fiscal des dons et versements effectués par les particuliers
impots.gouv.fr n° 2041-RD
Reçu des dons et versements effectués par les entreprises
impots.gouv.fr n° 2041-MEC-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites