✦Douanes et fiscalité
Verser un acompte trimestriel de TVA au régime simplifié agricole
Formulaire impots.gouv.fr n° 3525-BIS
Fiche mise à jour le 16 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (35 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Ce bulletin d'échéance déclare et paie un acompte trimestriel de TVA au régime simplifié de l'agriculture, calculé à partir de la déclaration annuelle précédente.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 35.
Document officiel disponible auprès de impots.gouv.fr.
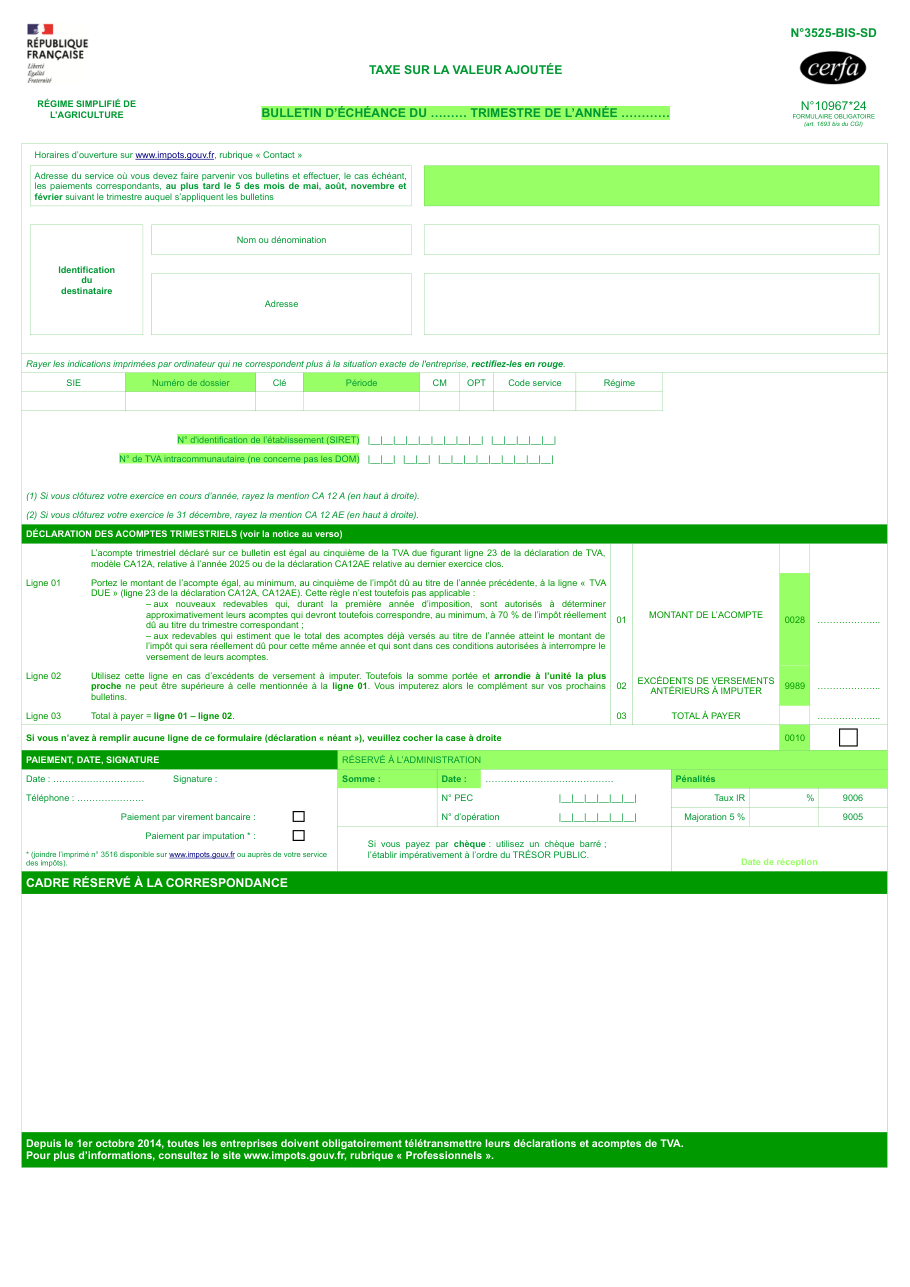
Formulaire impots.gouv.fr n° 3525-BIS, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Envoyer le bulletin par courrier : il se télédéclare et l'acompte se télépaie, comme toutes les déclarations de TVA depuis le 1er octobre 2014.
- Porter plusieurs trimestres sur un même bulletin : la notice l'interdit, il faut un bulletin par trimestre.
- Ne plus déposer de bulletin quand on cesse de payer : il faut continuer à le déposer avec 0 aux lignes 01 et 03, une omission étant sanctionnée par une amende.
- Sauter des acomptes puis reprendre les versements : des pénalités de retard s'appliquent, même si l'insuffisance reste inférieure à 30 %.
- Verser des acomptes trop faibles : si la TVA de l'année dépasse de plus de 30 % les acomptes versés, intérêts de retard et majoration s'appliquent.
Questions fréquentes
Quand déposer le 3525 bis ?
Comment calculer l'acompte de TVA du 3525 bis ?
Faut-il déposer le formulaire 3525 bis en ligne ?
Qui est dispensé d'acomptes, et peut-on les arrêter en cours d'année ?
3525 bis, 3517-AGR ou CA3 : lequel utiliser ?
Le régime simplifié agricole change-t-il en 2027 ?
On la cherche aussi avec ces mots
- TVA exploitation agricole
- TVA agriculteur
- échéance TVA agricole
- déclaration TVA agriculture
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
À voir aussi
Découvrir des formulaires similaires
Payer un acompte de TVA au régime simplifié
impots.gouv.fr n° 3514-SD
Régulariser un acompte de TVA au régime des acomptes provisionnels
impots.gouv.fr n° 3515-SD
Liasse fiscale du régime simplifié d'imposition (tableaux 2033)
impots.gouv.fr n° 2033-SD
Déclarer la TVA au régime simplifié (CA12)
impots.gouv.fr n° 3517-S-SD
Demander le remboursement forfaitaire de TVA comme exploitant agricole
impots.gouv.fr n° 3520-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites