✦Douanes et fiscalité
Déclarer son impôt sur la fortune immobilière
Formulaire impots.gouv.fr n° 2042-IFI
Fiche mise à jour le 16 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé et rempli à la main. Plume y détecte les champs et vous laisse le remplir à l'écran.
Cette déclaration recense le patrimoine immobilier net imposable du foyer : biens professionnels exonérés, biens détenus directement ou indirectement, passif, versements ouvrant droit à réduction et plafonnement.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Plume repère d'abord les champs du formulaire, avec votre accord : comptez de quelques secondes à quelques minutes par page, selon sa densité. Ce repérage compte les pages du formulaire sur vos pages du mois, même pour le remplir vous-même.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
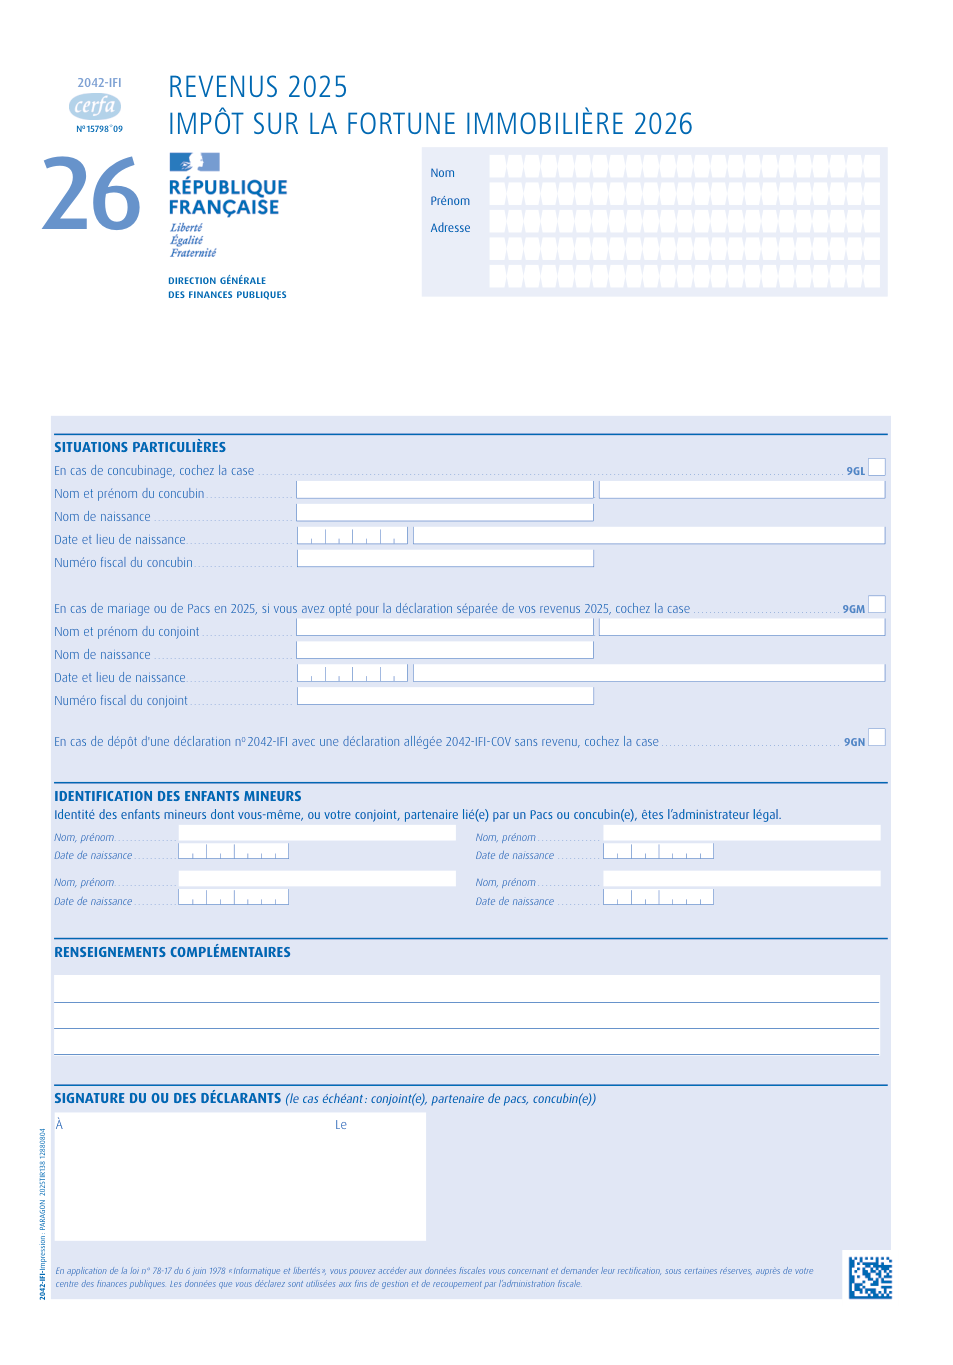
Formulaire impots.gouv.fr n° 2042-IFI, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
2 pièces à réunir
- Si vous déclarez au nom d'un autre redevable, comme tuteur, curateur, mandataire ou héritier : une pièce qui justifie votre qualité.
- Si vous déposez une déclaration pour la première fois avec la chemise 2042-IFI-COV : une copie d'un justificatif d'identité, par exemple la carte d'identité ou le passeport.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Déposer l'IFI sur papier alors que les revenus sont déclarés en ligne : dans ce cas, l'IFI se déclare aussi en ligne.
- Oublier de cocher la case IF en première page de la déclaration de revenus 2042 quand on dépose sur papier.
- Retenir la situation de famille de la fin d'année : c'est celle du 1er janvier 2026 qui compte, et un couple marié ou pacsé en 2025 déclare le patrimoine du couple, même s'il a choisi l'imposition distincte de ses revenus.
- Appliquer l'abattement de 30 % à deux logements : une seule résidence principale y a droit.
- Envoyer la déclaration papier après le 19 mai 2026.
Questions fréquentes
Où télécharger le formulaire 2042-IFI de 2026 ?
Qui doit remplir la déclaration 2042-IFI ?
Quelle est la date limite pour déclarer l'IFI en 2026 ?
Comment envoyer la 2042-IFI sur papier ?
Où envoyer la déclaration d'IFI si j'habite hors de France ?
Comment déclarer sa résidence principale dans la 2042-IFI ?
Existe-t-il une décote pour l'IFI ?
On la cherche aussi avec ces mots
- IFI
- patrimoine immobilier imposable
- biens immobiliers imposables
- dettes déductibles IFI
- plafonnement IFI
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Signaler une erreur sur cette page Comment nos fiches sont écrites