✦Douanes et fiscalité
Liquider et régulariser la taxe sur les salaires de l'année
Formulaire impots.gouv.fr n° 2502-SD
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (99 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cette déclaration annuelle liquide la taxe sur les salaires pour l'ensemble des établissements, applique les mesures d'allègement, et arrête le solde à payer ou l'excédent.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 99.
Document officiel disponible auprès de impots.gouv.fr.
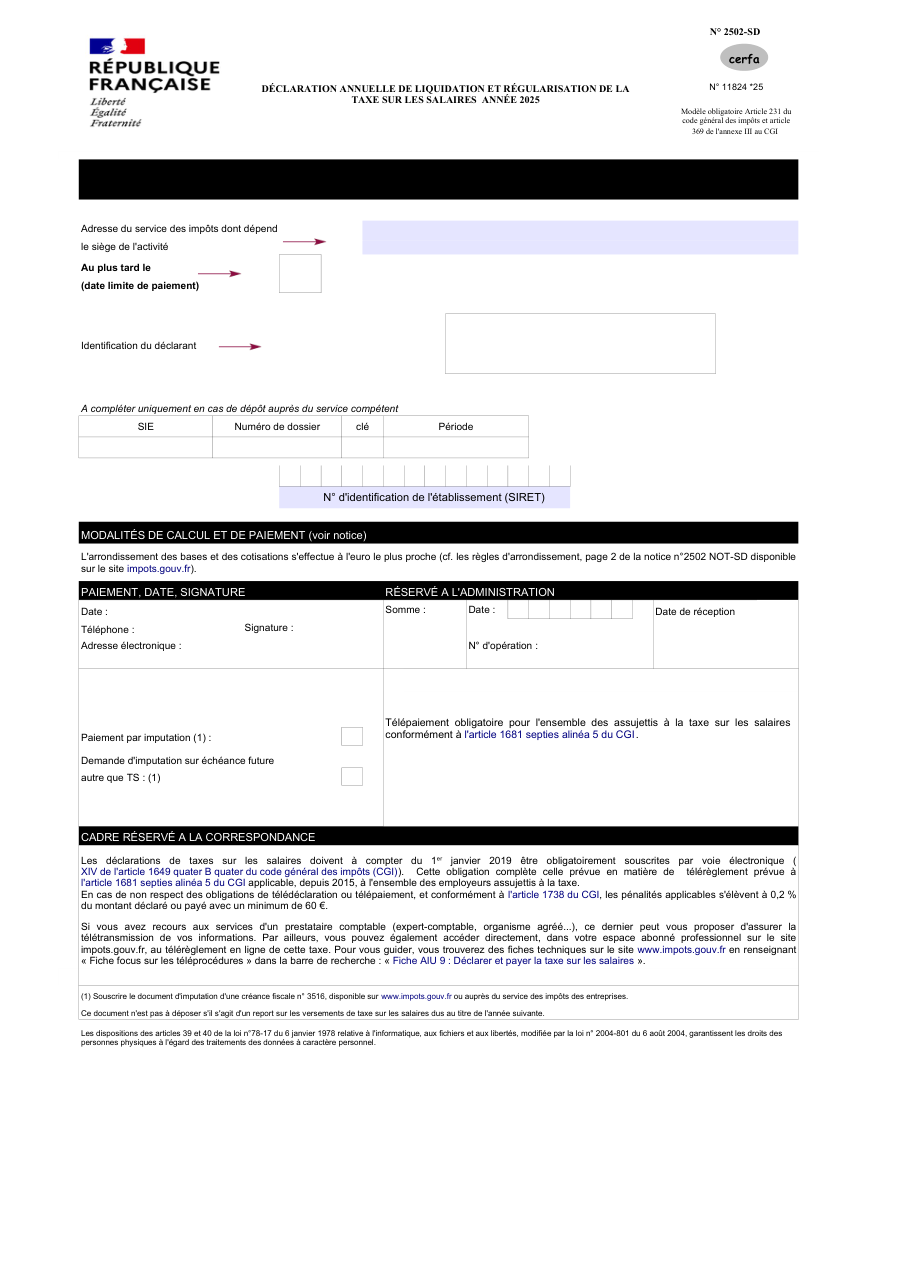
Formulaire impots.gouv.fr n° 2502-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Ne liquider la taxe que pour un établissement : la déclaration la calcule pour l'ensemble d'entre eux.
- Payer autrement que par télépaiement, que le document rend obligatoire pour tous les assujettis.
- Déposer la déclaration alors qu'il s'agit d'un report sur les versements dus au titre de l'année suivante.
- Oublier d'imputer les acomptes et les excédents avant d'arrêter le solde.
- Négliger la date limite de paiement portée en tête du formulaire, qui commande l'échéance.
Questions fréquentes
Comment la déclaration s'enchaîne-t-elle ?
Comment payer ?
Peut-on demander l'imputation sur une échéance future ?
Y a-t-il un cas où l'on ne dépose pas ?
Comment arrondir les montants ?
On la cherche aussi avec ces mots
- taxe sur salaires employeur
- calcul taxe salaires
- régularisation taxe salaires
- masse salariale taxe
- solde taxe salaires
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Signaler une erreur sur cette page Comment nos fiches sont écrites