✦Entreprise et professionnel
Déclaration de la taxe roches ornementales et de construction (TROC)
Formulaire cerfa n° 14101
Fiche mise à jour le 12 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (20 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Ce document sert à déclarer les chiffres d’affaires retenus pour la taxe sur les roches ornementales et de construction et à calculer la taxe due pour la période renseignée.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 20.
Document officiel disponible auprès de service-public.fr.
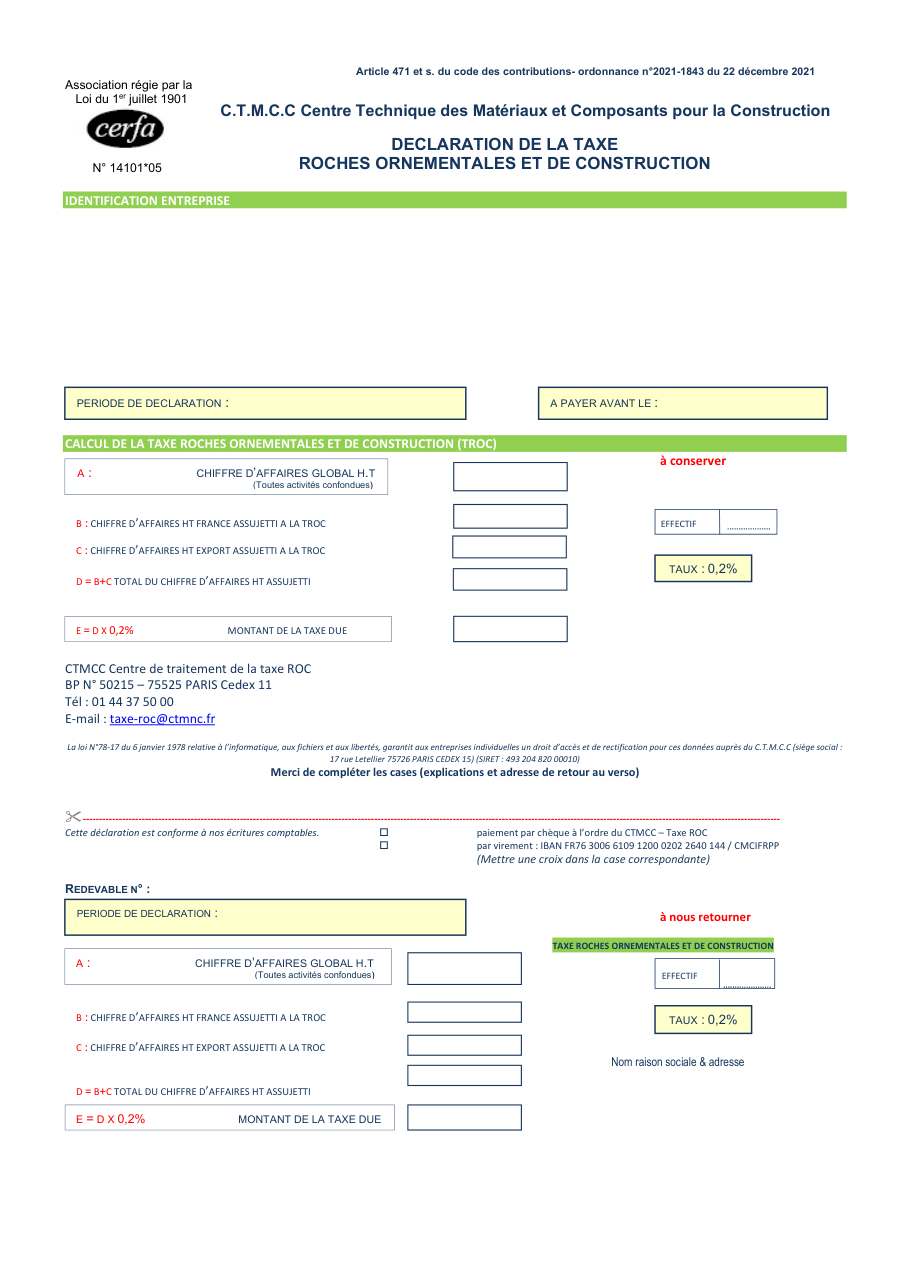
Cerfa 14101, tel qu'il est publié aujourd'hui par l'administration.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Ne renvoyez pas la partie marquée « à conserver » : l’imprimé la distingue de la partie « à nous retourner ».
- Ne considérez pas toute revente de produits achetés comme soumise à la taxe : le document exonère les reventes en l’état sans transformation, sauf fabrication sur plans, dessins ou modèles.
- Ne généralisez pas l’exonération liée au patrimoine : elle vise certains produits destinés à être directement mis en œuvre dans des monuments historiques classés ou inscrits ou dans le petit patrimoine rural non protégé.
Questions fréquentes
Quelles informations d’identité et d’effectif faut-il renseigner ?
Comment faut-il répartir le chiffre d’affaires déclaré ?
Comment calculer la taxe due ?
Comment indiquer le mode de paiement ?
La déclaration reste-t-elle obligatoire lorsque la taxe n’est pas mise en recouvrement ?
On la cherche aussi avec ces mots
- taxe carrières
- roches décoratives
- matériaux construction
- exploitation carrière
- taxe extraction
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Signaler une erreur sur cette page Comment nos fiches sont écrites