✦Entreprise et professionnel
Calcul du crédit d’impôt cinéma pour une œuvre
Formulaire impots.gouv.fr n° 2069-CI-FC-SD · champs interactifs du PDF officiel : 50
Fiche mise à jour le 16 octobre 2026
Cette fiche aide l’entreprise à calculer, pour chaque exercice et chaque œuvre cinématographique agréée, le crédit d’impôt cinéma et son montant global.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 50.
Document officiel disponible auprès de impots.gouv.fr.
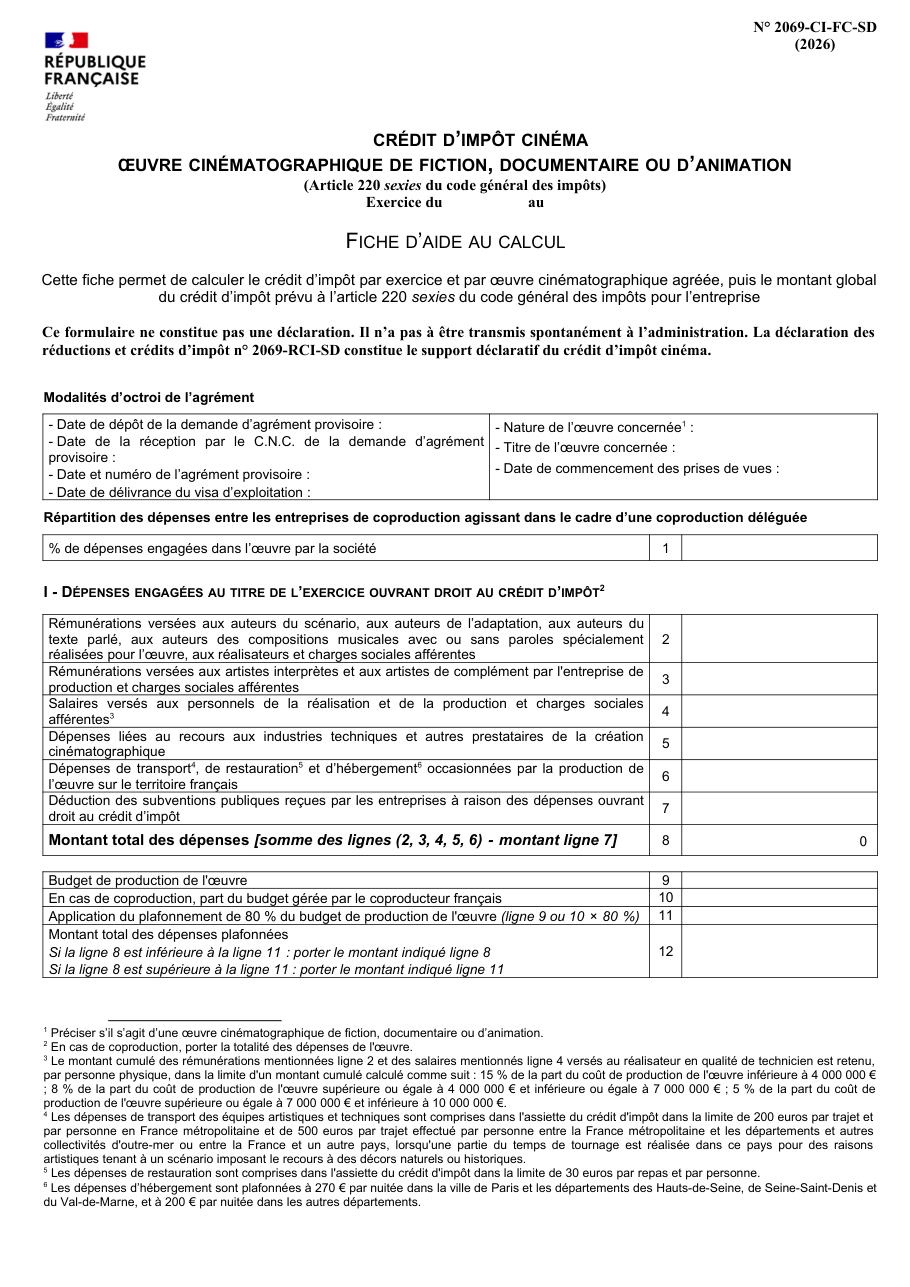
Formulaire impots.gouv.fr n° 2069-CI-FC-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
2 pièces à réunir
- Aucune pièce : la fiche se conserve et ne se transmet pas. Réunissez les dates de la demande d'agrément provisoire, de sa réception par le CNC et de l'agrément, la date du début des prises de vues et celle du visa d'exploitation.
- Les dépenses de l'exercice par catégorie, le budget de production, la part de chaque coproducteur et les aides publiques reçues depuis le début des prises de vues.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Envoyer la fiche à l'administration au lieu de reporter le crédit sur la 2069-RCI-SD.
- Oublier de déduire les subventions publiques reçues pour les dépenses retenues.
- Appliquer le taux de 30 % à une fiction sans traitement numérique d'au moins 15 % des plans, ni tournage principalement en français.
- Oublier les crédits d'impôt déjà obtenus pour la même œuvre dans le plafond de 30 millions d'euros.
- Dépasser les plafonds de transport, de repas ou d'hébergement.
Questions fréquentes
Faut-il envoyer la fiche 2069-CI-FC-SD aux impôts ?
Quelles dépenses ouvrent droit au crédit d'impôt cinéma ?
Quel est le taux du crédit d'impôt cinéma ?
Quels plafonds s'appliquent aux frais de tournage ?
Comment calculer en cas de coproduction ?
Existe-t-il une limite pour l'ensemble des aides publiques ?
Peut-on remplir la fiche 2069-CI-FC-SD à l'écran ?
On la cherche aussi avec ces mots
- crédit impôt film
- production cinématographique
- film agréé
- aide fiscale cinéma
- entreprise production film
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
À voir aussi
Découvrir des formulaires similaires
Déclarer le crédit d'impôt recherche et le crédit d'impôt recherche collaborative
impots.gouv.fr n° 2069-A-SD
Déclarer le crédit d'impôt famille
impots.gouv.fr n° 2069-FA-SD
Récapituler les réductions et crédits d'impôt d'une entreprise
impots.gouv.fr n° 2069-RCI-SD
Crédit d'impôt pour certains investissements réalisés en Corse
impots.gouv.fr n° 2069-D-SD
Déclarer les versements faits au titre des contrats de location d'emplacements d'affichage
impots.gouv.fr n° 2061-SD
Déclarer un contrat de prêt
impots.gouv.fr n° 2062
Notifier son appartenance au champ des obligations déclaratives internationales
impots.gouv.fr n° 2065-INT-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites