✦Douanes et fiscalité
Calculer le crédit d'impôt pour la production de spectacles vivants
Formulaire impots.gouv.fr n° 2079-SV-FC-SD · champs interactifs du PDF officiel : 61
Fiche mise à jour le 16 octobre 2026
Cette fiche d'aide au calcul chiffre, spectacle par spectacle puis pour l'exercice entier, le crédit d'impôt dont bénéficie l'entreprise qui produit un spectacle vivant musical ou de variétés agréé.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
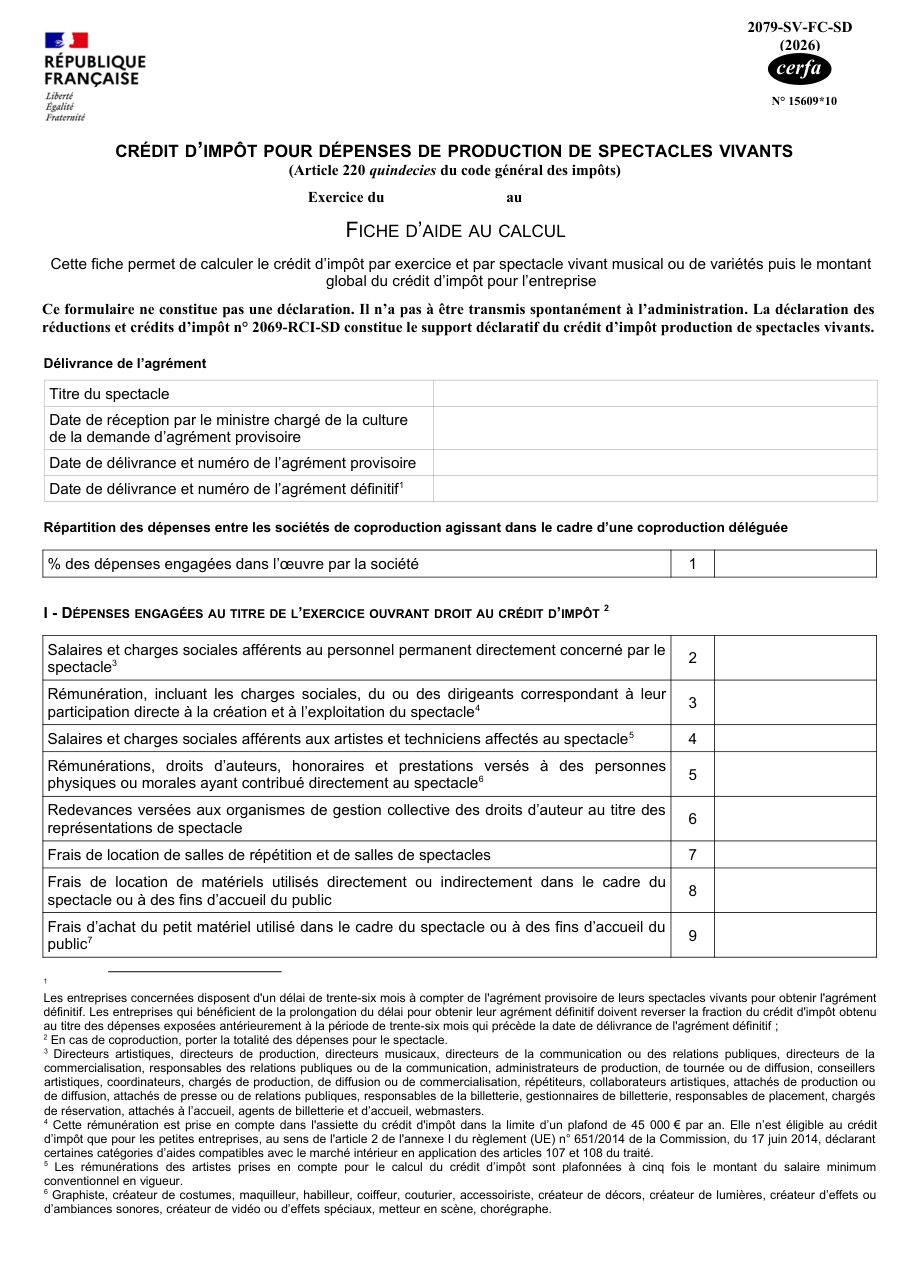
Formulaire impots.gouv.fr n° 2079-SV-FC-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
2 pièces à réunir
- Aucune pièce : la fiche se conserve. Réunissez le titre du spectacle, la date de réception de la demande d'agrément provisoire par le ministère, les dates et numéros des agréments provisoire et définitif, et la part des dépenses de la société en cas de coproduction déléguée.
- Les dépenses de l'exercice par catégorie, les subventions publiques non remboursables, les aides « tour support » du producteur phonographique et les dépenses déjà retenues les années précédentes pour ce spectacle.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Envoyer la fiche à l'administration au lieu de reporter le crédit sur la 2069-RCI-SD.
- Appliquer le taux de 30 % sans être une petite ou moyenne entreprise au sens européen.
- Oublier les dépenses des années précédentes dans le plafond de 500 000 euros par spectacle.
- Retenir la rémunération des dirigeants dans une entreprise qui n'est pas une petite entreprise.
- Laisser passer les trente-six mois pour obtenir l'agrément définitif.
Questions fréquentes
Faut-il envoyer la fiche 2079-SV-FC-SD aux impôts ?
Quel est le taux du crédit d'impôt spectacles vivants ?
Quelles dépenses ouvrent droit au crédit d'impôt ?
Quels plafonds s'appliquent ?
Que se passe-t-il si l'agrément définitif tarde ?
Que déduire des dépenses ?
Peut-on remplir la fiche 2079-SV-FC-SD à l'écran ?
On la cherche aussi avec ces mots
- spectacle musical
- production concert
- producteur spectacle
- crédit impôt concert
- spectacle variétés
- dépenses spectacle vivant
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Calculer le crédit d'impôt pour la production audiovisuelle
impots.gouv.fr n° 2079-AV-FC-SD
Calculer le crédit d'impôt de la production exécutive d'œuvres étrangères
impots.gouv.fr n° 2079-CINT-FC-SD
Déclarer le crédit d'impôt pour la production d'œuvres phonographiques
impots.gouv.fr n° 2079-DIS-SD
Récapituler le crédit d'impôt phonographique de l'exercice
impots.gouv.fr n° 2079-DIS-R-SD
Fiche d'aide au calcul du crédit d'impôt sur les carburants d'aviation durables
impots.gouv.fr n° 2079-CAD-FC-SD
Fiche d'aide au calcul du crédit d'impôt compétitivité emploi à Mayotte
impots.gouv.fr n° 2079-CICE-FC
Calculer le crédit d'impôt formation du dirigeant
impots.gouv.fr n° 2079-FCE-FC
Demande d'équivalence de titre pour une licence d'entrepreneur de spectacles vivants
cerfa 11784
Signaler une erreur sur cette page Comment nos fiches sont écrites