✦Douanes et fiscalité
Notifier son appartenance au champ des obligations déclaratives internationales
Formulaire impots.gouv.fr n° 2065-INT-SD
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (50 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Ce formulaire obligatoire indique à l'administration fiscale le rôle qu'une entité française joue dans la déclaration pays par pays de son groupe, et sa position au regard de l'imposition minimale mondiale des groupes.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 50.
Document officiel disponible auprès de impots.gouv.fr.
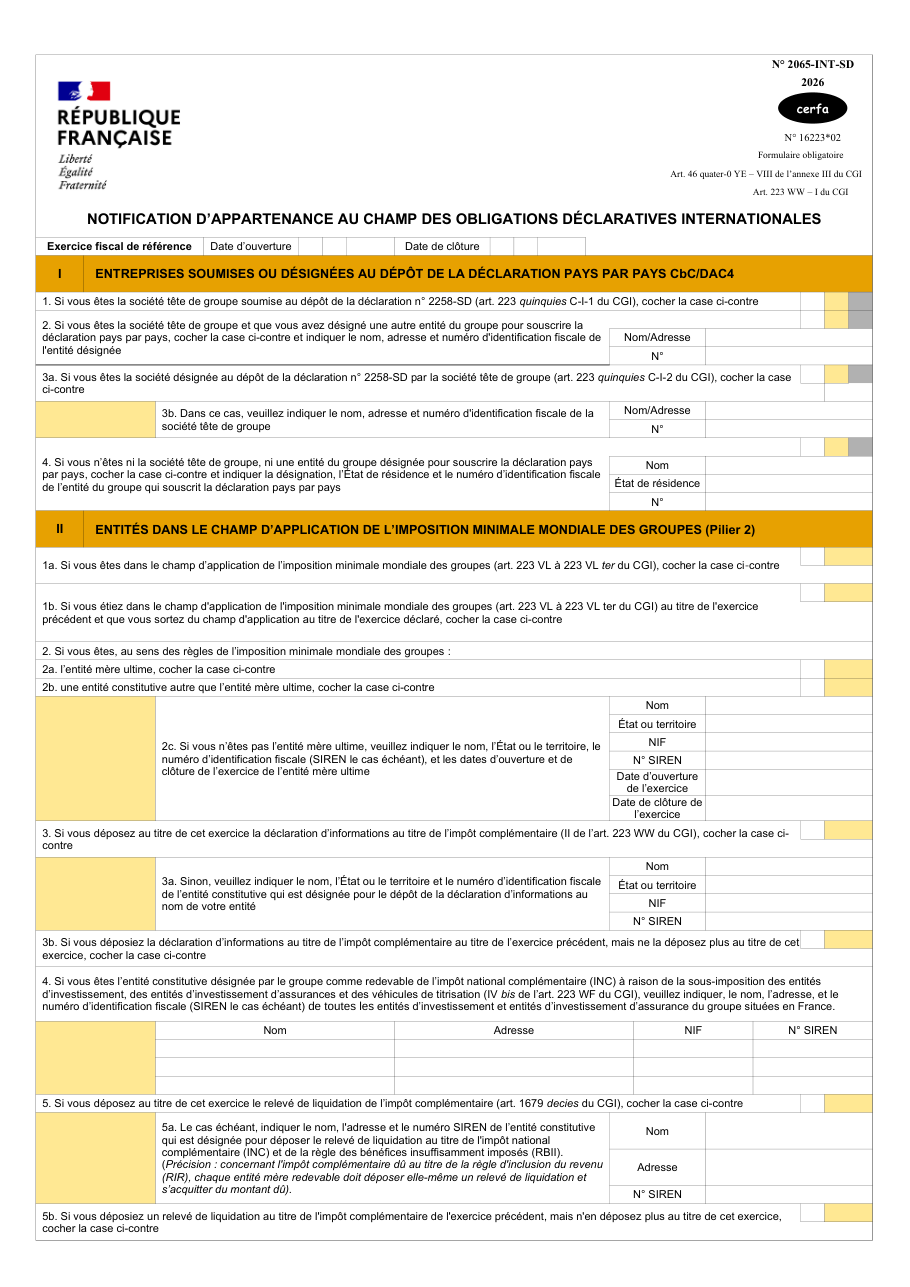
Formulaire impots.gouv.fr n° 2065-INT-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Remplir plusieurs paragraphes du cadre pays par pays alors qu'un seul correspond à votre situation.
- Désigner une autre entité pour souscrire la déclaration pays par pays sans donner son nom, son adresse et son numéro d'identification fiscale.
- Oublier les dates d'ouverture et de clôture de l'exercice de l'entité mère ultime, que le formulaire réclame quand vous n'en êtes pas une.
- Ne pas cocher la case de sortie du champ alors que vous y étiez au titre de l'exercice précédent.
- Croire qu'une entité désignée peut déposer le relevé de liquidation au titre de la règle d'inclusion du revenu, alors que chaque entité mère redevable doit le faire elle-même.
Questions fréquentes
Ce formulaire se dépose-t-il seul ?
Faut-il remplir tous les paragraphes ?
Que demande le cadre sur l'imposition minimale mondiale ?
Qui dépose la déclaration d'informations et le relevé de liquidation ?
Que faire si la situation a changé depuis l'exercice précédent ?
On la cherche aussi avec ces mots
- déclaration pays par pays
- impôt minimum mondial
- groupe multinational
- entité française groupe
- fiscalité internationale groupe
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Déclaration complémentaire d'impôt sur les sociétés pour les conventions internationales
impots.gouv.fr n° 2066-SD
Déclarer les versements faits au titre des contrats de location d'emplacements d'affichage
impots.gouv.fr n° 2061-SD
Déclarer un contrat de prêt
impots.gouv.fr n° 2062
Déclarer le résultat d'une société à l'impôt sur les sociétés
impots.gouv.fr n° 2065-SD
Relevé des frais déductibles liés à des États et territoires non coopératifs
impots.gouv.fr n° 2067-BIS-SD
Établir le relevé des frais généraux de l'entreprise
impots.gouv.fr n° 2067-SD
Déclarer le crédit d'impôt recherche et le crédit d'impôt recherche collaborative
impots.gouv.fr n° 2069-A-SD
Déclarer le crédit d'impôt famille
impots.gouv.fr n° 2069-FA-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites