✦Douanes et fiscalité

Déclaration d’impôt des organismes sans but lucratif

Formulaire impots.gouv.fr n° 2070-SD · champs interactifs du PDF officiel : 193

Fiche mise à jour le 16 octobre 2026

Ce formulaire permet à une collectivité publique ou privée sans but lucratif de déclarer ses revenus et de déterminer l’impôt à payer ou à restituer.

Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.

Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.

Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.

Document officiel disponible auprès de impots.gouv.fr.
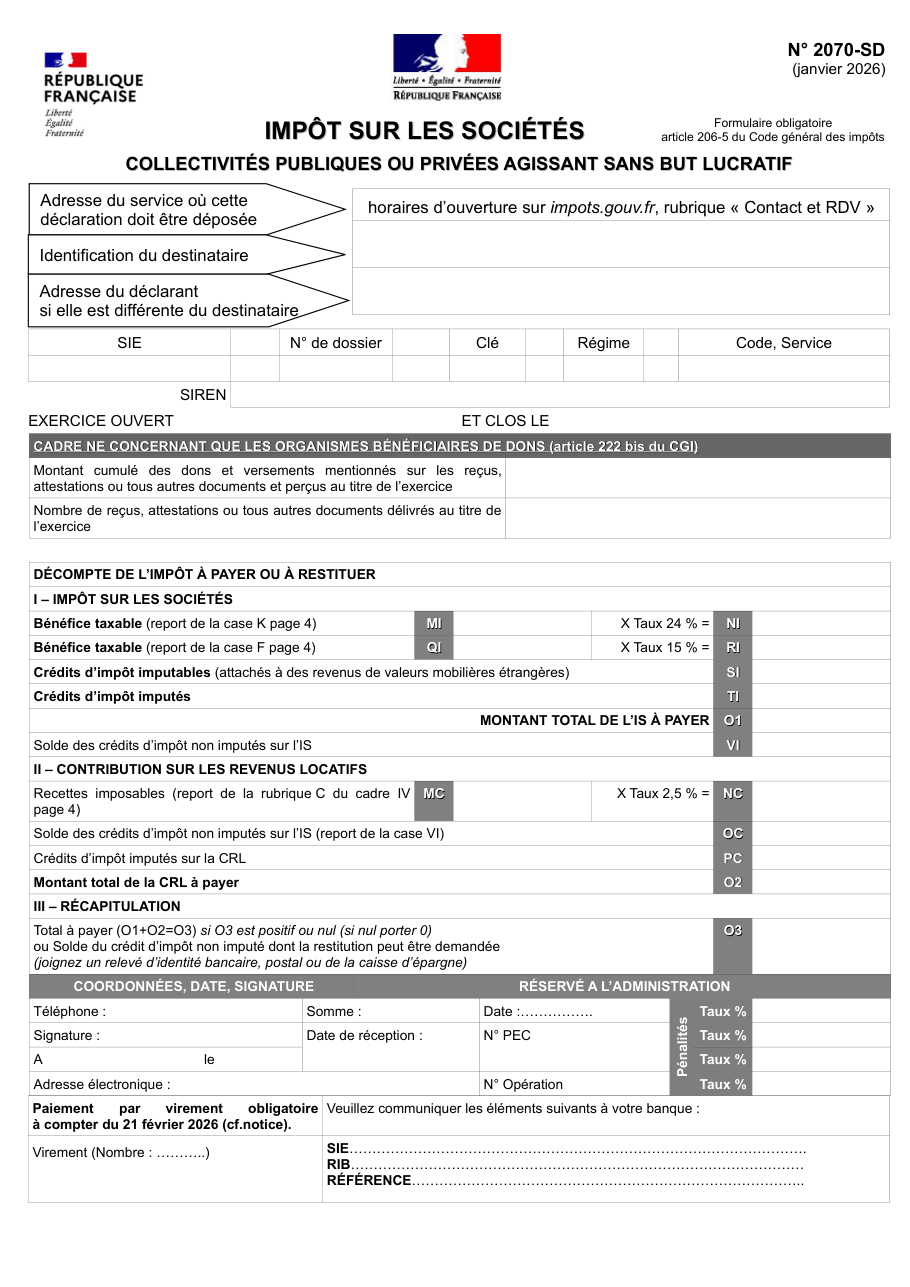
Page 1 du formulaire impots.gouv.fr n° 2070-SD — Déclaration d’impôt des organismes sans but lucratif

Formulaire impots.gouv.fr n° 2070-SD, tel qu'il est publié aujourd'hui par l'organisme.

Ce qu'il faut savoir avant de commencer

Qui doit remplir ce formulaire ?
Le formulaire 2070-SD est la déclaration d'impôt sur les sociétés des collectivités publiques ou privées qui agissent sans but lucratif, prévue par l'article 206-5 du code général des impôts. Elle est souscrite par les établissements publics, les associations, par exemple de la loi de 1901 ou reconnues d'utilité publique, et les autres organismes sans but lucratif qui perçoivent certains revenus de capitaux mobiliers, des revenus fonciers ou des bénéfices agricoles ou forestiers, non rattachés à une activité lucrative. Ces revenus patrimoniaux sont imposés à des taux réduits. Les fondations reconnues d'utilité publique et certains fonds de dotation ne sont pas concernés. Les organismes qui délivrent des reçus fiscaux pour des dons y déclarent aussi le montant de ces dons.
2 pièces à réunir
  • Si un solde de crédit d'impôt non imputé peut être restitué : un relevé d'identité bancaire, postal ou de caisse d'épargne.
  • Le paiement de l'impôt, par virement obligatoire depuis le 21 février 2026, sur le compte du service des impôts des entreprises du lieu de dépôt.

Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces

Préparer vos pièces

Les erreurs qui font rejeter le dossier
  • Payer par chèque : depuis le 21 février 2026, le virement est obligatoire.
  • Déposer après le deuxième jour ouvré suivant le 1er mai pour un exercice clos au 31 décembre.
  • Oublier le cadre des dons quand l'organisme délivre des reçus fiscaux.
  • Déclarer des revenus liés à une activité lucrative sur la 2070 : ils relèvent de la déclaration 2065.
  • Demander la restitution d'un crédit d'impôt sans joindre de relevé d'identité bancaire.

Questions fréquentes

Quand déposer la déclaration 2070-SD ?
Au plus tard à la date de dépôt de la déclaration annuelle de résultats, soit dans les trois mois de la clôture de l'exercice. Pour un exercice clos le 31 décembre, au plus tard le deuxième jour ouvré qui suit le 1er mai ; pour l'exercice 2025, c'était le 5 mai 2026. Aucun acompte n'est à verser au titre de l'impôt sur les sociétés et de la contribution sur les revenus locatifs.
À quels taux les revenus sont-ils imposés ?
Selon la déclaration de janvier 2026, au taux de 24 % pour la plupart des revenus de capitaux mobiliers, comme les intérêts de créances, de dépôts ou de comptes courants, et pour les revenus fonciers et agricoles ; à 10 % pour certains produits de titres de créances négociables et d'obligations ; à 15 % pour les dividendes. La contribution sur les revenus locatifs, au taux de 2,5 %, s'ajoute pour certaines locations.
Que déclare un organisme qui reçoit des dons ?
Selon l'article 222 bis du code général des impôts, un organisme qui délivre des reçus ouvrant droit à une réduction d'impôt déclare chaque année le montant global des dons et versements mentionnés sur ces reçus et perçus l'année civile précédente, ou lors du dernier exercice clos, ainsi que le nombre de reçus délivrés. Un cadre de la 2070-SD y est réservé.
Et si l'association a aussi une activité lucrative ?
Elle dépose en plus une déclaration de résultats n° 2065 et ses annexes auprès du service des impôts des entreprises. Les associations échappent toutefois aux impôts commerciaux, impôt sur les sociétés, TVA et contribution économique territoriale, lorsque leurs recettes commerciales accessoires ne dépassent pas 80 011 euros, selon la notice. Un organisme imposé sur la totalité de ses opérations dépose seulement la 2065.
Quand la contribution sur les revenus locatifs s'applique-t-elle ?
Aux revenus des locations d'immeubles bâtis achevés depuis au moins quinze ans au 1er janvier de l'année d'imposition. En sont notamment exonérés les locations soumises à la TVA et celles dont le loyer perçu en 2025 n'excède pas 1 830 euros par local et par location.
Quelle version de la déclaration 2070-SD utiliser ?
La version de janvier 2026, formulaire obligatoire, avec sa notice 2070-NOT-SD de janvier 2026. Un retard de dépôt ou de paiement entraîne l'intérêt de retard de l'article 1727 du code général des impôts et, le cas échéant, des majorations.

On la cherche aussi avec ces mots

  • fiscalité association
  • impôt association
  • revenus association
  • fondation impôt
  • association sans but lucratif

Sources officielles consultées

Prêt à remplir ce formulaire ?

« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.

Signaler une erreur sur cette page Comment nos fiches sont écrites