✦Douanes et fiscalité
Suivre les ristournes de coopérative agricole reçues en parts sociales
Formulaire impots.gouv.fr n° 2140-REP-SD
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (103 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cet état suit les ristournes qu'une coopérative agricole verse en parts sociales et dont l'associé coopérateur a demandé le report d'imposition, puis leur réintégration quand ce report prend fin.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 103.
Document officiel disponible auprès de impots.gouv.fr.
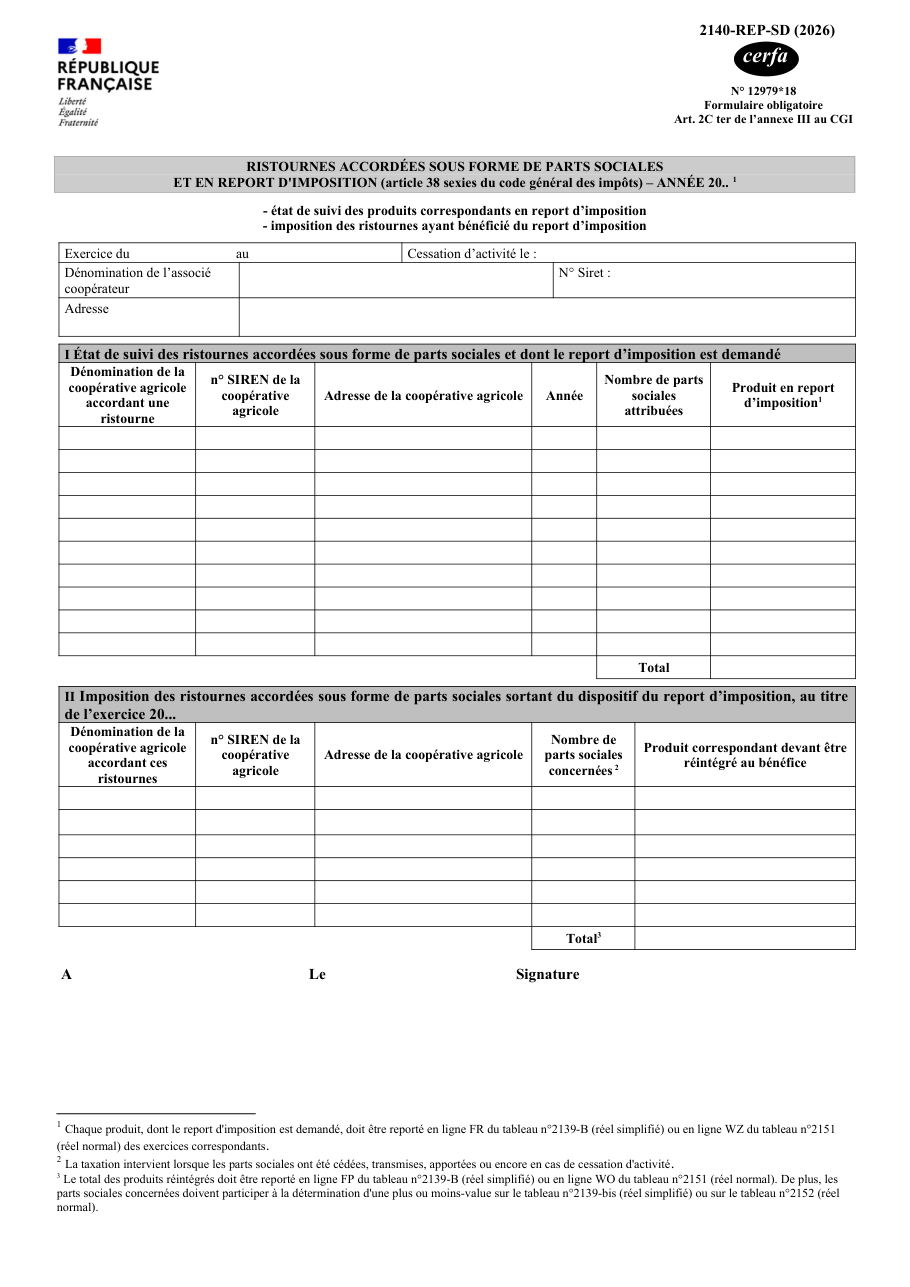
Formulaire impots.gouv.fr n° 2140-REP-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Ne remplir que la première partie, en laissant de côté les ristournes qui sortent du report au titre de l'exercice.
- Oublier de reporter le produit en report et les produits réintégrés sur les lignes des tableaux que le document désigne.
- Négliger la plus ou moins-value que les parts sociales réintégrées doivent servir à déterminer.
- Passer sous silence une cessation d'activité, qui déclenche la taxation des ristournes en report.
- Le PDF ne porte aucun champ cliquable : il faut l'imprimer et le remplir à la main.
Questions fréquentes
Que contient la première partie ?
Et la seconde ?
Quand la taxation intervient-elle ?
Où reporter les montants ?
Faut-il faire autre chose des parts sociales réintégrées ?
On la cherche aussi avec ces mots
- coopérateur agricole
- report imposition ristournes
- réintégration fiscale ristournes
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Signaler une erreur sur cette page Comment nos fiches sont écrites