✦Douanes et fiscalité
Liquider l'impôt complémentaire du Pilier 2
Formulaire impots.gouv.fr n° 2272-SD
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé et rempli à la main. Plume y détecte les champs et vous laisse le remplir à l'écran.
Ce relevé calcule et déclare l'impôt complémentaire dû en France par un groupe au titre du Pilier 2, en séparant la règle d'inclusion des revenus, celle des bénéfices insuffisamment imposés et l'impôt national complémentaire.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Plume repère d'abord les champs du formulaire, avec votre accord : comptez de quelques secondes à quelques minutes par page, selon sa densité. Ce repérage compte les pages du formulaire sur vos pages du mois, même pour le remplir vous-même.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
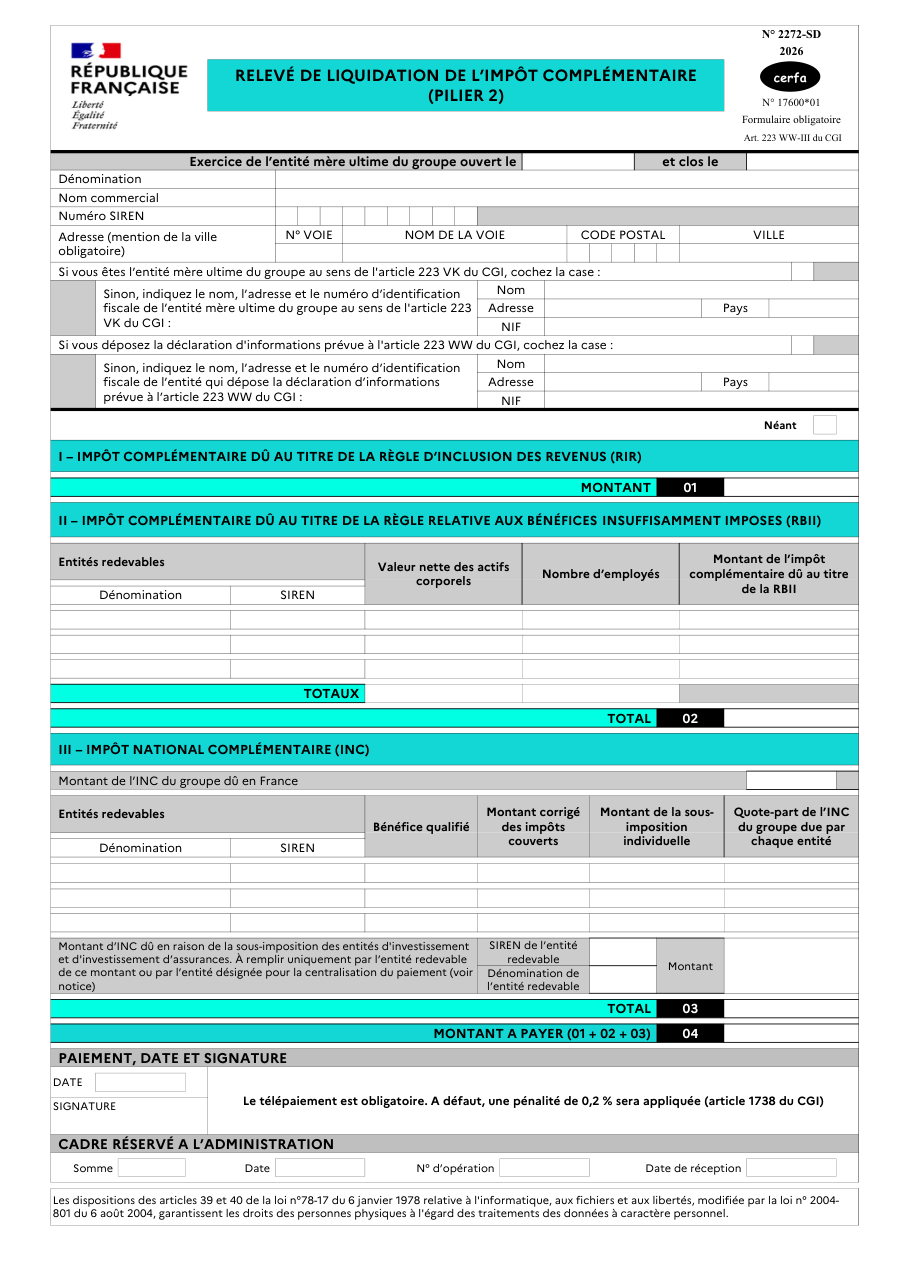
Formulaire impots.gouv.fr n° 2272-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Ne rien déposer parce qu'aucun impôt n'est finalement dû, alors que la notice réclame le relevé avec la mention « néant » cochée.
- Porter des identifiants ou des montants qui ne correspondent pas strictement à ceux de la déclaration d'informations : la notice signale que la discordance se solde par une insuffisance de paiement lors du rapprochement.
- Croire l'entité déchargée parce qu'une entité centralisatrice a été désignée : chacune reste redevable de sa quote-part en cas de défaut de versement.
- Oublier d'identifier l'entité mère ultime quand on ne l'est pas soi-même : le relevé demande alors son nom, son adresse, son pays et son numéro d'identification fiscale.
- Le PDF ne porte aucun champ cliquable : il faut l'imprimer et le remplir à la main.
Questions fréquentes
Faut-il déposer le relevé quand rien n'est dû ?
Qu'est-ce que la déclaration d'informations dont parle le relevé ?
Que se passe-t-il si l'entité désignée pour payer ne verse rien ?
Que contiennent les trois cadres de calcul ?
Faut-il détailler les entités redevables ?
On la cherche aussi avec ces mots
- impôt minimum mondial
- taxe mondiale entreprises
- règle d'inclusion du revenu
- bénéfices insuffisamment imposés
- impôt national complémentaire
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
À voir aussi
Signaler une erreur sur cette page Comment nos fiches sont écrites