✦Douanes et fiscalité
Déclarer et payer la taxe sur les conventions d'assurances
Formulaire impots.gouv.fr n° 2787-SD · champs interactifs du PDF officiel : 340
Cette déclaration récapitule, mois par mois, les bases et le montant de la taxe sur les conventions d'assurances et des contributions assimilées, et sert à en régler le paiement.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
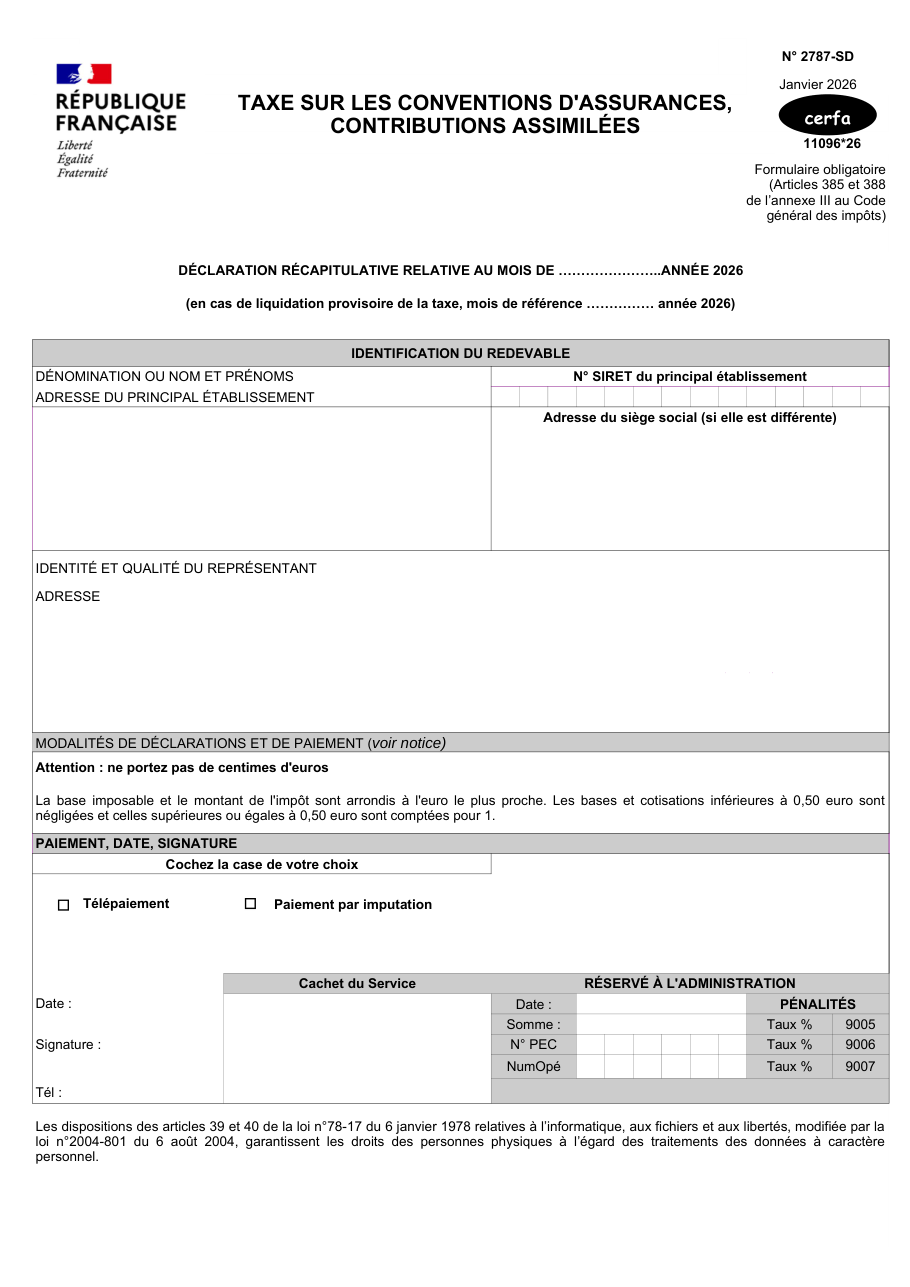
Formulaire impots.gouv.fr n° 2787-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Porter des centimes, que le formulaire refuse deux fois plutôt qu'une.
- Confondre le mois déclaré et le mois de référence, ce dernier n'étant demandé qu'en cas de liquidation provisoire de la taxe.
- Additionner sur une même ligne des risques que le tableau sépare, chacun ayant son propre taux et sa propre affectation.
- Oublier de reporter l'excédent à imputer, que le tableau suit d'une colonne à l'autre.
- Laisser vides l'identité et la qualité du représentant, que la déclaration demande à côté de celles du redevable.
Questions fréquentes
À quelle période la déclaration se rapporte-t-elle ?
Comment le paiement est-il fait ?
Comment le tableau de calcul est-il organisé ?
Quels risques le tableau distingue-t-il ?
Comment arrondir les montants ?
On la cherche aussi avec ces mots
- tsca
- contributions assurance
- compagnie assurance
- primes d'assurance
- fiscalité assureur
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Signaler une erreur sur cette page Comment nos fiches sont écrites