✦Douanes et fiscalité
Déclarer et payer la taxe sur les surfaces commerciales
Formulaire impots.gouv.fr n° 3350-SD · champs interactifs du PDF officiel : 93
Cette déclaration calcule la taxe sur les surfaces commerciales due par un établissement à partir de sa surface de vente, de son chiffre d'affaires et de sa durée d'exploitation, puis en règle le paiement.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 83.
Document officiel disponible auprès de impots.gouv.fr.
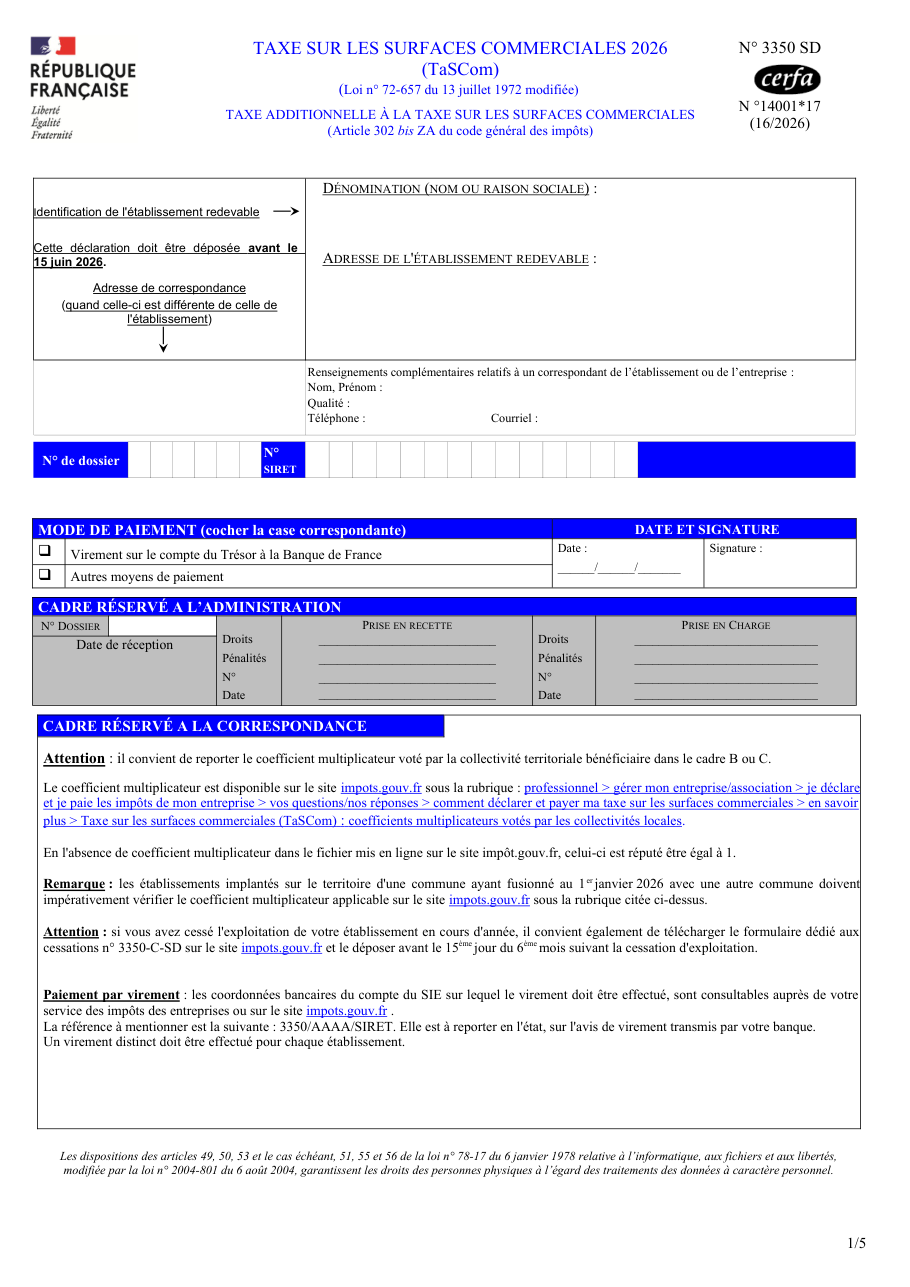
Formulaire impots.gouv.fr n° 3350-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Déposer la déclaration après l'échéance portée en tête du formulaire.
- Retenir le chiffre d'affaires brut sans l'annualiser en cas de création ou de fermeture temporaire en cours d'année, comme le formulaire le demande.
- Compter des positions de ravitaillement pour un établissement de vente ou de réparation d'automobiles, que le formulaire en dispense.
- Remplir le cadre d'une commune unique alors que l'établissement est à cheval sur plusieurs communes limitrophes, ou l'inverse.
- Oublier la réduction ouverte aux établissements situés dans un quartier prioritaire de la politique de la ville.
Questions fréquentes
Comment la taxe est-elle calculée ?
Qu'est-ce qui peut majorer ou réduire la taxe ?
Les positions de carburant comptent-elles ?
Quel cadre remplir selon la commune ?
Le montant dépend-il des collectivités ?
On la cherche aussi avec ces mots
- TASCOM
- taxe magasin
- grande surface
- centre commercial
- commerce de détail
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Déclarer et payer la taxe annuelle sur les surfaces de stationnement
impots.gouv.fr n° 6705-TS-SD
Déclarer la taxe sur les bureaux, locaux commerciaux, de stockage et surfaces de stationnement
impots.gouv.fr n° 6705-RK-SD
Récapituler ses déclarations de taxe sur les surfaces de stationnement
impots.gouv.fr n° 6705-TSR-SD
Déclarer à l'avance une vente en liquidation des marchandises d'un établissement commercial
cerfa 14809
Signaler une erreur sur cette page Comment nos fiches sont écrites