✦Douanes et fiscalité
Suivre les provisions pour dépréciation des titres et des immeubles de placement
Formulaire impots.gouv.fr n° 2027-H-SD
Fiche mise à jour le 16 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (216 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Ce formulaire obligatoire suit, exercice après exercice, les provisions pour dépréciation non admises en déduction sur les titres de sociétés à prépondérance immobilière et sur les immeubles de placement.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 216.
Document officiel disponible auprès de impots.gouv.fr.
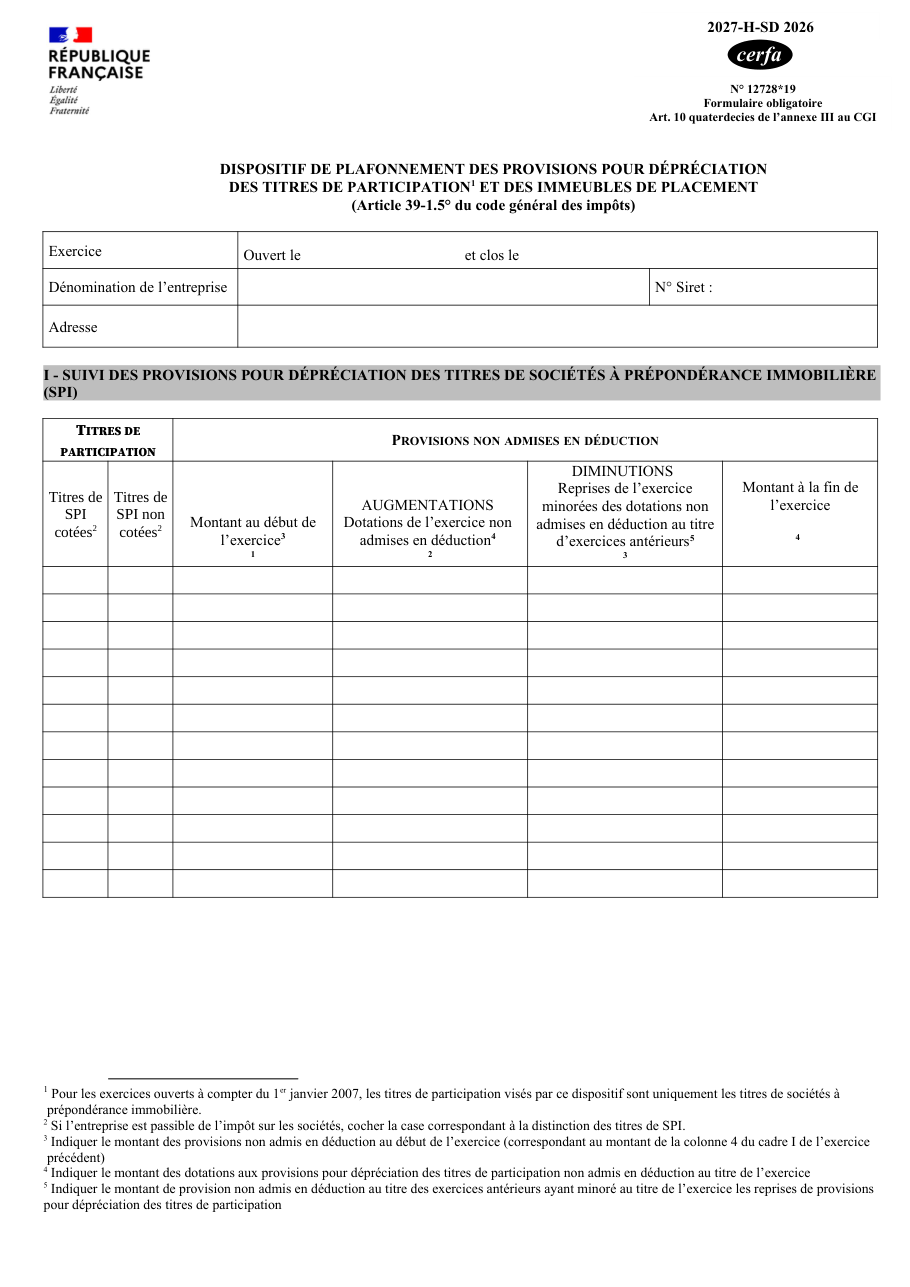
Formulaire impots.gouv.fr n° 2027-H-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
3 pièces à réunir
- Aucune pièce : l'état lui-même se joint à la déclaration de résultat de chaque exercice clos.
- L'état de l'exercice précédent, dont la dernière colonne donne le montant de début d'exercice.
- Pour chaque catégorie de titres et pour les immeubles, les dotations et reprises de provisions de l'exercice, la valeur réelle et le prix de revient qui donnent les plus-values latentes.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Reporter au début de l'exercice un montant différent de celui de la fin de l'exercice précédent.
- Mélanger les titres de sociétés à prépondérance immobilière cotées et non cotées.
- Laisser dans le suivi global un immeuble qui a perdu la qualité d'immeuble de placement.
- Oublier de reporter le total du suivi par immeuble dans le suivi global des reprises.
- Compter les plus-values latentes des immeubles donnés en crédit-bail, que le calcul écarte.
- Remplir le cadre C sans être membre d'un groupe fiscal, ou l'oublier en l'étant.
Questions fréquentes
Le formulaire 2027-H-SD est-il obligatoire ?
Quelles provisions sont plafonnées ?
Comment se calcule la part non déductible ?
Que deviennent les provisions non admises ?
Et si un immeuble perd la qualité d'immeuble de placement ?
Que remplissent les sociétés d'un groupe fiscal ?
Peut-on remplir le 2027-H-SD à l'écran ?
On la cherche aussi avec ces mots
- provisions non déductibles
- société prépondérance immobilière
- SPI
- dépréciation actifs immobiliers
- titres SPI
Sources officielles consultées
- Impots.gouv.fr : formulaire n° 2027-H-SD, plafonnement des provisions pour dépréciation des titres et des immeubles
- Impots.gouv.fr : état 2027-H-SD de 2026, cerfa n° 12728*19 (PDF)
- BOFiP : plafonnement des provisions pour dépréciation des immeubles de placement (BOI-BIC-PROV-40-10-20-30)
- BOFiP : modalités communes et suivi du plafonnement, état 2027-H-SD (BOI-BIC-PROV-40-10-20-40)
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Signaler une erreur sur cette page Comment nos fiches sont écrites