✦Douanes et fiscalité
Déclarer la constitution, la modification ou l'extinction d'un trust
Formulaire impots.gouv.fr n° 2181-TRUST1 · champs interactifs du PDF officiel : 1116
Fiche mise à jour le 16 octobre 2026
Cette déclaration fait connaître à l'administration fiscale la vie d'un trust rattaché à la France — sa constitution, sa modification ou son extinction — ainsi que le contenu de ses termes.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel porte déjà des champs : « Remplir manuellement » les ouvre tout de suite, sans analyse ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
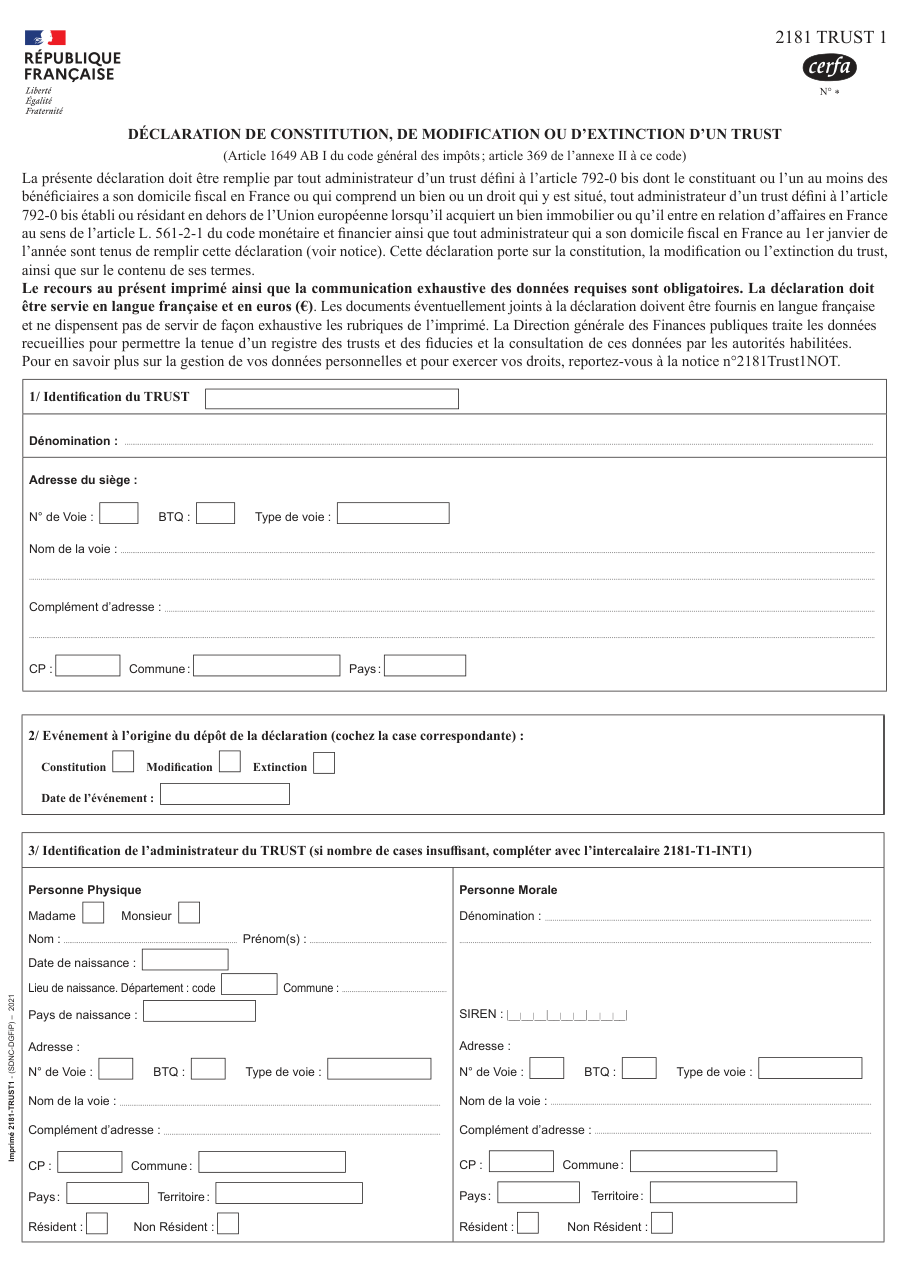
Formulaire impots.gouv.fr n° 2181-TRUST1, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
3 pièces à réunir
- L'intercalaire 2181-T1-INT1 si les cases prévues pour l'administrateur ne suffisent pas.
- Pour chaque personne morale constituant, bénéficiaire ou administrateur, tous ses éléments d'identification légaux selon le droit de son siège.
- Les documents utiles éventuels, en français, qui ne dispensent pas de remplir toutes les rubriques.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Laisser passer le mois qui suit l'événement.
- Remplir la déclaration en anglais ou en devises, alors que le français et l'euro sont imposés.
- Remplacer des rubriques par des documents joints, qui ne dispensent pas de les remplir.
- Oublier un bénéficiaire effectif, comme le protecteur du trust.
- Ne pas déclarer une distribution ou une sortie de biens, qui sont des modifications du trust.
- Confondre la 2181-TRUST1, pour les événements, et la 2181-TRUST2, pour la valeur annuelle des biens.
Questions fréquentes
Qui doit déposer la déclaration 2181-TRUST1 ?
Quand et où la déposer ?
Qu'est-ce qu'une modification du trust ?
Qui sont les bénéficiaires effectifs à déclarer ?
Y a-t-il des trusts dispensés ?
Faut-il aussi déclarer la valeur des biens du trust ?
Peut-on remplir la déclaration 2181-TRUST1 à l'écran ?
On la cherche aussi avec ces mots
- trust en france
- trust administration fiscale
- trust bénéficiaire
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Signaler une erreur sur cette page Comment nos fiches sont écrites