✦Emploi et formation
Faire attester le bénéfice net et les capitaux propres pour la participation des salariés
Formulaire impots.gouv.fr n° 989-SD · champs interactifs du PDF officiel : 63
Cet état calcule les deux éléments dont dépend la réserve spéciale de participation des salariés — le bénéfice net et les capitaux propres — et permet de les faire attester par l'administration fiscale.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
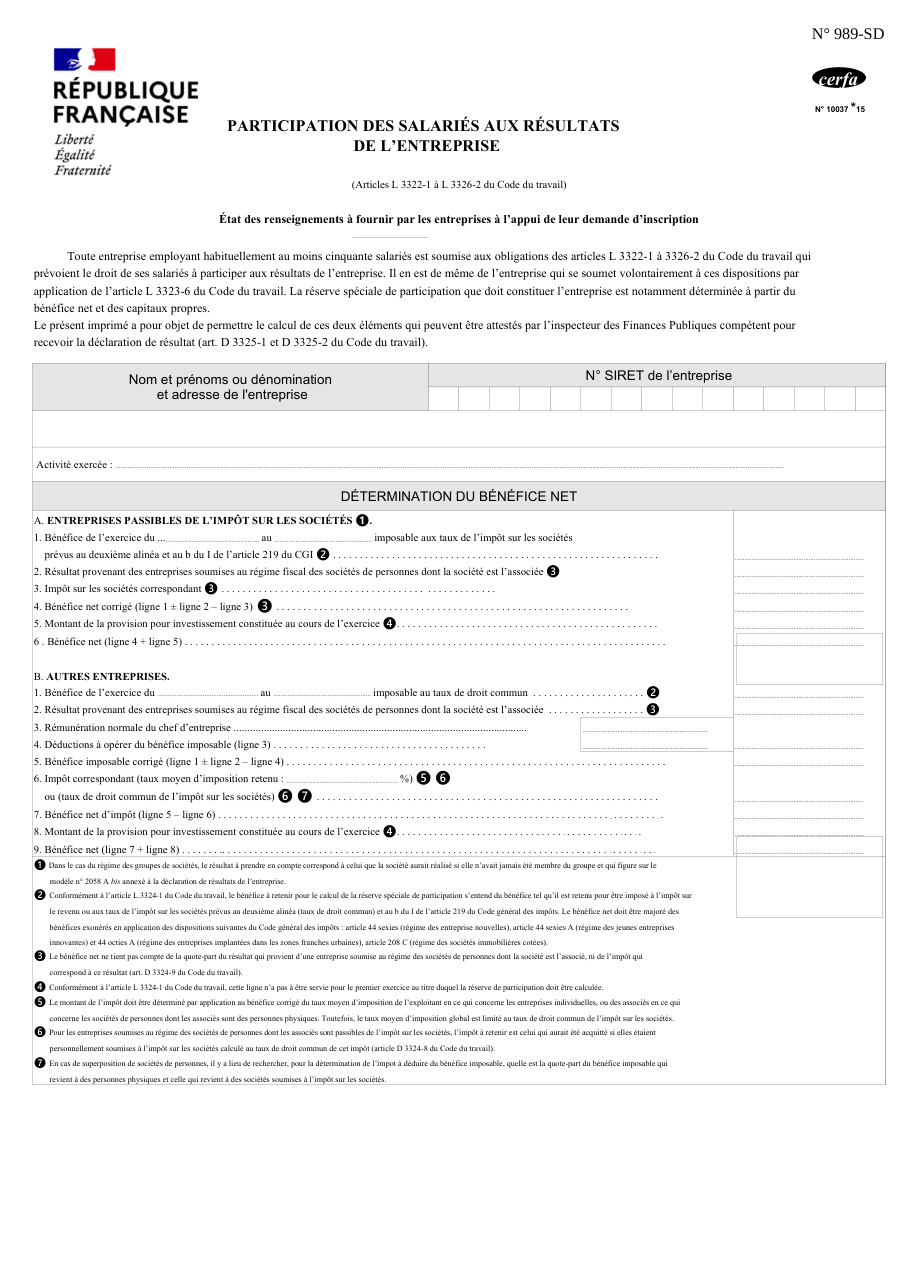
Formulaire impots.gouv.fr n° 989-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Employer la colonne des entreprises passibles de l'impôt sur les sociétés quand on n'en relève pas, ou l'inverse.
- Oublier les avances en compte courant de l'exploitant ou des associés, que les capitaux propres retiennent selon le sens de leur solde.
- Négliger les investissements réalisés à l'étranger dans des établissements sans personnalité juridique distincte, auxquels une rubrique est consacrée.
- Croire l'état suffisant : le document ne fait que permettre le calcul, l'attestation revenant à l'administration.
- Laisser vide le numéro SIRET de l'entreprise, qui rattache l'état à la déclaration de résultat.
Questions fréquentes
À quoi sert cet état ?
Le calcul est-il le même pour toutes les entreprises ?
Comment les capitaux propres sont-ils déterminés ?
Les avances en compte courant comptent-elles toujours ?
Une entreprise peut-elle s'y soumettre volontairement ?
On la cherche aussi avec ces mots
- réserve spéciale participation
- bénéfice net fiscal
- capitaux propres entreprise
- calcul participation salariés
- attestation participation entreprise
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Signaler une erreur sur cette page Comment nos fiches sont écrites