✦Entreprise et professionnel
Déclaration décadaire des composés organiques volatils en acquitté récupérés
Formulaire cerfa n° 11070 · 31 champs interactifs dans le PDF officiel
Fiche mise à jour le 13 octobre 2026
L’entrepositaire agréé déclare, pour chaque décade, les composés organiques volatils (COV) en acquitté récupérés aux postes de chargement de son entrepôt fiscal de stockage, en partant des volumes de produits sortis.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de service-public.fr.
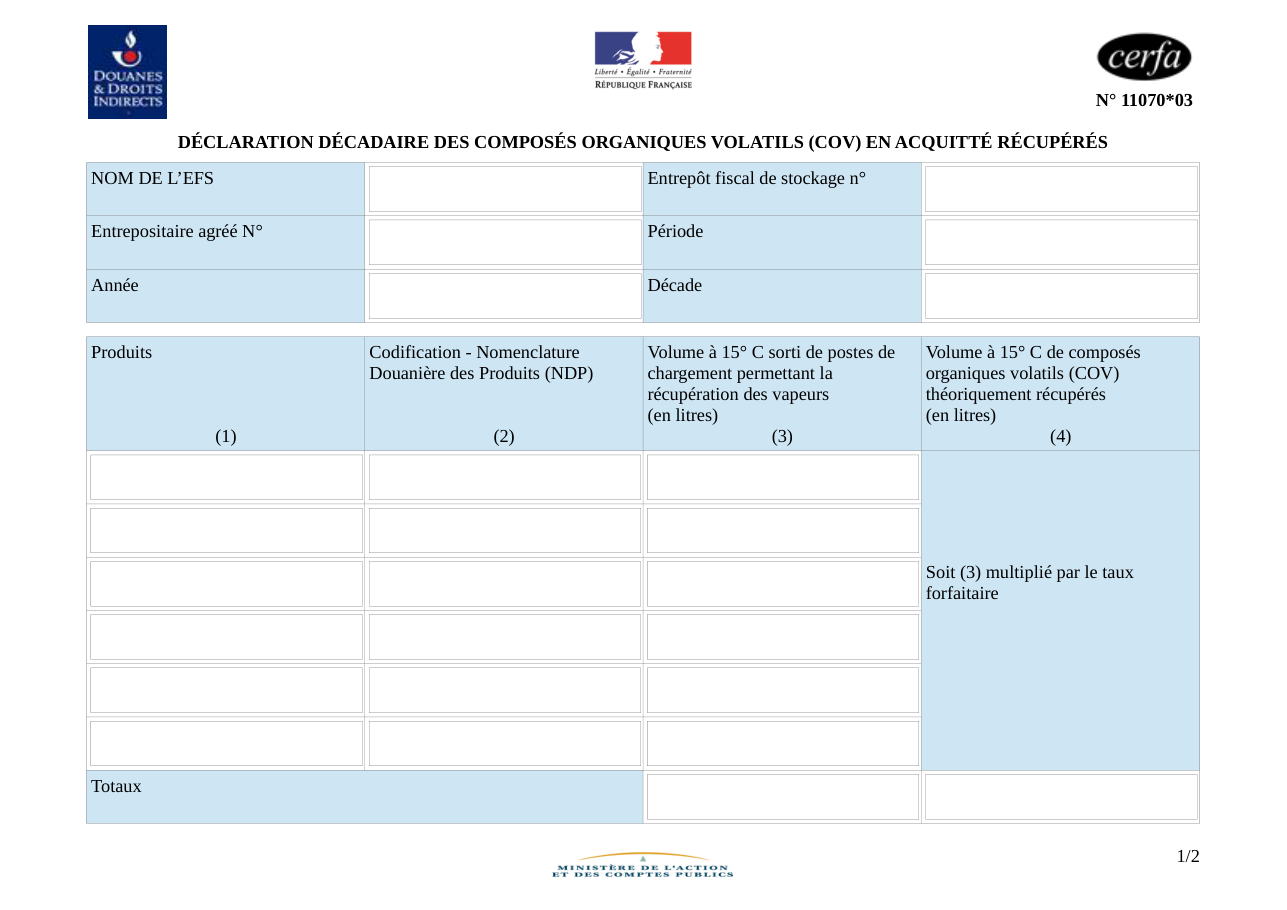
Cerfa 11070, tel qu'il est publié aujourd'hui par l'administration.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Les jours d’arrêt de l’unité de récupération se comptent hors jours de fermeture des postes de chargement et hors jours fériés.
- Les volumes se déclarent en litres, à 15 °C.
- Il faut indiquer la position tarifaire du produit dans lequel les COV récupérés sont incorporés.
Questions fréquentes
Comment calculer les COV théoriquement récupérés ?
Comment tenir compte des arrêts de l’unité de récupération ?
Quelles références d’identification indiquer ?
On la cherche aussi avec ces mots
- déclaration cov
- vapeurs récupérées
- vapeurs lors chargement
- sorties entrepôt fiscal
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Déclaration mensuelle des composés organiques volatils (COV) en acquitté récupérés
cerfa 11072
Déclaration décadaire des composés organiques volatils sous douane
cerfa 11071
Modèle de comptabilité matières en acquitté (CMA) - entrepôt fiscal de stockage
cerfa 16101
Demande d'enregistrement d'un distributeur de carburants en acquitté avec installation de stockage
cerfa 14401
Signaler une erreur sur cette page Comment nos fiches sont écrites