✦Entreprise et professionnel
Feuille annexe de calcul
Formulaire cerfa n° 12235
Fiche mise à jour le 12 octobre 2026
Ce formulaire n'est plus en usage : il a été remplacé, ou la démarche a changé. Le résumé ci-dessous dit ce qui le remplace quand on le sait ; vérifiez auprès de l'organisme avant de le remplir.
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (77 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Ancienne feuille annexe (cerfa 12235*08) de la déclaration complémentaire des revenus agricoles de 2010, campagne close : elle servait à calculer le revenu net professionnel agricole à reporter sur la déclaration, selon le régime fiscal indiqué.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 77.
Document officiel disponible auprès de service-public.fr.
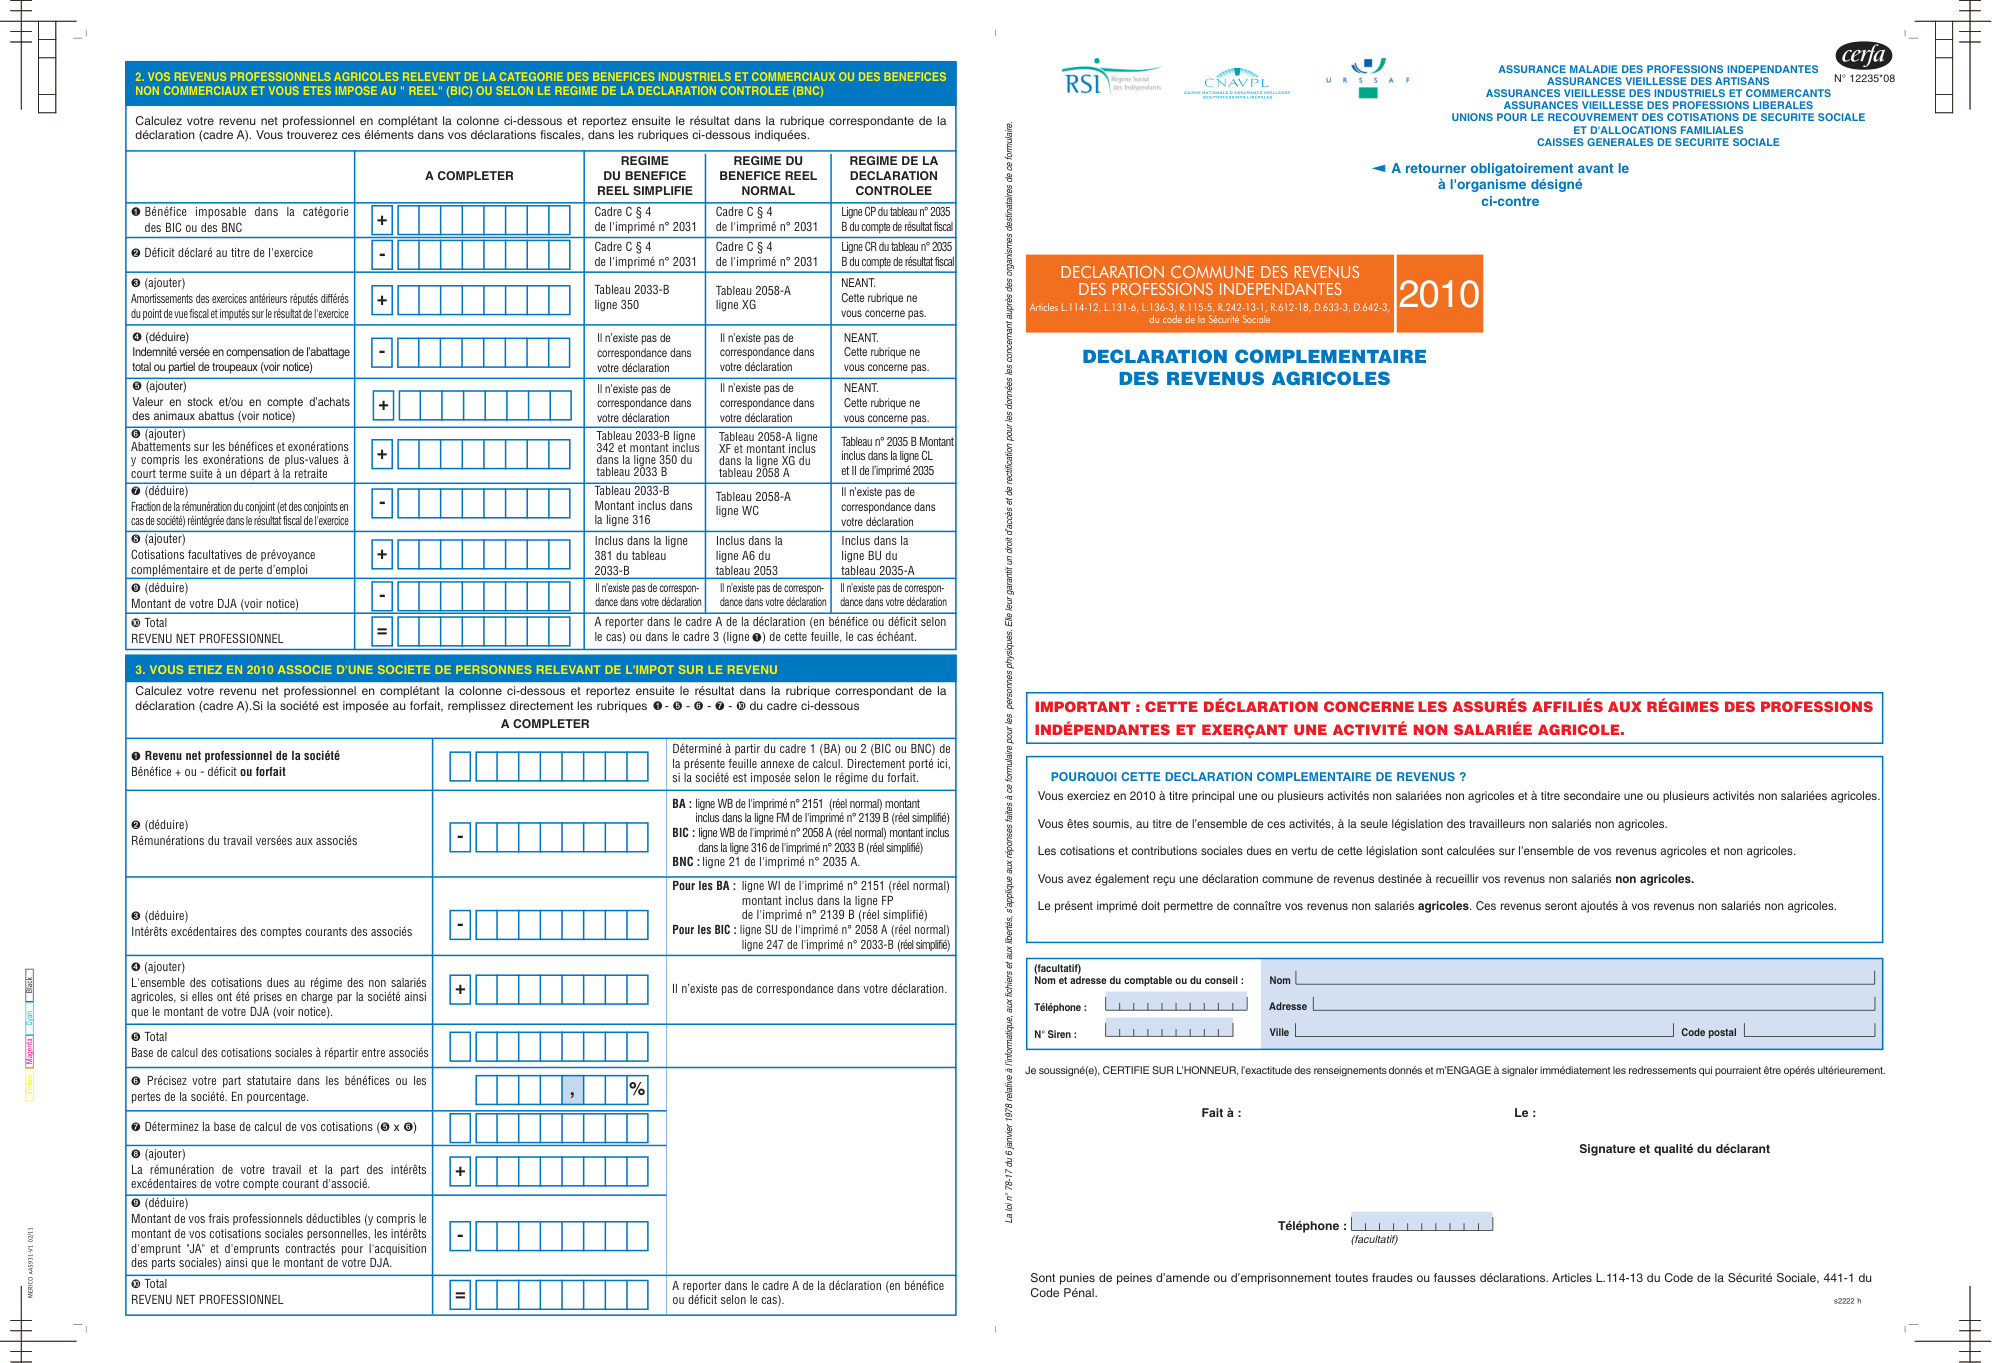
Cerfa 12235, tel qu'il est publié aujourd'hui par l'administration.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Le document indiquait que cette feuille ne concernait pas les assurés relevant du forfait, de la micro-entreprise ou du régime spécial BNC, ni les gérants ou associés d’une société soumise à l’impôt sur les sociétés, les mandataires ou les agents généraux d’assurances. Il prévoyait toutefois un cas distinct pour la société de personnes imposée au forfait, avec certaines rubriques de son cadre à compléter directement.
- Le tableau distinguait deux opérations relatives aux animaux abattus : déduire l’indemnité versée pour l’abattage total ou partiel de troupeaux et ajouter la valeur en stock ou en compte d’achats des animaux abattus.
- Le formulaire vise expressément les revenus de 2010 : c'est une déclaration historique, qui ne sert plus à déclarer des revenus aujourd'hui.
Questions fréquentes
Comment le formulaire distinguait-il les revenus à calculer ?
Quelles données fiscales le tableau indiquait-il de reprendre pour les revenus au réel ?
Quelles opérations le formulaire prévoyait-il pour l’associé d’une société de personnes ?
Quelles rubriques d’identification et de contact apparaissaient sur le formulaire ?
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Pour la même démarche
Découvrir des formulaires similaires
Feuille annexe de calcul des revenus professionnels agricoles
cerfa 10781
Demande d'option pour le calcul des cotisations et contributions sociales sur une assiette annuelle de revenus
cerfa 11835
Option pour le calcul des cotisations sur une assiette annuelle de revenus professionnels (MSA)
msa.fr
Demande de dénonciation de l'option pour le calcul des cotisations sociales
cerfa 12481
Signaler une erreur sur cette page Comment nos fiches sont écrites