✦Entreprise et professionnel
Autorisation de réception, de stockage, de reconditionnement et de distribution de produit
Formulaire cerfa n° 13828
Fiche mise à jour le 12 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (21 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Ce modèle d’autorisation porte sur la réception, le stockage, le reconditionnement et la distribution de produits énergétiques en exemption de la taxe intérieure de consommation sur les produits énergétiques, au titre du double usage ou de procédés minéralogiques.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 21.
Document officiel disponible auprès de service-public.fr.
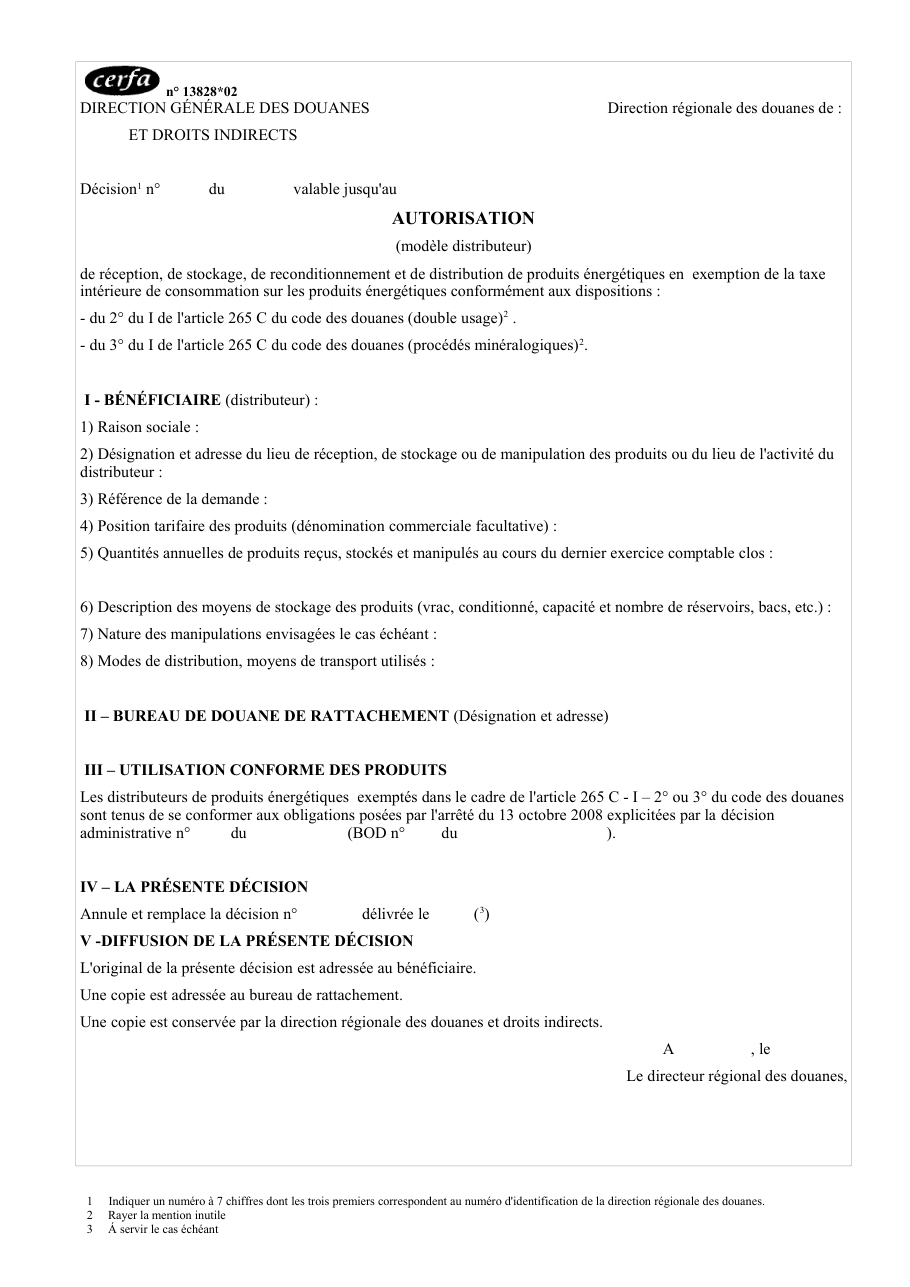
Cerfa 13828, tel qu'il est publié aujourd'hui par l'administration.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Ne traitez pas la dénomination commerciale comme obligatoire : le formulaire la rend facultative.
- Le modèle demande de rayer la mention d’utilisation qui ne s’applique pas ; ne laissez pas les deux motifs comme s’ils étaient cumulables.
- Ne confondez pas la référence de la demande renseignée pour le bénéficiaire avec le numéro de la décision en tête du document : ce sont deux repères distincts.
- Ne considérez pas l’autorisation comme une dispense des obligations d’utilisation conforme : le document rappelle que le distributeur doit les respecter.
Questions fréquentes
Quelles informations le document demande-t-il sur le bénéficiaire ?
Quels renseignements faut-il donner sur les produits et les quantités ?
Que faut-il décrire sur le stockage et les opérations ?
Quel bureau de douane faut-il indiquer et comment la décision est-elle diffusée ?
Que prévoir si la décision en remplace une précédente ?
On la cherche aussi avec ces mots
- produits pétroliers
- distributeur carburant
- stockage carburant
- entrepôt de carburant
- exonération taxe énergie
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Demande d'enregistrement d'un distributeur de carburants en acquitté avec installation de stockage
cerfa 14401
Demande d'agrément pour la distribution, l'application et la prestation de service
cerfa 14581
Décision d'enregistrement d'un distributeur de carburants en acquitté avec installation de stockage
cerfa 14402
Décision d'enregistrement d'un distributeur de carburants en acquitté sans installation de stockage
cerfa 14403
Signaler une erreur sur cette page Comment nos fiches sont écrites