✦Logement et urbanisme
Attestation simplifiée pour la TVA à taux réduit sur des travaux
Formulaire impots.gouv.fr n° 1301-SD · champs interactifs du PDF officiel : 36
Ce formulaire est l'attestation par laquelle le client déclare que ses travaux portent sur un logement achevé depuis plus de deux ans et respectent les conditions du taux réduit de TVA.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 37.
Document officiel disponible auprès de impots.gouv.fr.
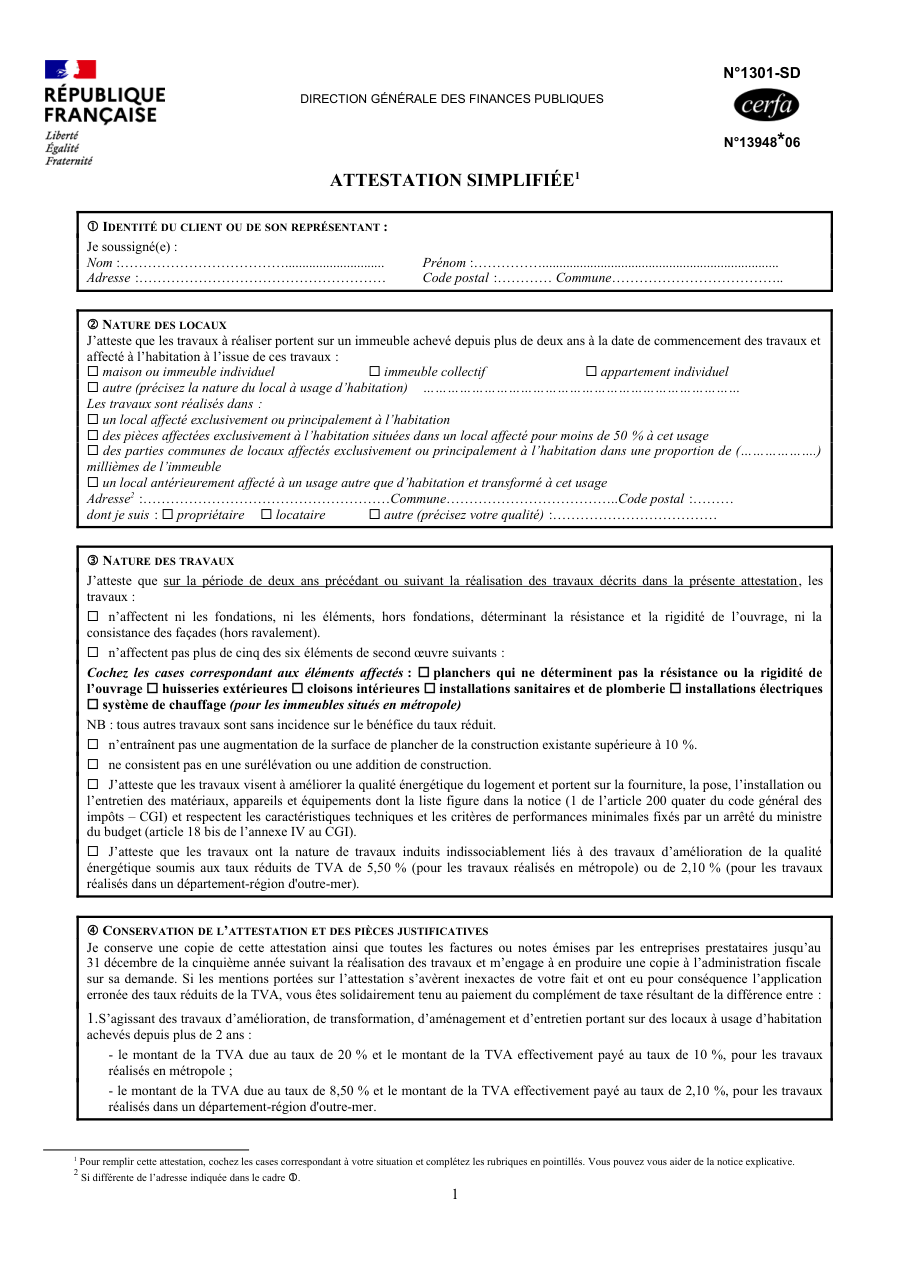
Formulaire impots.gouv.fr n° 1301-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Se tromper d'imprimé : l'attestation simplifiée ne vaut que pour un logement achevé depuis plus de deux ans, l'imprimé 1300-SD servant dans les autres cas.
- Cocher plus de cinq des six éléments de second œuvre énumérés, que l'attestation exclut expressément.
- Oublier d'indiquer la proportion en millièmes de l'immeuble lorsque les travaux portent sur des parties communes.
- Jeter l'attestation et les justificatifs une fois les travaux payés, alors qu'une rubrique entière est consacrée à leur conservation.
- Ne pas préciser sa qualité sur le local — propriétaire, locataire ou autre — que l'attestation fait cocher.
- Attester des travaux consistant en une surélévation ou une addition de construction, que le texte de l'attestation exclut.
Questions fréquentes
Quand utilise-t-on l'attestation simplifiée plutôt que l'autre ?
Quels locaux sont concernés ?
Quelles limites la nature des travaux doit-elle respecter ?
Faut-il conserver l'attestation ?
On la cherche aussi avec ces mots
- tva travaux logement
- attestation tva rénovation
- logement ancien
- rénovation habitation
- travaux rénovation maison
- client travaux logement
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
À voir aussi
Vous accompagnez quelqu'un ?
Plume pour ceux qui remplissent des dossiers pour d'autres :
Découvrir des formulaires similaires
Attestation simplifiée de TVA à taux réduit pour des travaux dans un DOM
impots.gouv.fr n° 1301-DOM-SD
Attester des conditions du taux réduit de TVA pour des travaux dans un DOM
impots.gouv.fr n° 1300-DOM-SD
Déterminer le résultat d'ensemble des brevets imposable à taux réduit dans un groupe
impots.gouv.fr n° 2467-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites