✦Douanes et fiscalité
Attester les conditions du taux réduit de TVA sur des travaux (attestation normale)
Formulaire impots.gouv.fr n° 1300-SD · champs interactifs du PDF officiel : 53
Fiche mise à jour le 16 octobre 2026
Cette attestation, que le client remet à l'entreprise qui réalise les travaux, certifie que les conditions du taux réduit de TVA sont réunies pour des travaux dans un local à usage d'habitation.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 54.
Document officiel disponible auprès de impots.gouv.fr.
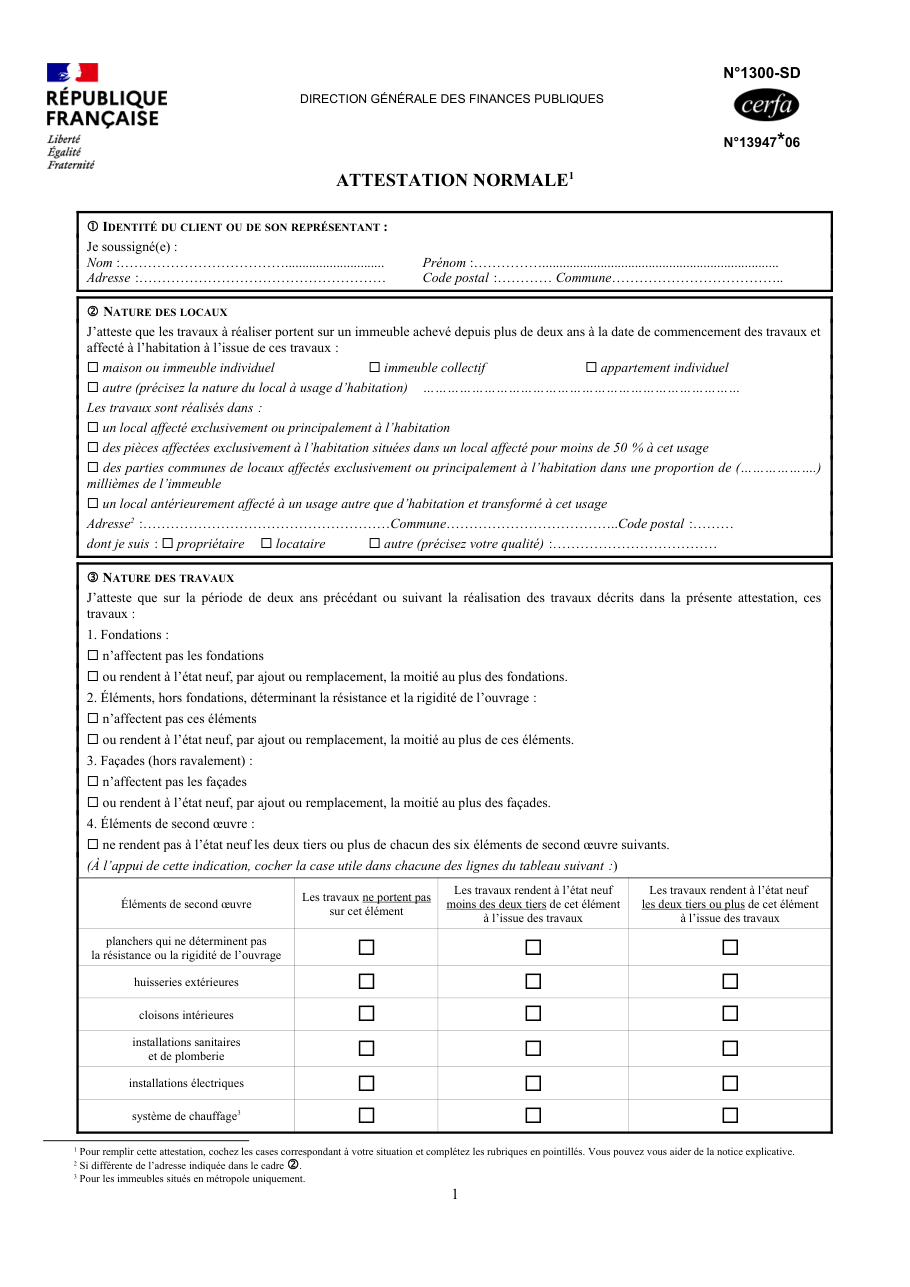
Formulaire impots.gouv.fr n° 1300-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
2 pièces à réunir
- Aucune pièce à joindre : l'attestation se remet à l'entreprise avant le début des travaux, ou au plus tard avant la facturation, avec un original pour chaque entreprise.
- Conservez une copie, avec les devis et les factures, jusqu'au 31 décembre de la cinquième année qui suit leur facturation.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Croire l'attestation obligatoire : depuis le 16 février 2025, une certification sur le devis ou la facture suffit.
- Remettre une attestation incomplète : elle ne vaut certification que si elle contient tous les éléments exigés.
- Choisir l'attestation normale pour des travaux qui ne touchent ni au gros œuvre ni aux six lots de second œuvre, ou l'inverse.
- Oublier la proportion en millièmes pour des travaux dans les parties communes.
- Remettre l'attestation après la facturation.
- Ne remettre qu'un original quand plusieurs entreprises interviennent.
- Jeter les factures avant le 31 décembre de la cinquième année qui suit leur facturation.
Questions fréquentes
L'attestation 1300-SD est-elle encore obligatoire ?
Que doit certifier le client ?
Attestation normale ou simplifiée ?
Quand les travaux font-ils perdre le taux réduit ?
Quels taux réduits s'appliquent ?
Que risque le client si ses déclarations sont inexactes ?
Combien de temps garder les justificatifs ?
Peut-on remplir l'attestation 1300-SD à l'écran ?
On la cherche aussi avec ces mots
- taux réduit travaux logement
- attestation TVA rénovation
- travaux rénovation habitation
- TVA travaux maison
- client travaux entreprise
Sources officielles consultées
- Impots.gouv.fr : formulaire n° 1300-SD, attestation normale du taux réduit de TVA pour travaux
- BOFiP-Impôts : BOI-TVA-LIQ-30-20-90-40, taux réduits pour les travaux dans les logements, certification par le client
- Impots.gouv.fr : attestation normale 1300-SD, millésime 2024, cerfa n° 13947*06, et sa notice (PDF)
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Attester des conditions du taux réduit de TVA pour des travaux dans un DOM
impots.gouv.fr n° 1300-DOM-SD
Attestation simplifiée de TVA à taux réduit pour des travaux dans un DOM
impots.gouv.fr n° 1301-DOM-SD
Attestation simplifiée pour la TVA à taux réduit sur des travaux
impots.gouv.fr n° 1301-SD
Déterminer le résultat d'ensemble des brevets imposable à taux réduit dans un groupe
impots.gouv.fr n° 2467-SD
Déterminer le résultat des brevets imposable à taux réduit hors groupe fiscal
impots.gouv.fr n° 2468-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites