✦Douanes et fiscalité
Déterminer le résultat d'ensemble des brevets imposable à taux réduit dans un groupe
Formulaire impots.gouv.fr n° 2467-SD
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (40 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Ce formulaire calcule, pour un groupe fiscal, le résultat net d'ensemble de cession, de concession ou de sous-concession de brevets et d'actifs incorporels assimilés imposable au taux réduit.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 40.
Document officiel disponible auprès de impots.gouv.fr.
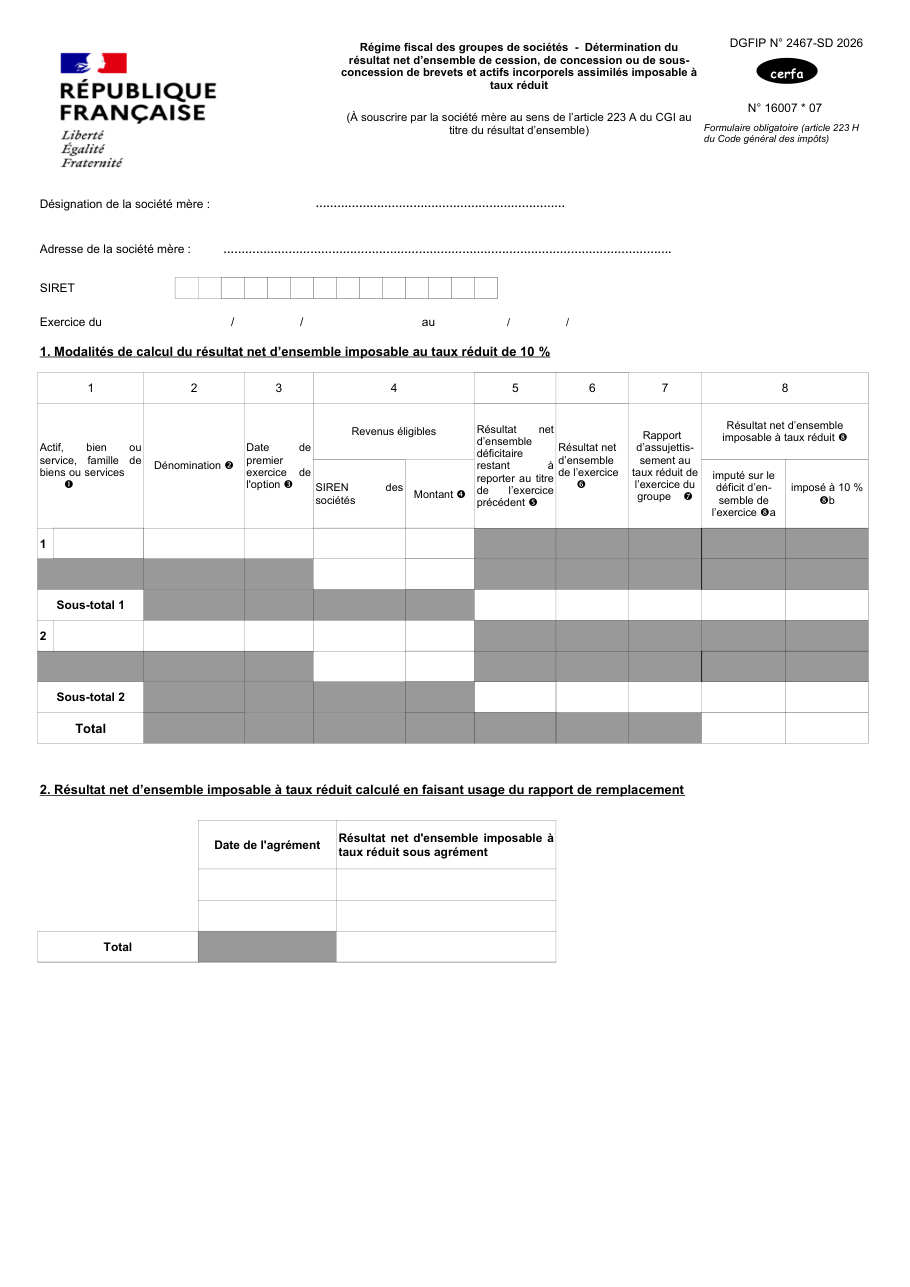
Formulaire impots.gouv.fr n° 2467-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Faire souscrire le formulaire par une filiale, alors qu'il revient à la société mère au titre du résultat d'ensemble.
- Additionner les actifs sur une seule ligne, alors que le tableau les prend un à un ou par famille.
- Oublier le résultat déficitaire restant à reporter de l'exercice précédent, qui vient en diminution.
- Employer le rapport de remplacement sans porter la date de l'agrément que la partie correspondante réclame.
- Le PDF ne porte aucun champ cliquable : il faut l'imprimer et le remplir à la main.
Questions fréquentes
Comment le résultat imposable à taux réduit est-il obtenu ?
Qu'est-ce que le rapport de remplacement ?
Le calcul se fait-il globalement ?
Qui souscrit le formulaire ?
Où trouver les explications ?
On la cherche aussi avec ces mots
- patent box
- revenus propriété intellectuelle
- cession brevet groupe
- licence brevet groupe
- actifs incorporels groupe
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
À voir aussi
Découvrir des formulaires similaires
Suivre les intérêts différés transférés au résultat d'ensemble d'un groupe
impots.gouv.fr n° 2902-SD
Déterminer et suivre les charges financières nettes d'un groupe fiscal
impots.gouv.fr n° 2463-SD
Attester des conditions du taux réduit de TVA pour des travaux dans un DOM
impots.gouv.fr n° 1300-DOM-SD
Attester les conditions du taux réduit de TVA sur des travaux (attestation normale)
impots.gouv.fr n° 1300-SD
Attestation simplifiée de TVA à taux réduit pour des travaux dans un DOM
impots.gouv.fr n° 1301-DOM-SD
Inscrire une société étrangère imposable à l'impôt sur les sociétés en France
impots.gouv.fr n° 5104-SD
Déclarer les salaires versés quand on ne relève pas de la DSN
impots.gouv.fr n° 2460-T
Signaler une erreur sur cette page Comment nos fiches sont écrites