✦Douanes et fiscalité
Déclarer une fusion ou un apport au profit d'une société étrangère
Formulaire impots.gouv.fr n° 2260-SD
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (21 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cette déclaration spéciale décrit une fusion, une scission ou un apport partiel d'actif réalisé au profit d'une personne morale étrangère : identité des parties, liens capitalistiques, motifs et conséquences de l'opération.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 21.
Document officiel disponible auprès de impots.gouv.fr.
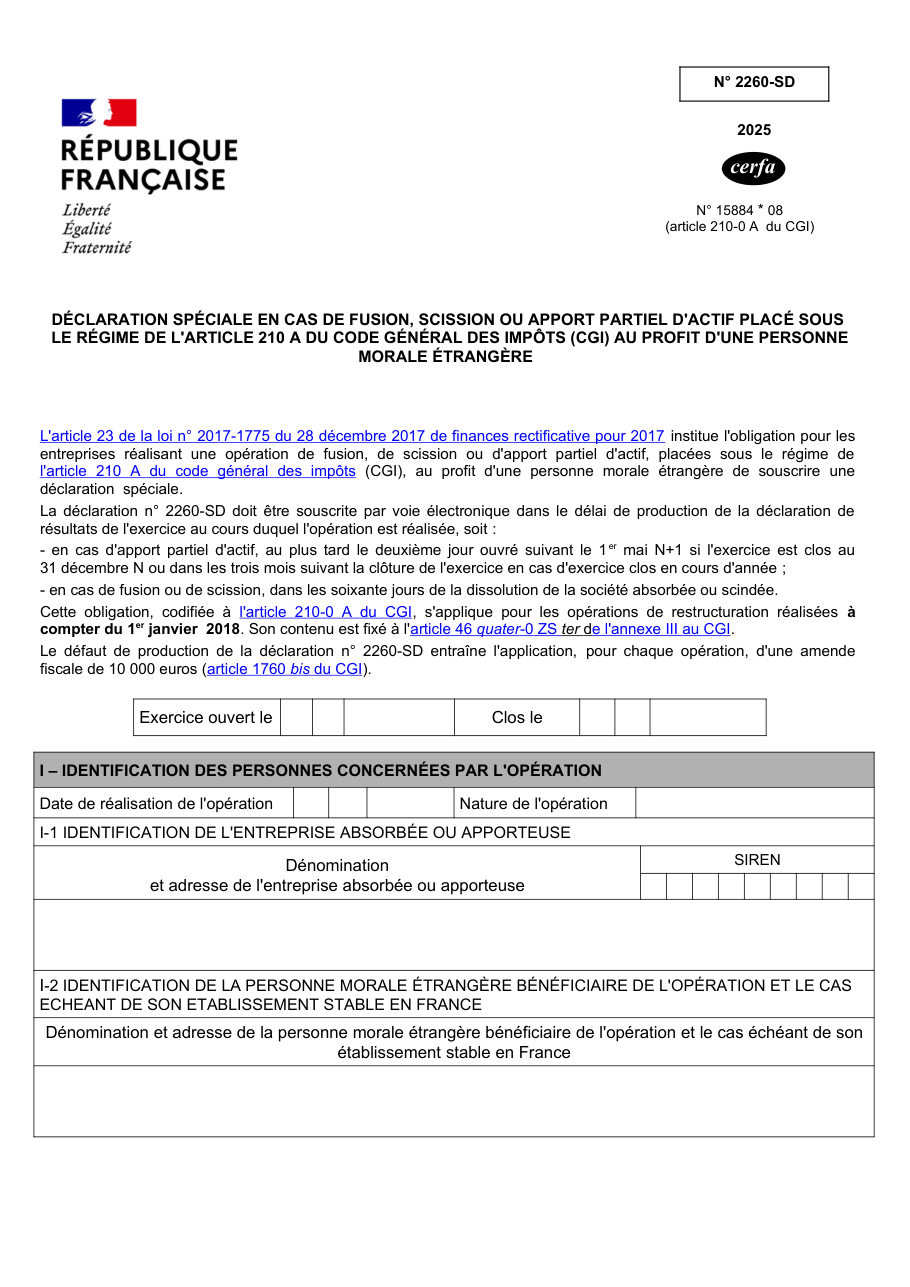
Formulaire impots.gouv.fr n° 2260-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Déposer la déclaration sur papier alors qu'elle doit être souscrite par voie électronique.
- Oublier d'identifier l'établissement stable en France de la personne morale étrangère, lorsqu'il existe.
- Décrire l'activité du bénéficiaire en termes vagues, alors que le formulaire en demande la nature exacte.
- Ne présenter que l'opération elle-même, sans les cessions ou restructurations qui l'ont précédée ou qui la suivent.
- Laisser vide le cadre des conséquences économiques et fiscales, notamment sur ce qui reste en France et ce qui part à l'étranger.
Questions fréquentes
Comment cette déclaration se dépose-t-elle ?
Que faut-il dire des liens entre les sociétés ?
Quels motifs faut-il exposer ?
Que couvre le dernier cadre ?
Que risque-t-on à ne pas la déposer ?
On la cherche aussi avec ces mots
- fusion transfrontalière
- scission internationale
- apport actif étranger
- restructuration groupe étranger
- opération transfrontalière
- filiale étrangère
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Demande de changement de nom faite au profit d'un mineur aux fins de mise en concordance du nom retenu à l'état civil français avec le nom inscrit à l'état civil étranger
cerfa 15996
Déclarer les plus-values d'actifs numériques d'une société de personnes
impots.gouv.fr n° 2087
Déclaration complémentaire d'impôt sur les sociétés pour les conventions internationales
impots.gouv.fr n° 2066-SD
Déclarer les plus ou moins-values réalisées par une société de personnes pour ses membres
impots.gouv.fr n° 2075
Signaler une erreur sur cette page Comment nos fiches sont écrites