✦Douanes et fiscalité
Déclarer les plus ou moins-values réalisées par une société de personnes pour ses membres
Formulaire impots.gouv.fr n° 2075
Fiche mise à jour le 16 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (81 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cette déclaration annexe répartit entre les membres d'une société de personnes ou d'un groupement les plus ou moins-values réalisées pour leur compte sur des titres, des instruments financiers à terme ou des distributions.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 81.
Document officiel disponible auprès de impots.gouv.fr.
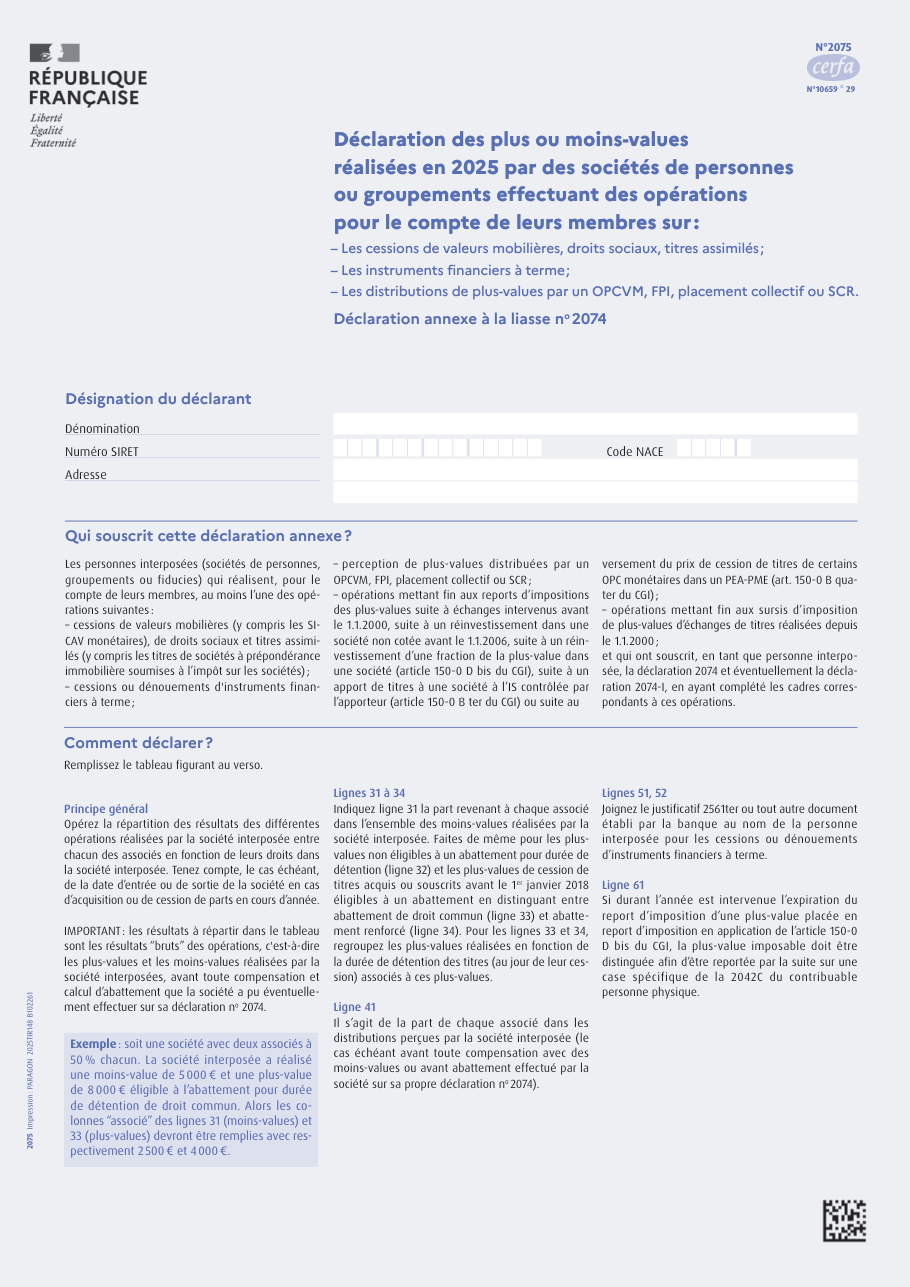
Formulaire impots.gouv.fr n° 2075, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
4 pièces à réunir
- La déclaration 2074 de la société, dont la 2075 est l'annexe, et le cas échéant la déclaration 2074-I des plus-values en report d'imposition.
- Pour les instruments financiers à terme, le justificatif 2561 ter ou tout autre document établi par la banque au nom de la société.
- Si le tableau, prévu pour quatre associés, ne suffit pas, un état établi sur le même modèle.
- Pour chaque associé : nom, prénoms, adresse complète au 1er janvier 2025, nombre de parts détenues à cette date, parts achetées ou vendues en 2025 avec leurs dates, et identité des cédants ou des cessionnaires.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Répartir des résultats déjà compensés ou abattus, au lieu des plus-values et moins-values brutes.
- Oublier la date d'entrée ou de sortie d'un associé qui a acheté ou vendu des parts en cours d'année.
- Ranger en ligne 32 une plus-value qui relève des tranches de durée de détention des lignes 33 ou 34.
- Indiquer l'adresse des associés au jour du dépôt, alors que le formulaire la demande au 1er janvier 2025.
- Utiliser le formulaire d'une autre année : celui de 2026 vise les opérations réalisées en 2025.
- Déposer l'annexe sans la déclaration 2074 à laquelle elle se rattache.
Questions fréquentes
Qui doit déposer la déclaration 2075 ?
Quand et où déposer la 2075 ?
Comment répartir les plus-values entre les associés ?
Que mettre dans chaque ligne du tableau ?
Pourquoi distinguer la plus-value dont le report a expiré ?
Qui paie les pénalités en cas d'erreur ?
Peut-on remplir la déclaration 2075 à l'écran ?
On la cherche aussi avec ces mots
- associés plus-value
- cession titres société
- instruments financiers terme
- distributions société
- groupement fiscal
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Déclarer les plus-values d'actifs numériques d'une société de personnes
impots.gouv.fr n° 2087
Déclarer une plus-value sur un bien meuble ou des parts de sociétés à prépondérance immobilière
impots.gouv.fr n° 2048-M-SD
Suivre les moins-values sur cessions de titres de participation entre sociétés liées
impots.gouv.fr n° 2904-SD
Déclarer une location de biens en société de personnes
impots.gouv.fr n° 2084-SD
Déclarer une plus-value après un échange de titres immobiliers
impots.gouv.fr n° 2048-M-BIS-SD
Déclarer ses plus-values de cession quand on est domicilié hors de France
impots.gouv.fr n° 2074-NR
Signaler une erreur sur cette page Comment nos fiches sont écrites