✦Douanes et fiscalité
Déclaration complémentaire d'impôt sur les sociétés pour les conventions internationales
Formulaire impots.gouv.fr n° 2066-SD · champs interactifs du PDF officiel : 531
Fiche mise à jour le 16 octobre 2026
Cette déclaration complémentaire recense les sommes qui, en application de conventions internationales, ouvrent droit à imputation sur l'impôt sur les sociétés.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
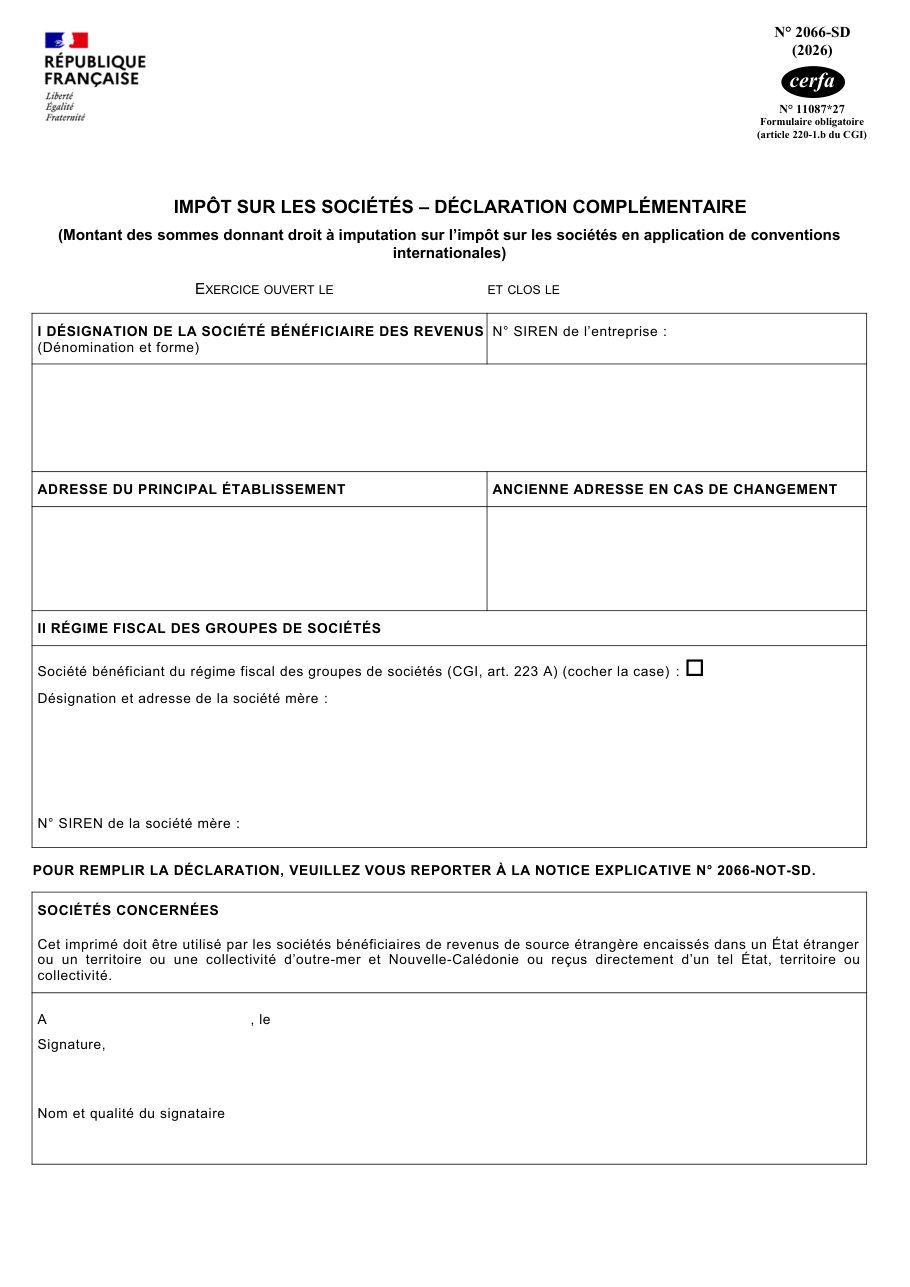
Formulaire impots.gouv.fr n° 2066-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Déclarer des revenus pour lesquels un établissement payeur français a délivré un certificat de crédit d'impôt : ils n'ont pas leur place sur le 2066.
- Inscrire des revenus exonérés d'impôt sur les sociétés, que la notice exclut.
- Imputer plus que l'impôt français correspondant : le crédit imputable est le plus faible des colonnes 5 et 6, et une imputation trop élevée est sanctionnée comme une insuffisance de déclaration.
- Dans un groupe intégré, déposer le 2066 auprès de son propre service des impôts au lieu de le transmettre à la société mère.
- Oublier de reporter le total général au cadre D2 de la déclaration n° 2065.
Questions fréquentes
Quelle est la version en vigueur du cerfa 2066 ?
Quand et avec quelle déclaration déposer le formulaire 2066 ?
Que dit la notice 2066-NOT-SD ?
Comment se calcule le crédit d'impôt imputable ?
Que faire dans un groupe de sociétés intégré ?
2066 ou 2047 : quelle différence ?
On la cherche aussi avec ces mots
- convention fiscale internationale
- crédit impôt étranger
- double imposition entreprise
- retenue source société
- impôt sociétés étranger
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
À voir aussi
Découvrir des formulaires similaires
Notifier son appartenance au champ des obligations déclaratives internationales
impots.gouv.fr n° 2065-INT-SD
Déclaration complémentaire des sociétés de moyens imposées au bénéfice réel
impots.gouv.fr n° 2036-BIS-SD
Déclaration complémentaire à l'impôt sur les sociétés pour la jouissance gratuite d'un bien
impots.gouv.fr n° 2038-SD
Récapituler les réductions et crédits d'impôt d'une entreprise
impots.gouv.fr n° 2069-RCI-SD
Déclarer les versements faits au titre des contrats de location d'emplacements d'affichage
impots.gouv.fr n° 2061-SD
Déclarer un contrat de prêt
impots.gouv.fr n° 2062
Demander la légalisation internationale d'un document
service-public.fr
Signaler une erreur sur cette page Comment nos fiches sont écrites