✦Douanes et fiscalité
Payer sur états les droits d'enregistrement des actes notariés
Formulaire impots.gouv.fr n° 2646-SD · champs interactifs du PDF officiel : 34
Cet état sert à déclarer et à payer, mois après mois, les droits fixes d'enregistrement exigibles sur les actes notariés dispensés de la formalité, avec les pénalités éventuelles.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 46.
Document officiel disponible auprès de impots.gouv.fr.
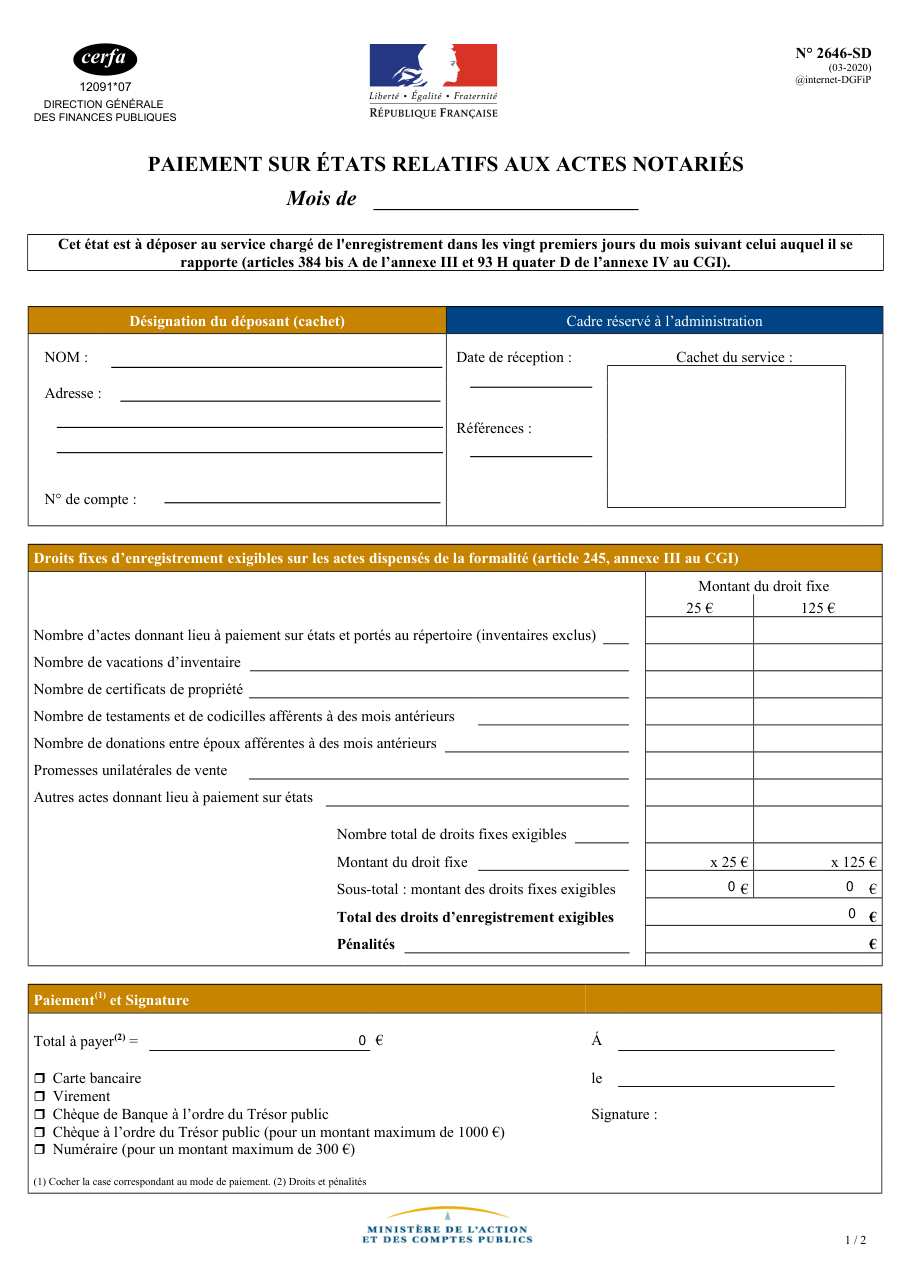
Formulaire impots.gouv.fr n° 2646-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Compter les inventaires parmi les actes portés au répertoire, alors que le formulaire les exclut de cette ligne.
- Oublier les testaments, codicilles et donations entre époux qui se rapportent à des mois antérieurs, auxquels le formulaire réserve deux lignes.
- N'appliquer qu'un seul droit fixe, alors que le formulaire en distingue deux.
- Payer en numéraire ou par chèque simple au-delà des limites que le formulaire indique.
- Omettre les pénalités, qui s'ajoutent aux droits pour former le total à payer.
Questions fréquentes
Où et quand cet état se dépose-t-il ?
Quels actes faut-il compter ?
Comment se calcule le total ?
Quels modes de paiement sont acceptés ?
Une erreur est-elle sanctionnée d'office ?
On la cherche aussi avec ces mots
- actes notariés mensuels
- paiement droits notaire
- droits fixes notaire
- actes dispensés enregistrement
- relevé notaire
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Récapituler les actes déposés à l'enregistrement par un notaire
impots.gouv.fr n° 2640-SD
Récapituler les actes déposés à l'enregistrement par un greffier ou un huissier
impots.gouv.fr n° 2644-SD
Remplir le bordereau de paiement des droits d'enregistrement des médicaments
impots.gouv.fr n° 2575-NOT-SD
Connaître ses droits en garde à vue pour actes de terrorisme
justice.gouv.fr
Signaler une erreur sur cette page Comment nos fiches sont écrites