✦Entreprise et professionnel
Autorisation d'utilisation de produits énergétiques en exonération de la taxe intérieure de consommation
Formulaire cerfa n° 13827
Fiche mise à jour le 13 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (26 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Cette décision, signée par le directeur régional des douanes, autorise une entreprise utilisatrice à employer des produits énergétiques en exonération de la taxe intérieure de consommation, pour un lieu et une utilisation précis, jusqu’à une date de validité.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 26.
Document officiel disponible auprès de service-public.fr.
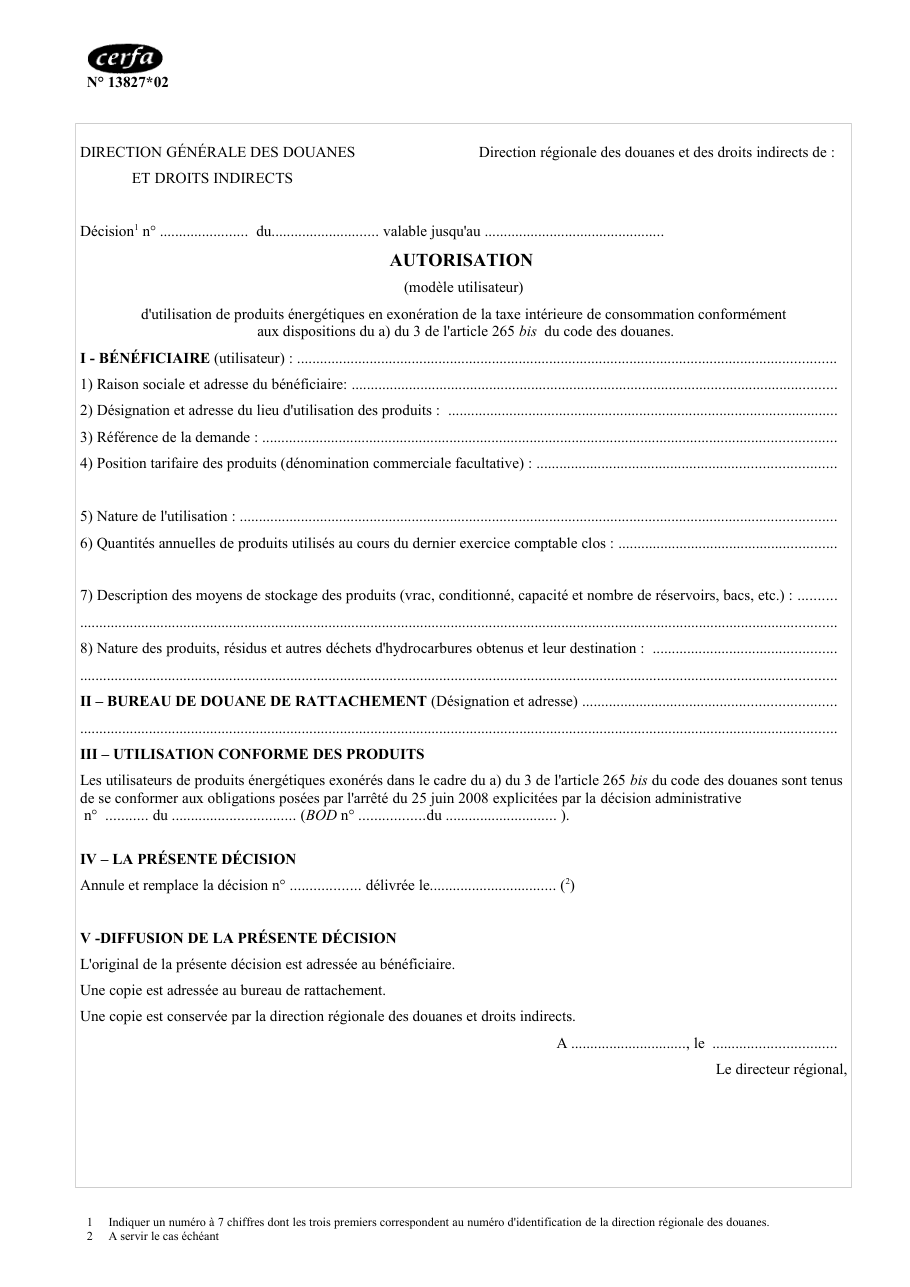
Cerfa 13827, tel qu'il est publié aujourd'hui par l'administration.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- La décision porte un numéro et une date de fin de validité : vérifiez-les.
- Une nouvelle décision peut annuler et remplacer une décision antérieure, dont le numéro est alors rappelé.
- C’est un modèle « utilisateur » : il vise l’entreprise qui utilise les produits.
Questions fréquentes
Que précise la décision sur le bénéficiaire ?
Quelles obligations s’imposent à l’utilisateur ?
Qui reçoit la décision ?
On la cherche aussi avec ces mots
- exonération taxe carburant
- carburant détaxé
- produits énergétiques détaxés
- usage industriel carburant
- combustible exonéré
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Régime d'exonération de la taxe intérieure de consommation sur les produits énergétiques
cerfa 16103
Déclaration de mise à la consommation de produits énergétiques non régionalisés
cerfa 13449
Déclaration de mise à la consommation, d'avitaillement ou de livraison en exonération
cerfa 13448
Déclaration polyvalente produits énergétiques (PPE), opérations fiscales hors sortie
cerfa 13453
Déclaration polyvalente produits énergétiques (PPE) — sortie d'établissement fiscal suspensif
cerfa 13452
Signaler une erreur sur cette page Comment nos fiches sont écrites