✦Douanes et fiscalité
Déclaration de mise à la consommation de produits énergétiques non régionalisés
Formulaire cerfa n° 13449
Fiche mise à jour le 12 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (46 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Le formulaire AH2 sert aux mises à la consommation directes, après introduction, de certains produits énergétiques non régionalisés, aux opérations fiscales spécifiques assimilables, et à l’avitaillement ou la livraison en exonération d’accises à un avion ou un bateau après introduction.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 46.
Document officiel disponible auprès de service-public.fr.
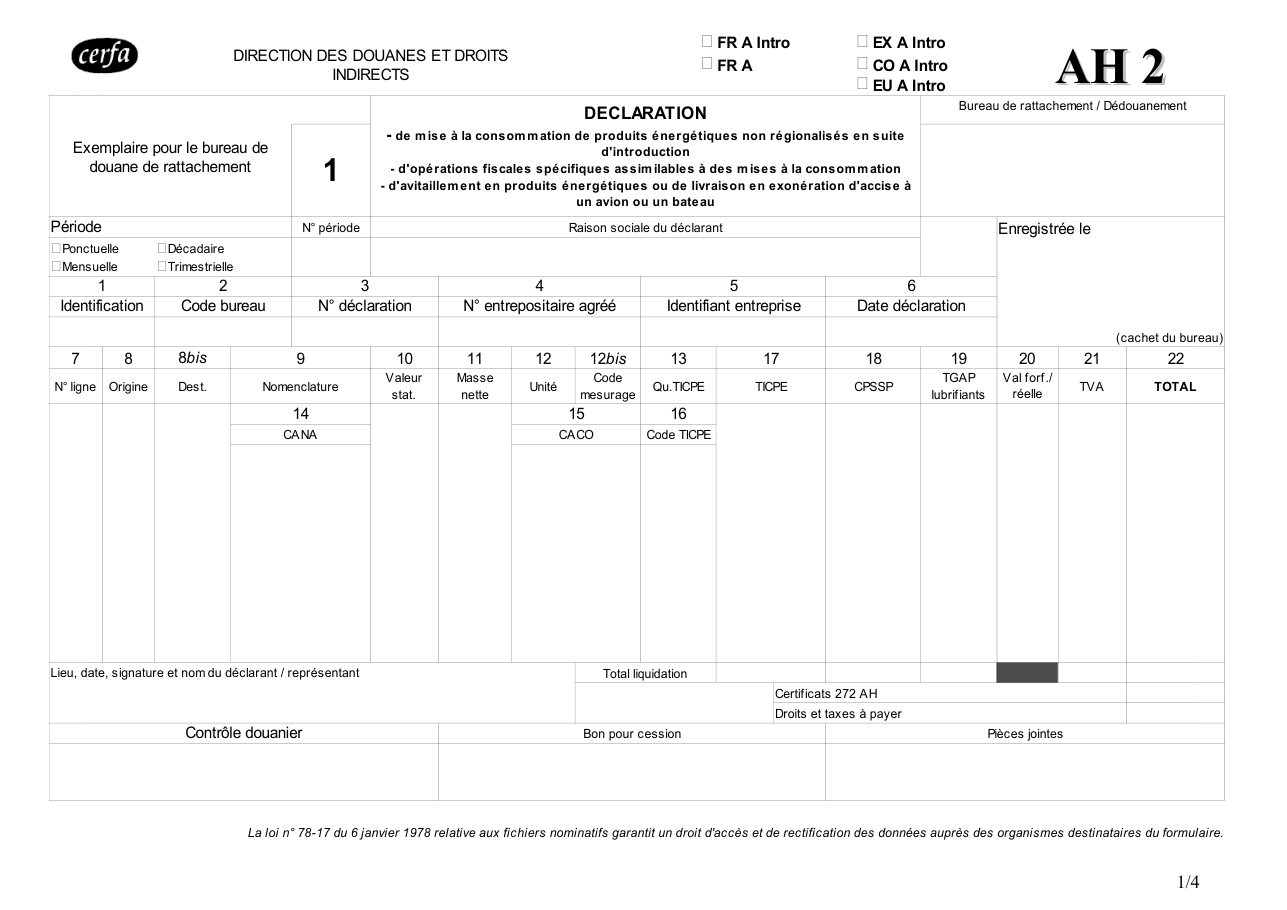
Cerfa 13449, tel qu'il est publié aujourd'hui par l'administration.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Le choix du sigle de déclaration est exclusif : ne retenez qu’un seul sigle parmi les options proposées.
- Ne renseignez pas vous-même la case « Enregistrée le » ni le numéro de déclaration : le service des douanes inscrit la date, appose son cachet et porte le numéro.
- Si l’AH2 comporte plusieurs pages, inscrivez le total de liquidation sur la dernière page, pas sur la première.
- Les produits déclarés sous le couvert de ces déclarations simplifiées doivent figurer sur une ligne distincte des produits de même nature imposés aux taux normaux.
- Classez les huiles minérales dans l’ordre des positions et sous-positions du tarif des douanes, comme le demande la notice.
Questions fréquentes
Quelle période dois-je déclarer ?
Quelles informations d’identité et de signature faut-il renseigner ?
Que faut-il renseigner pour chaque produit ?
Que noter dans la rubrique « Pièces jointes » ?
On la cherche aussi avec ces mots
- mise à la consommation carburants
- produits pétroliers
- accises carburants
- droits d'accise énergie
- fiscalité énergétique
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Déclaration de mise à la consommation, d'avitaillement ou de livraison en exonération
cerfa 13448
Régime d'exonération de la taxe intérieure de consommation sur les produits énergétiques
cerfa 16103
Autorisation d'utilisation de produits énergétiques en exonération de la taxe intérieure de consommation
cerfa 13827
Autorisation de distribuer des produits énergétiques en exonération de taxe
cerfa 13826
L'autorisation d'utiliser des produits énergétiques en exonération de taxe
cerfa 15936
L'autorisation de distribuer des produits énergétiques en exonération de taxe
cerfa 15937
Déclaration périodique de stocks en entrepôt fiscal de produits énergétiques
cerfa 13795
Feuillet déclaratif — déclaration produits énergétiques, départements d'outre-mer
cerfa 14867
Signaler une erreur sur cette page Comment nos fiches sont écrites