✦Douanes et fiscalité
Déclaration de mise à la consommation, d'avitaillement ou de livraison en exonération
Formulaire cerfa n° 13448 · 11 champs interactifs dans le PDF officiel
Fiche mise à jour le 12 octobre 2026
L’AH1 sert à déclarer la mise à la consommation de produits énergétiques non régionalisés, ainsi que l’avitaillement en produits énergétiques ou leur livraison en exonération d’accise à un avion ou à un bateau.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 61.
Document officiel disponible auprès de service-public.fr.
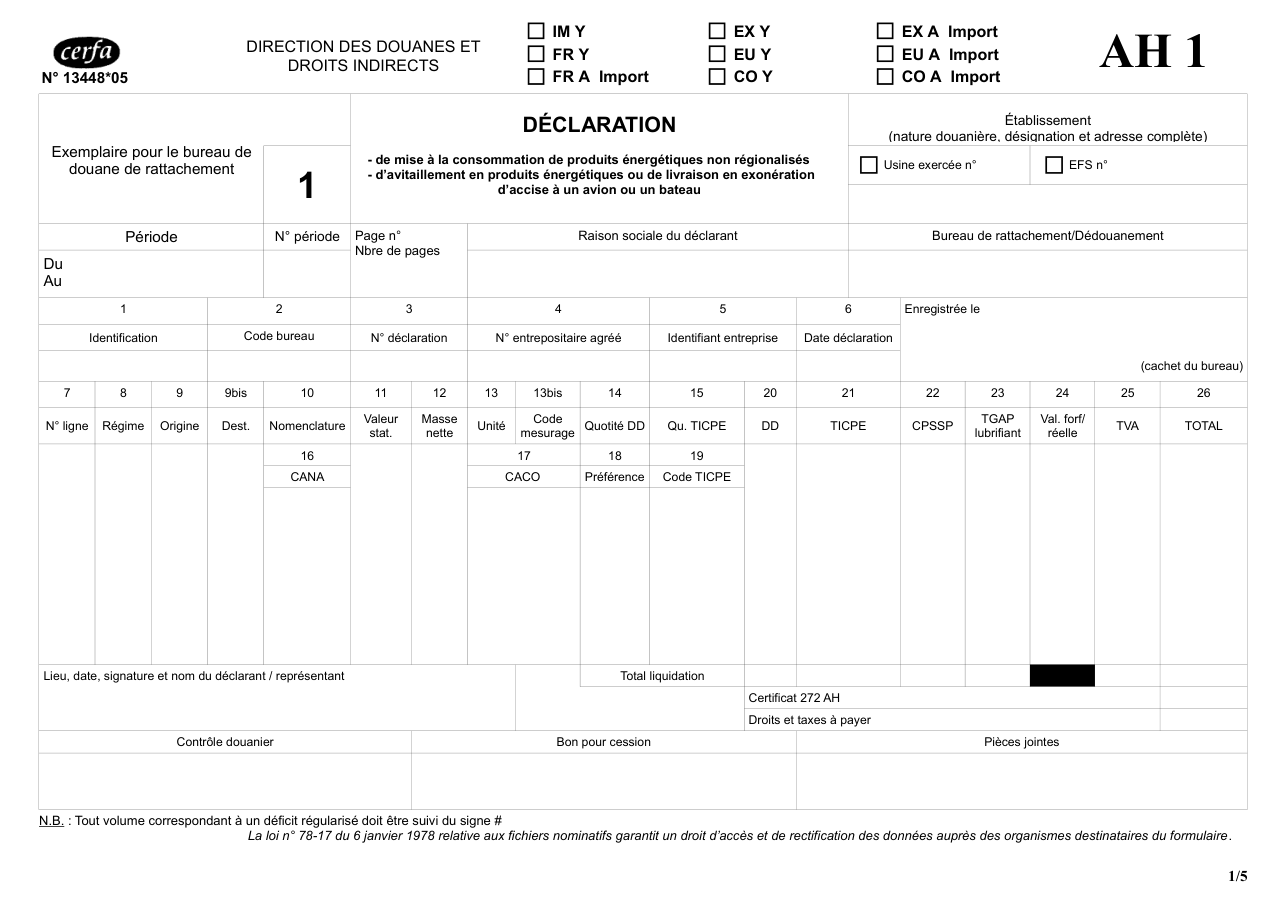
Cerfa 13448, tel qu'il est publié aujourd'hui par l'administration.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
2 pièces à réunir
- Pour une déclaration ponctuelle après importation, joignez la copie de la déclaration en douane de mise en libre pratique des produits.
- En cas de déclaration ponctuelle après importation, joignez également, le cas échéant, les justificatifs permettant à la société déclarante de bénéficier des régimes fiscaux privilégiés pour les carburéacteurs et les produits énergétiques utilisés en exonération.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Pour les huiles minérales concernées, n’incluez pas les supercarburants ni le gazole utilisés comme carburant : la notice les exclut.
- Classez les huiles minérales dans l’ordre des positions et sous-positions du tarif douanier.
- Tout volume correspondant à un déficit régularisé doit être suivi du signe #.
- Indiquez sur la première page le nombre de pages de la déclaration et numérotez chacune des pages s’il y a lieu.
- Ne renseignez pas « Enregistrée le » : cette zone est réservée au service des douanes, qui y porte la date d’enregistrement et appose le cachet d’authentification.
Questions fréquentes
Quelles informations la première page demande-t-elle ?
Quand faut-il renseigner « Période » ?
Quel sigle de déclaration faut-il cocher ?
Quelles données sont demandées pour chaque ligne ?
Quels numéros reporter dans « Pièces jointes » ?
On la cherche aussi avec ces mots
- carburant avion
- carburant bateau
- produits énergétiques
- accise carburant
- douane carburant
- carburant exonéré
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Déclaration de mise à la consommation de produits énergétiques non régionalisés
cerfa 13449
Régime d'exonération de la taxe intérieure de consommation sur les produits énergétiques
cerfa 16103
Autorisation d'utilisation de produits énergétiques en exonération de la taxe intérieure de consommation
cerfa 13827
Autorisation de distribuer des produits énergétiques en exonération de taxe
cerfa 13826
Formulaire SG2 de mise à la consommation des supercarburants et du gazole utilisés comme carburant en suite d'introduction
cerfa 13451
Signaler une erreur sur cette page Comment nos fiches sont écrites