✦Assurance et automobile
Demander un quitus fiscal pour un véhicule acheté dans l'Union européenne
Formulaire impots.gouv.fr n° 1993-PRO-D-SD · champs interactifs du PDF officiel : 68
Fiche mise à jour le 17 octobre 2026
Ce formulaire permet à un professionnel identifié à la TVA de demander le certificat d'acquisition d'un véhicule venant d'un autre État membre, appelé quitus fiscal.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 78.
Document officiel disponible auprès de impots.gouv.fr.
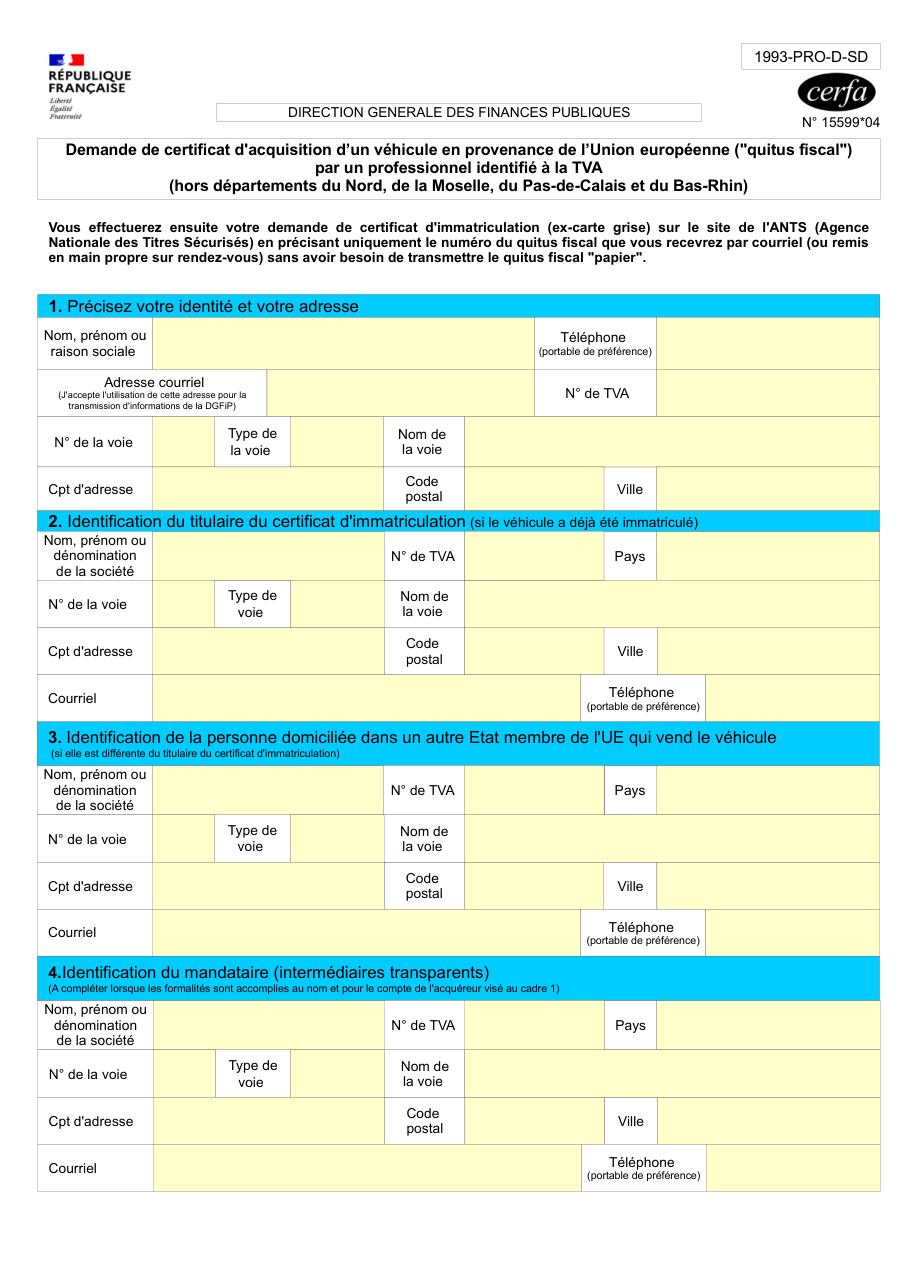
Formulaire impots.gouv.fr n° 1993-PRO-D-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
6 pièces à réunir
- Un extrait K-bis de la société et la pièce d'identité du dirigeant.
- La facture remise par le vendeur, ou le certificat de cession qui en tient lieu, avec l'identification du véhicule et le prix servant de base à la taxe.
- Le certificat d'immatriculation définitif délivré à l'étranger si le véhicule y a été immatriculé, ou le certificat de conformité pour un véhicule neuf jamais immatriculé.
- Pour un véhicule d'occasion revendu sous le régime de la TVA sur la marge et acheté à un revendeur qui n'est pas le titulaire de la carte grise : la facture émise par ce titulaire, ou à défaut son attestation signée.
- Si l'achat passe par un mandataire : le mandat de représentation.
- Pour les pièces rédigées dans une langue étrangère : une traduction certifiée.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Cocher la rubrique D, acquisition non taxable, pour un véhicule de moins de 6 mois ou de moins de 6 000 kilomètres.
- Appliquer le régime de la marge sans la facture du titulaire de la carte grise quand le vendeur n'est pas ce titulaire.
- Oublier le K-bis de la société ou la pièce d'identité du dirigeant.
- Envoyer des fichiers qui ne sont pas au format PDF, ou dépasser 20 mégaoctets au total.
- Utiliser ce formulaire alors que le siège est dans le Nord, le Pas-de-Calais, la Moselle ou le Bas-Rhin.
- Utiliser ce formulaire pour un achat fait à titre personnel, qui relève du 1993-PART-D-SD.
Questions fréquentes
Qui utilise le formulaire 1993-PRO-D-SD ?
Comment choisir entre les rubriques A, B, C et D ?
Quand la TVA est-elle due sur l'achat ?
Où envoyer la demande ?
Que proposent les téléprocédures en ligne ?
Comment envoyer les pièces par courriel ?
Combien de temps faut-il pour obtenir le quitus ?
Le quitus vaut-il validation du régime de TVA ?
On la cherche aussi avec ces mots
- certificat acquisition véhicule
- achat voiture europe
- véhicule intracommunautaire
- professionnel tva
- véhicule état membre
- entreprise assujettie tva
- achat véhicule europe
- tva véhicule étranger
- certificat tva véhicule
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
À voir aussi
Vous accompagnez quelqu'un ?
Plume pour ceux qui remplissent des dossiers pour d'autres :
Découvrir des formulaires similaires
Inscription sur les listes électorales à l'usage des citoyens non-français de l'Union européenne élections
cerfa 12671
Demander une autorisation d'importation de précurseurs de drogues dans l'Union européenne
cerfa 12715
Autorisation pour les transporteurs de l'union européenne à transporter des viandes à des températures
cerfa 15961
Signaler une erreur sur cette page Comment nos fiches sont écrites