✦Douanes et fiscalité
Déclarer la plus-value d’un terrain à bâtir
Formulaire impots.gouv.fr n° 2048-TAB-SD
Fiche mise à jour le 16 octobre 2026
Le PDF officiel n'a aucun champ cliquable : il est prévu pour être imprimé. Plume en a préparé une version remplissable (218 champs) : « Remplir manuellement » l'ouvre prête à remplir.
Ce formulaire permet de déclarer la cession d’un terrain à bâtir ou de certains terrains nus devenus constructibles, afin de calculer la plus-value et les prélèvements dus.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 218.
Document officiel disponible auprès de impots.gouv.fr.
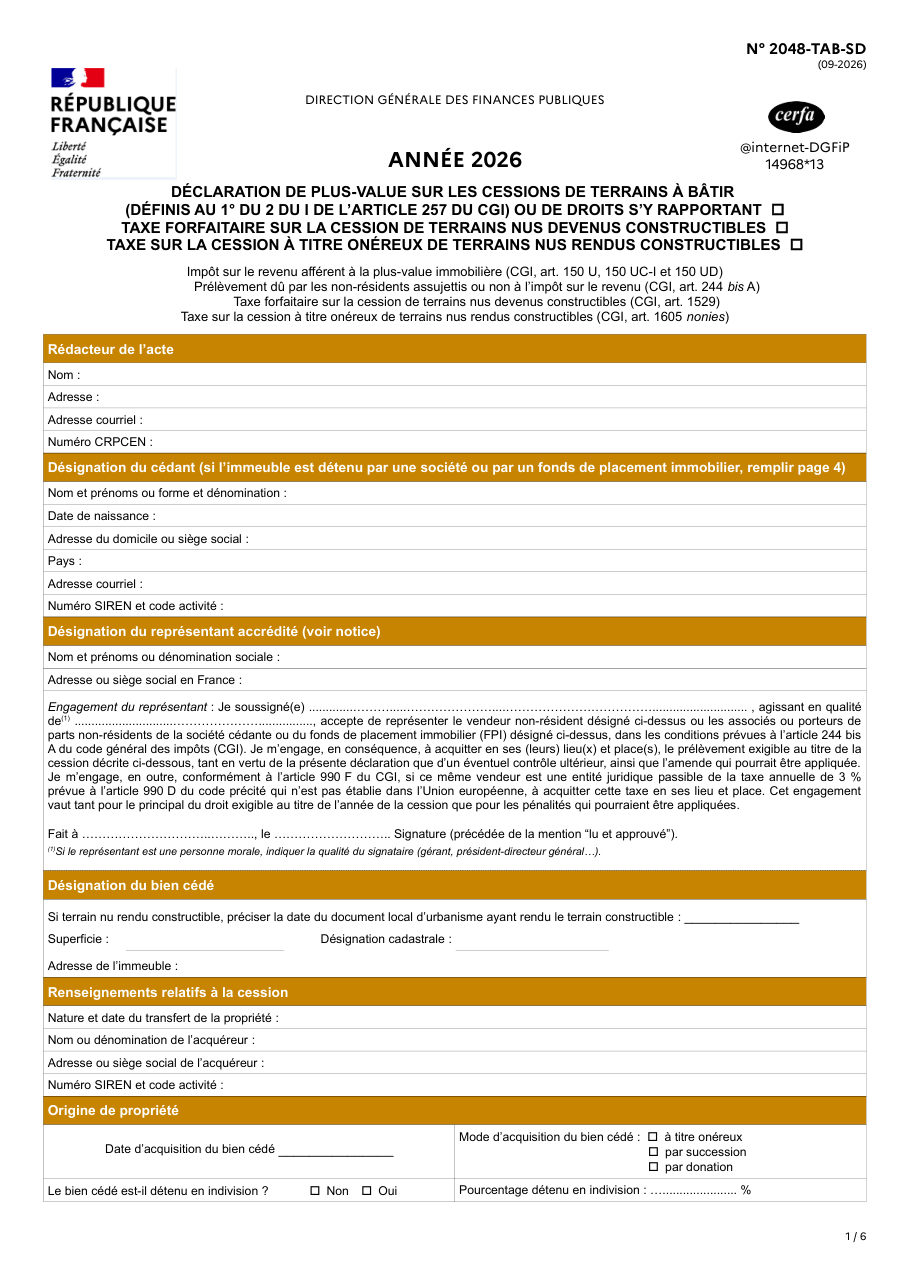
Formulaire impots.gouv.fr n° 2048-TAB-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
2 pièces à réunir
- Aucune : le notaire dépose la déclaration avec le paiement, à l'appui de la réquisition de publier l'acte.
- Le vendeur lui fournit l'acte d'acquisition ou la déclaration de succession, et les justificatifs des frais, des travaux, de la voirie et des réseaux, qui augmentent le prix d'acquisition.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Remplir une ancienne version : pour une vente depuis le 21 février 2026, c'est celle de septembre 2026, cerfa 14968*13.
- Oublier les frais de voirie, de réseaux et de distribution, qui augmentent le prix d'acquisition d'un terrain à bâtir.
- Appliquer l'abattement de 60 % sans l'engagement de l'acheteur de construire des logements collectifs dans les 4 ans.
- Oublier la taxe forfaitaire communale ou la taxe sur les terrains rendus constructibles quand elles sont dues.
- Ne pas indiquer la date du document d'urbanisme qui a rendu le terrain constructible : elle commande les deux taxes.
- Déposer une déclaration pour une plus-value nulle ou exonérée : aucune n'est à faire.
Questions fréquentes
Qui dépose la déclaration 2048-TAB-SD, et quand ?
Comment la plus-value est-elle imposée ?
Quand n'y a-t-il pas de déclaration à faire ?
Qu'est-ce que la taxe forfaitaire sur les terrains devenus constructibles ?
Et la taxe sur les terrains rendus constructibles depuis 2010 ?
Existe-t-il un abattement quand l'acheteur construit des logements ?
Quels frais augmentent le prix d'acquisition ?
Peut-on remplir la déclaration 2048-TAB-SD à l'écran ?
On la cherche aussi avec ces mots
- vente terrain constructible
- terrain nu constructible
- terrain devenu constructible
- impôt vente terrain
Sources officielles consultées
- Impots.gouv.fr : formulaire n° 2048-TAB-SD, plus-values sur les terrains à bâtir et taxes sur les terrains devenus constructibles
- Impots.gouv.fr : notice 2048-TAB-NOT-SD de septembre 2026, ventes à compter du 21 février 2026 (PDF)
- Impots.gouv.fr : déclaration 2048-TAB-SD de septembre 2026, cerfa n° 14968*13 (PDF)
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Déclarer la plus-value lors de la cession d’un immeuble
impots.gouv.fr n° 2048-IMM-SD
Déclarer une plus-value après un échange de titres immobiliers
impots.gouv.fr n° 2048-M-BIS-SD
Déclarer une plus-value sur un bien meuble ou des parts de sociétés à prépondérance immobilière
impots.gouv.fr n° 2048-M-SD
Opter pour le régime des plus-values sur objets d'art ou métaux précieux
impots.gouv.fr n° 2092-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites