✦Douanes et fiscalité
Opter pour le régime des plus-values sur objets d'art ou métaux précieux
Formulaire impots.gouv.fr n° 2092-SD · champs interactifs du PDF officiel : 61
Fiche mise à jour le 16 octobre 2026
Cette déclaration permet au vendeur ou à l'exportateur de métaux précieux, bijoux, objets d'art, de collection ou d'antiquité d'opter pour le régime général d'imposition de la plus-value plutôt que la taxe forfaitaire.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 72.
Document officiel disponible auprès de impots.gouv.fr.
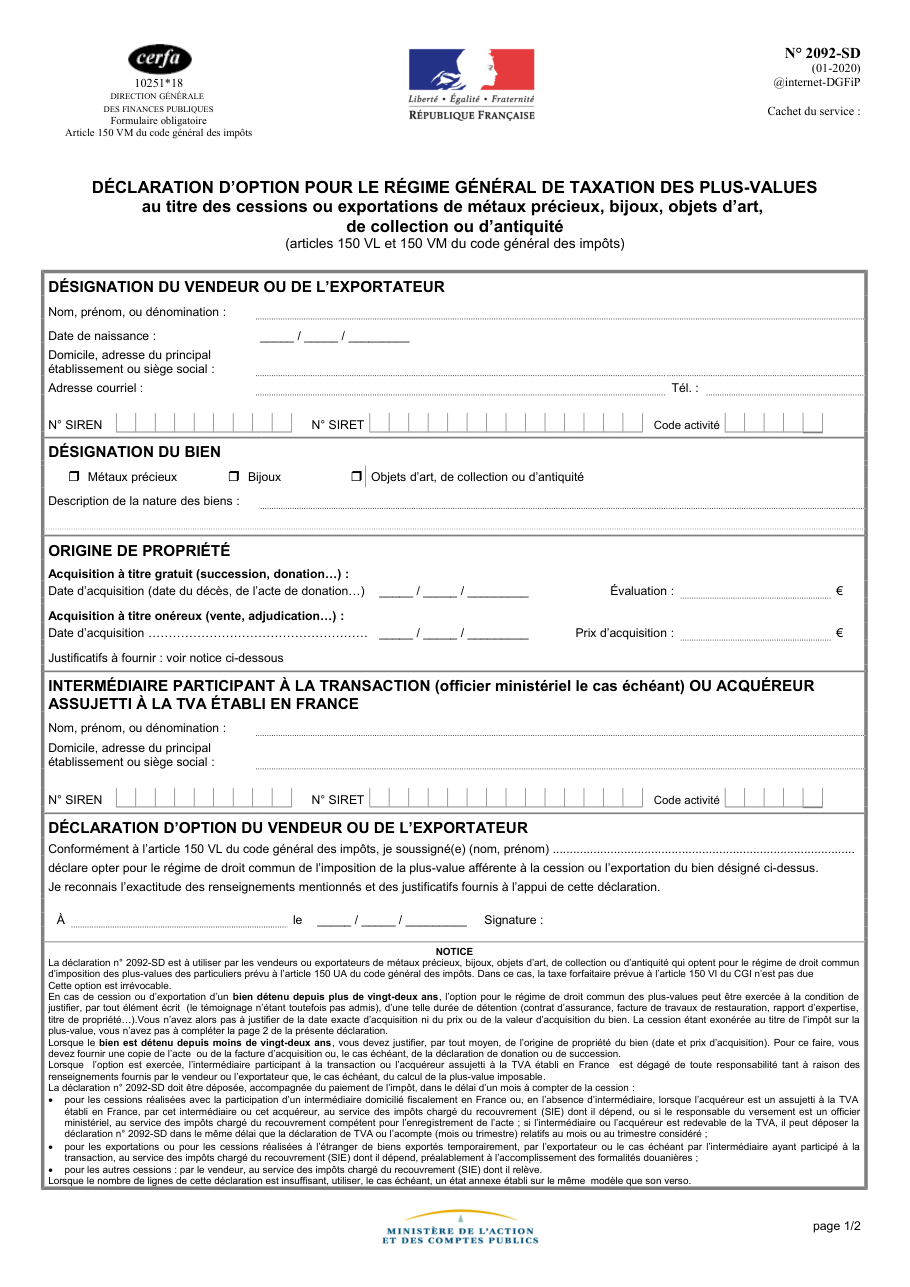
Formulaire impots.gouv.fr n° 2092-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
3 pièces à réunir
- Pour un bien détenu depuis moins de vingt-deux ans : la copie de l'acte ou de la facture d'acquisition, ou de la déclaration de donation ou de succession, qui justifie la date et le prix d'acquisition.
- Pour un bien détenu depuis plus de vingt-deux ans : tout écrit qui prouve cette durée, comme un contrat d'assurance, une facture de restauration, un rapport d'expertise ou un titre de propriété ; un témoignage ne suffit pas.
- Le paiement de l'impôt, à déposer en même temps que la déclaration.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Croire pouvoir revenir sur l'option : elle est irrévocable.
- Opter sans pouvoir justifier la date et le prix d'acquisition d'un bien détenu depuis moins de vingt-deux ans.
- Justifier une détention de plus de vingt-deux ans par un témoignage : il faut un écrit.
- Déposer la déclaration plus d'un mois après la cession, ou sans le paiement.
- Pour une exportation, attendre la douane : la déclaration se dépose avant les formalités douanières.
- Se fier aux taux imprimés sur le formulaire de 2020 sans vérifier ceux en vigueur.
Questions fréquentes
Que change l'option de la déclaration 2092-SD ?
Comment se calcule la plus-value imposable ?
Un bien détenu depuis plus de vingt-deux ans est-il imposé ?
Qui dépose la 2092-SD et dans quel délai ?
Quels taux d'imposition s'appliquent ?
Comment payer l'impôt dû ?
Quelle version du formulaire 2092-SD utiliser ?
On la cherche aussi avec ces mots
- taxe forfaitaire métaux précieux
- vente objets d'art
- vente antiquités
- plus-value bijoux
- régime général plus-value
- exportation objets d'art
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Déclarer et payer la taxe forfaitaire sur les métaux précieux et objets d'art
impots.gouv.fr n° 2091-SD
Déclarer ses achats au détail de métaux ferreux et non ferreux
impots.gouv.fr n° 2093-T
Déclarer, après un décès, un contrat d'assurance de bijoux ou d'objets d'art
impots.gouv.fr n° 2737-SD
Opter pour le report des plus-values lors de la transmission d'une entreprise individuelle
impots.gouv.fr n° 2103-SD
Déclarer la taxe sur la cession de titres d'un éditeur audiovisuel
impots.gouv.fr n° 2096-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites