✦Douanes et fiscalité
Déclarer et payer la taxe forfaitaire sur les métaux précieux et objets d'art
Formulaire impots.gouv.fr n° 2091-SD · champs interactifs du PDF officiel : 139
Cette déclaration liquide la taxe forfaitaire due sur la cession ou l'exportation de métaux précieux, de bijoux, d'objets d'art, de collection ou d'antiquité, ainsi que la contribution sociale qui l'accompagne.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
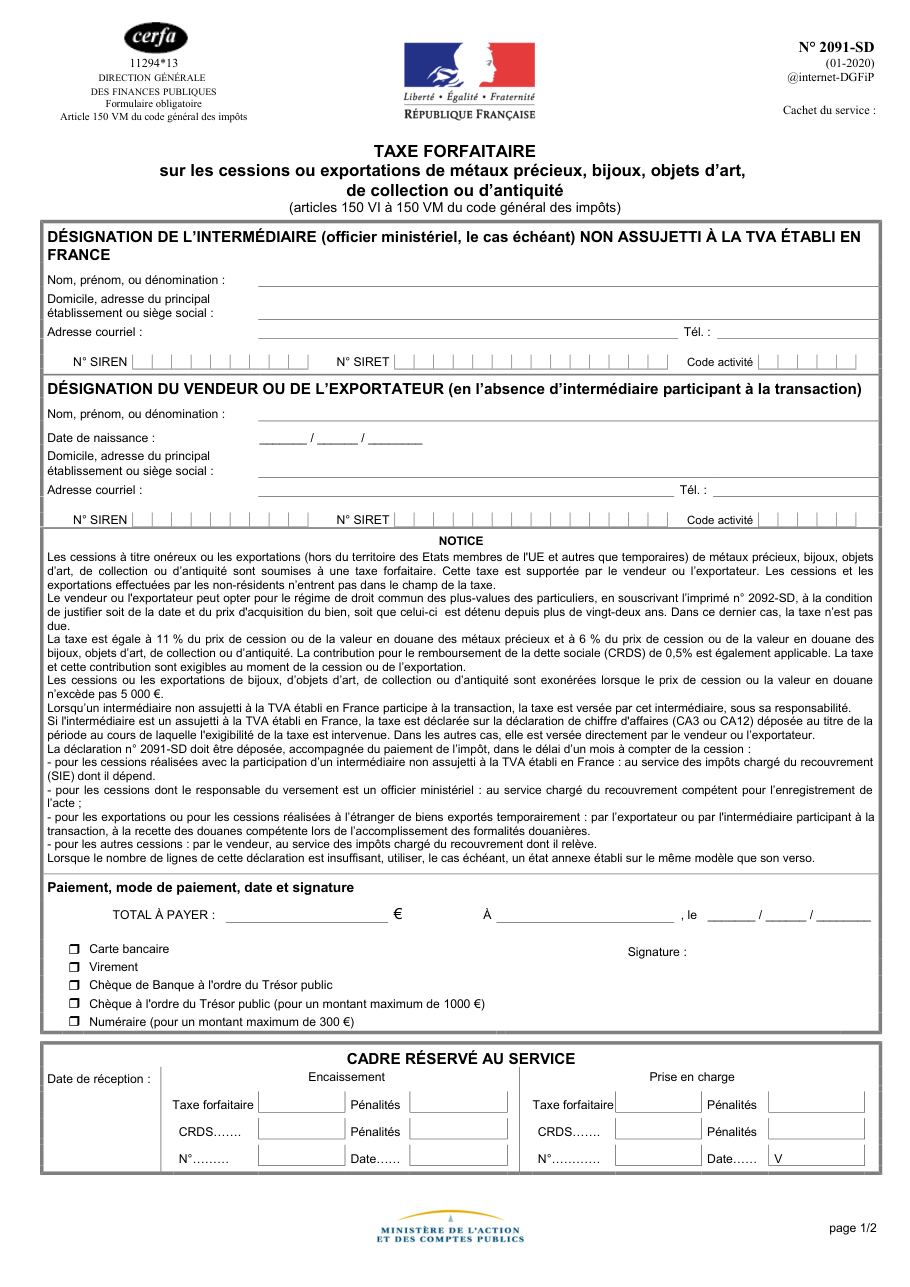
Formulaire impots.gouv.fr n° 2091-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Oublier de ventiler le prix entre métaux précieux et objets d'art, de collection ou d'antiquité : les deux totaux n'obéissent pas au même calcul.
- Payer par chèque ordinaire ou en numéraire au-delà des plafonds que le formulaire fixe pour ces deux modes.
- Libeller le chèque à un autre ordre que le Trésor public.
- Remplir le cadre du vendeur alors qu'un intermédiaire participe à la transaction : le formulaire le réserve au cas où il n'y en a pas.
- Oublier la contribution pour le remboursement de la dette sociale, que la liquidation ajoute à la taxe forfaitaire.
Questions fréquentes
Quelles opérations sont taxées ?
Qui supporte la taxe ?
Les non-résidents sont-ils concernés ?
Pourquoi ventiler le prix ?
Comment payer ?
On la cherche aussi avec ces mots
- cession métaux précieux
- vente bijoux
- vente objet d'art
- exportation bijoux
- objets d'antiquité
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Opter pour le régime des plus-values sur objets d'art ou métaux précieux
impots.gouv.fr n° 2092-SD
Déclarer ses achats au détail de métaux ferreux et non ferreux
impots.gouv.fr n° 2093-T
Déclarer la taxe sur la cession de titres d'un éditeur audiovisuel
impots.gouv.fr n° 2096-SD
Déclarer, après un décès, un contrat d'assurance de bijoux ou d'objets d'art
impots.gouv.fr n° 2737-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites