✦Douanes et fiscalité
Déclarer la taxe sur la cession de titres d'un éditeur audiovisuel
Formulaire impots.gouv.fr n° 2096-SD · champs interactifs du PDF officiel : 72
Cette déclaration liquide la taxe due lorsqu'un apport, une cession ou un échange de titres transfère le contrôle d'une société titulaire d'une autorisation d'usage de la ressource radioélectrique.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Le PDF officiel a déjà ses champs : « Remplir manuellement » l'ouvre prêt à remplir ; avec Plume, comptez de quelques secondes à quelques minutes par page, selon sa densité.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Document officiel disponible auprès de impots.gouv.fr.
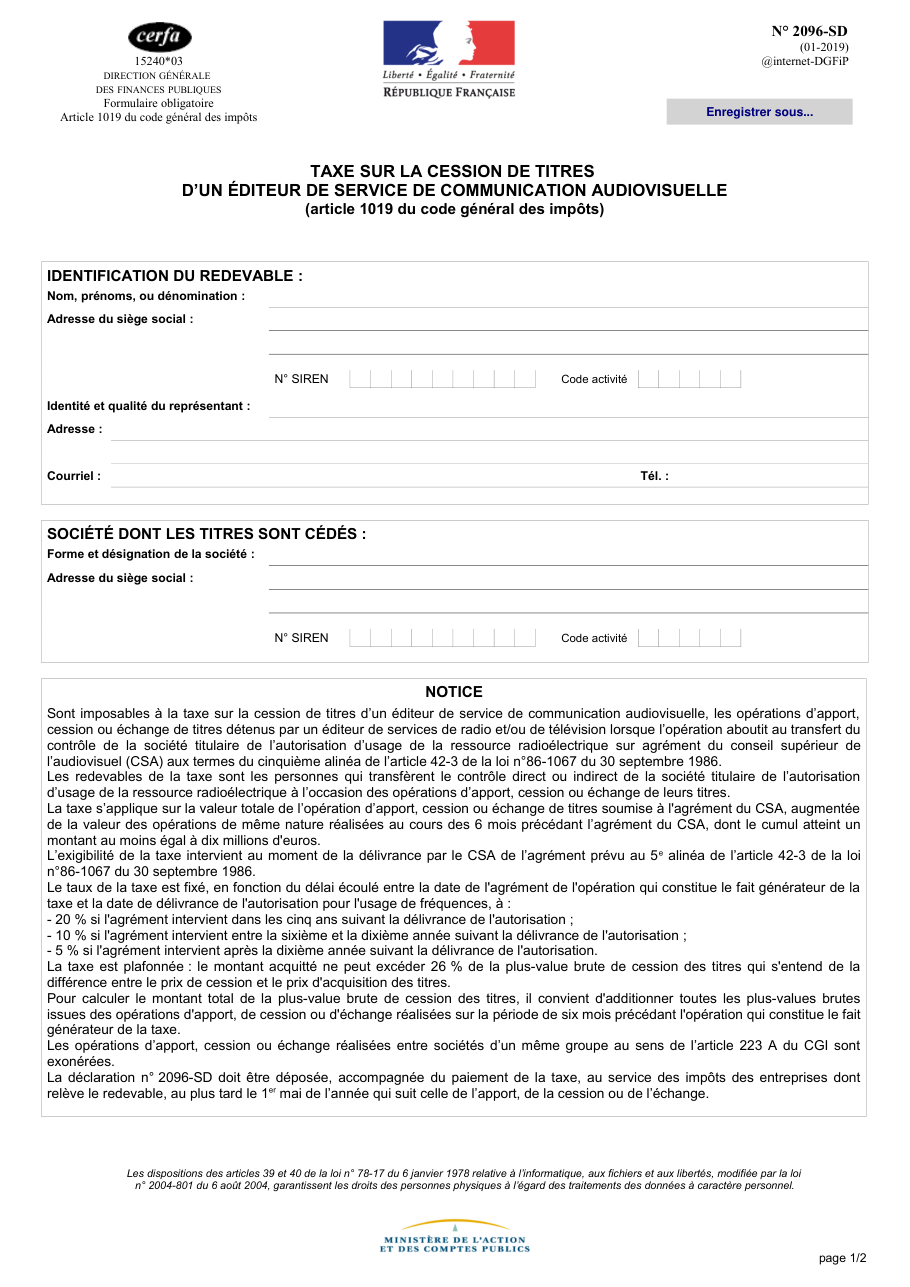
Formulaire impots.gouv.fr n° 2096-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
Les erreurs qui font rejeter le dossier
- Ne déclarer que l'opération soumise à agrément, en oubliant celles de même nature qui l'ont précédée sur la période retenue.
- Liquider la taxe sans appliquer le plafonnement, auquel le formulaire consacre une ligne distincte avant le montant dû.
- Confondre le redevable et la société dont les titres sont cédés : le formulaire les identifie séparément.
- Laisser vide la date de l'agrément, qui rend la taxe exigible.
- Oublier de cocher la case d'exonération lorsque les opérations en bénéficient.
Questions fréquentes
Quelles opérations sont imposables ?
Quand la taxe devient-elle exigible ?
Sur quoi la taxe est-elle assise ?
Que contient le tableau des opérations ?
Que se passe-t-il si les opérations sont exonérées ?
On la cherche aussi avec ces mots
- chaîne télévision
- cession chaîne télé
- autorisation fréquence radio
- rachat société audiovisuelle
- changement contrôle audiovisuel
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Préparer vos pièces
Découvrir des formulaires similaires
Déclarer une cession de titres par un dirigeant de PME partant à la retraite
impots.gouv.fr n° 2074-DIR-SD
Déclarer les plus ou moins-values de cession de titres des impatriés
impots.gouv.fr n° 2074-IMP-SD
Suivre les moins-values sur cessions de titres de participation entre sociétés liées
impots.gouv.fr n° 2904-SD
Déclarer la taxe sur les acquisitions de titres de capital
impots.gouv.fr n° 3374-SD
Déclarer et payer la taxe forfaitaire sur les métaux précieux et objets d'art
impots.gouv.fr n° 2091-SD
Opter pour le régime des plus-values sur objets d'art ou métaux précieux
impots.gouv.fr n° 2092-SD
Déclarer ses achats au détail de métaux ferreux et non ferreux
impots.gouv.fr n° 2093-T
Signaler une erreur sur cette page Comment nos fiches sont écrites