✦Douanes et fiscalité
Payer l'acompte de contribution sur les revenus locatifs
Formulaire impots.gouv.fr n° 2581-SD · champs interactifs du PDF officiel : 21
Fiche mise à jour le 16 octobre 2026
Ce relevé sert à calculer et à payer l'acompte de contribution sur les revenus locatifs, à partir des recettes nettes imposables perçues au cours de la période d'imposition précédente.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 32.
Document officiel disponible auprès de impots.gouv.fr.
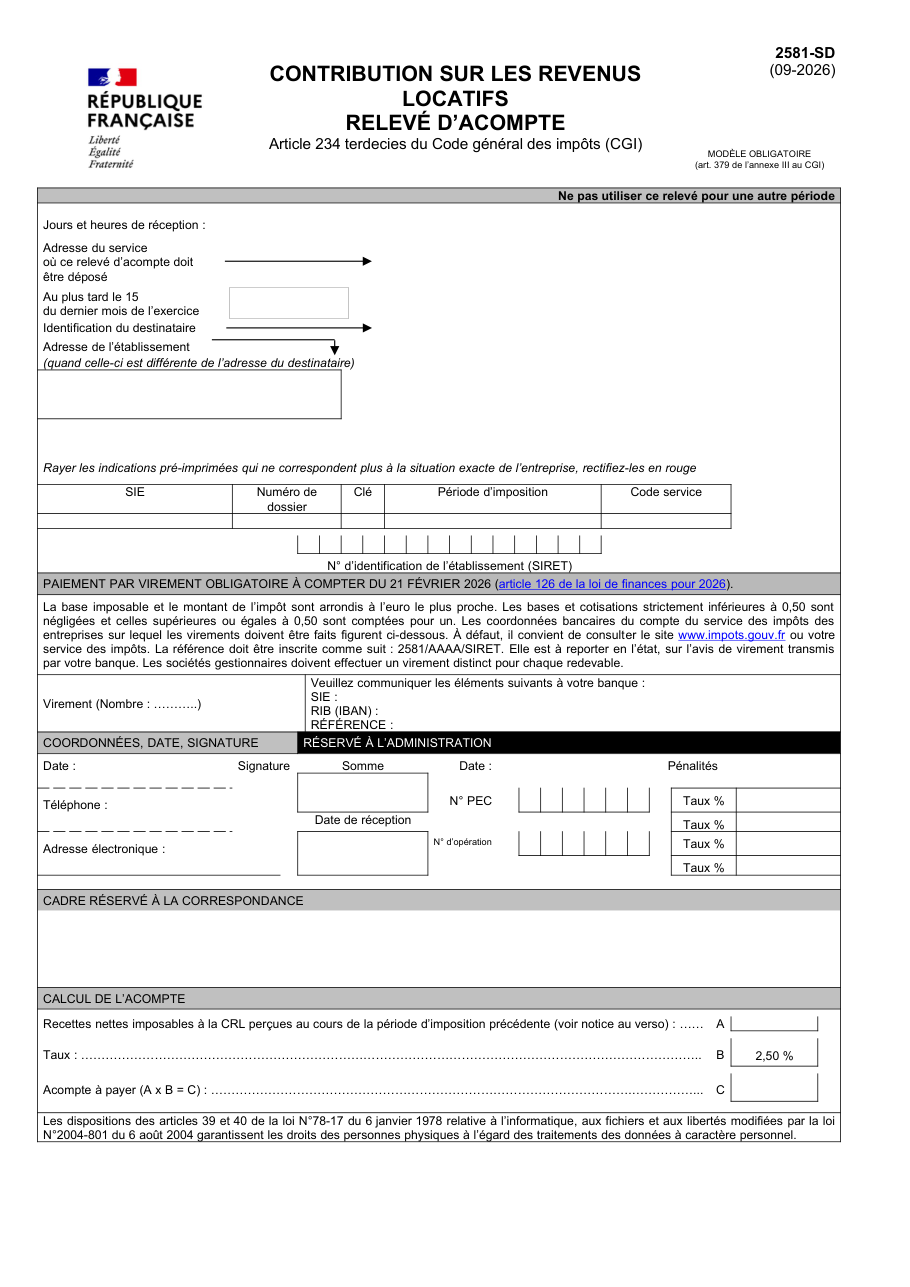
Formulaire impots.gouv.fr n° 2581-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
2 pièces à réunir
- Aucune pièce : le relevé, recto rempli, accompagne le virement fait au service des impôts des entreprises, ou à la direction des grandes entreprises, du lieu de dépôt de la déclaration de résultats.
- Si vous avez reçu le relevé pré-identifié n° 2581-EDI, utilisez-le obligatoirement.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Utiliser le relevé d'une autre période, ce que le formulaire interdit.
- Payer par chèque : le virement est obligatoire depuis le 21 février 2026, sous peine d'une majoration d'au moins 60 euros.
- Écrire une référence de virement approximative au lieu de la forme 2581/AAAA/SIRET.
- Grouper en un seul virement les acomptes de plusieurs sociétés gérées.
- Calculer l'acompte sur les loyers de l'exercice en cours au lieu de ceux de l'exercice précédent.
- Compter les loyers soumis à la TVA, exonérés de la contribution.
- Laisser des indications pré-imprimées devenues fausses au lieu de les rayer et de les rectifier en rouge.
Questions fréquentes
Qui doit déposer le relevé 2581-SD ?
Comment calculer l'acompte ?
Quand l'acompte n'est-il pas dû ?
Quelle est la date limite de paiement ?
Comment payer l'acompte ?
Que risque-t-on en cas de retard ?
Et le solde de la contribution ?
Peut-on remplir le relevé 2581-SD à l'écran ?
On la cherche aussi avec ces mots
- CRL
- taxe loyers
- revenus fonciers acompte
- propriétaire bailleur
- loyers imposables
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Découvrir des formulaires similaires
Déclarer et payer le solde de la contribution sur les revenus locatifs
impots.gouv.fr n° 2582-SD
Déclarer la contribution sur les revenus locatifs
impots.gouv.fr n° 2073-SD
Demande d'option pour le calcul des cotisations et contributions sociales sur une assiette annuelle de revenus
cerfa 11835
Payer un acompte d'impôt sur les sociétés
impots.gouv.fr n° 2571-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites