✦Famille et état civil

Payer des droits de succession sans déposer de déclaration

Formulaire impots.gouv.fr n° 2708-SD · champs interactifs du PDF officiel : 33

Fiche mise à jour le 17 octobre 2026

Cette formule accompagne un paiement de droits de succession fait en dehors de la déclaration elle-même : acompte, supplément de droits, omission ou insuffisance.

Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.

Champs déjà repérés : le formulaire s'ouvre prêt à remplir.

Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.

Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 49.

Document officiel disponible auprès de impots.gouv.fr.
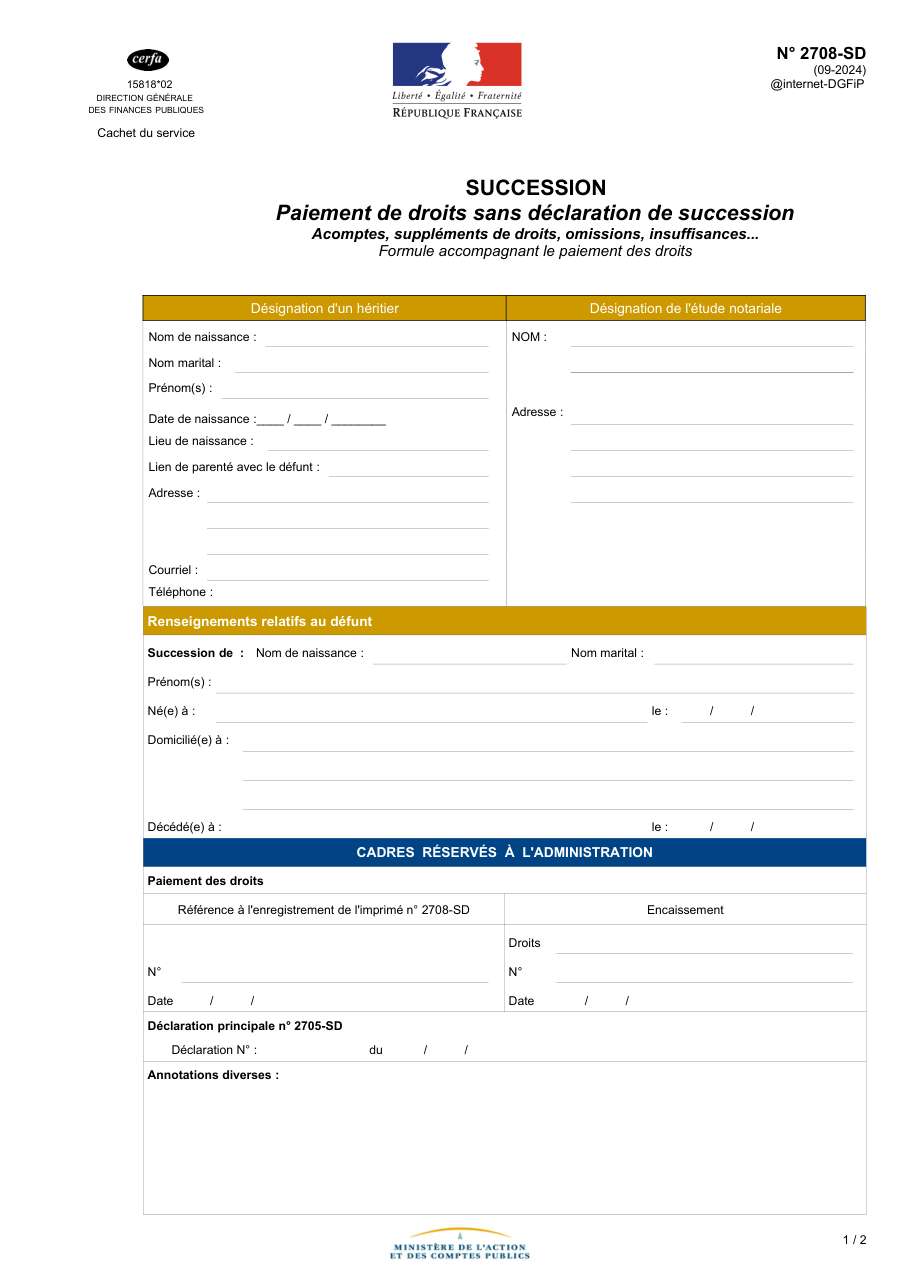
Page 1 du formulaire impots.gouv.fr n° 2708-SD — Payer des droits de succession sans déposer de déclaration

Formulaire impots.gouv.fr n° 2708-SD, tel qu'il est publié aujourd'hui par l'organisme.

Ce qu'il faut savoir avant de commencer

Qui doit remplir ce formulaire ?
Le formulaire 2708-SD accompagne un paiement de droits de succession fait en dehors de la déclaration de succession elle-même : un acompte versé avant de déposer la déclaration, un supplément de droits, ou un paiement après l'oubli d'un bien ou une valeur trop basse. Il est rempli par un héritier, ou par le notaire qui règle la succession, et remis avec le paiement au service chargé de l'enregistrement du domicile du défunt. Il identifie l'héritier, son lien de parenté avec le défunt, le défunt, son dernier domicile et la date de son décès. C'est le cas, par exemple, d'une fille qui verse un acompte sur les droits dans les six mois du décès de sa mère, alors que la vente de la maison n'est pas terminée. Un acompte ne dispense jamais de déposer ensuite la déclaration.
3 pièces à réunir
  • Le paiement des droits : espèces dans la limite de 300 euros, chèque à l'ordre du Trésor public, carte bancaire ou virement.
  • Au-delà de 1 000 euros payés par chèque : un chèque de banque.
  • Pour un supplément ou une régularisation : la référence de la déclaration de succession principale, son numéro et sa date, si vous l'avez.

Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces

Préparer vos pièces

Les erreurs qui font rejeter le dossier
  • Croire qu'un acompte dispense de déposer la déclaration de succession.
  • Payer en espèces au-delà de 300 euros, ou par simple chèque au-delà de 1 000 euros.
  • Envoyer le paiement à un autre service que celui de l'enregistrement du domicile du défunt.
  • Oublier de rappeler la déclaration principale quand il s'agit d'un supplément de droits.
  • Laisser passer le délai de six mois sans rien verser, ce qui fait courir l'intérêt de retard de 0,20 % par mois.
  • Remplir les cadres réservés à l'administration.

Questions fréquentes

Quand utiliser le formulaire 2708-SD ?
Chaque fois que vous payez des droits de succession sans les joindre à la déclaration de succession : pour verser un acompte avant de déposer la déclaration, pour payer un supplément de droits, ou pour régulariser après avoir oublié un bien ou l'avoir sous-évalué. Le formulaire, intitulé « Paiement de droits sans déclaration de succession », accompagne simplement le paiement : il permet au service de l'enregistrement de rattacher la somme à la bonne succession.
Où payer, et comment ?
Au service chargé de l'enregistrement du domicile du défunt, le même qui recevra la déclaration de succession. Les droits se paient en espèces dans la limite de 300 euros, par chèque à l'ordre du Trésor public quand le montant est inférieur à 1 000 euros, au-delà par chèque de banque, ou encore par carte bancaire ou par virement. Le service porte sur le formulaire la date d'encaissement et le montant.
Pourquoi verser un acompte ?
Pour limiter les intérêts de retard. La déclaration de succession doit être déposée dans les six mois du décès s'il a eu lieu en France métropolitaine, douze mois s'il a eu lieu à l'étranger. Passé ce délai, un intérêt de retard de 0,20 % par mois s'applique aux sommes dues. Verser un acompte dans le délai, quand la déclaration ne peut pas encore être déposée, réduit les sommes sur lesquelles ces intérêts courent.
Un acompte dispense-t-il de déclarer ?
Non. La notice de la déclaration de succession le rappelle : après un acompte, vous devez déposer une déclaration de succession. Si vous ne la déposez pas, l'administration calcule d'office l'impôt dû, auquel s'ajoutent l'intérêt de retard de 0,20 % par mois et une majoration qui peut atteindre 40 % après une mise en demeure. Une majoration de 10 % s'ajoute déjà si le dépôt intervient après le douzième mois suivant le décès.
Qui remplit le formulaire ?
Un héritier ou l'étude notariale qui règle la succession. Pour l'héritier : nom de naissance, nom marital, prénoms, date et lieu de naissance, adresse, courriel, téléphone et lien de parenté avec le défunt. Pour le notaire : le nom et l'adresse de l'étude. Le défunt est identifié par son nom de naissance, son nom marital, ses prénoms, son dernier domicile, le lieu et la date de son décès.
Que remplit l'administration ?
Les cadres qui lui sont réservés : la référence d'enregistrement du formulaire, l'encaissement, le montant des droits, le numéro et la date, et la référence de la déclaration de succession principale, la 2705-SD, avec son numéro et sa date. Une seconde page sert à la liquidation des parts héréditaires et au calcul de l'impôt. Laissez ces cadres vides et gardez une copie du formulaire remis avec votre paiement.
Peut-on étaler le paiement des droits ?
Oui, sur demande au dépôt de la déclaration et contre des garanties. Le paiement peut être fractionné en versements égaux sur un an au plus après la date limite de dépôt, ou trois ans si la succession comprend au moins la moitié de biens non liquides. Il peut être différé dans certains cas, par exemple pour des biens reçus en nue-propriété. Pour les demandes faites depuis le 1er janvier 2026, des intérêts de 2 % sont dus.
Et si l'on a oublié un bien dans la déclaration ?
Signalez l'omission ou l'insuffisance au service de l'enregistrement et payez le supplément de droits correspondant avec le formulaire 2708-SD, qui rappelle la déclaration principale. Régulariser vous-même vaut mieux que d'attendre un contrôle : des intérêts de retard courent sur les droits payés après le délai légal, et une majoration peut s'y ajouter.

On la cherche aussi avec ces mots

  • acompte droits succession
  • paiement complémentaire succession
  • oubli succession
  • insuffisance droits
  • supplément impôt succession

Sources officielles consultées

Prêt à remplir ce formulaire ?

« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.

Signaler une erreur sur cette page Comment nos fiches sont écrites