✦Famille et état civil
Imputer sur les droits français l'impôt payé à l'étranger sur une succession ou une donation
Formulaire impots.gouv.fr n° 2740-SD · champs interactifs du PDF officiel : 48
Fiche mise à jour le 16 octobre 2026
Cet imprimé impute, sur les droits de mutation à titre gratuit dus en France, l'impôt acquitté à l'étranger sur des biens meubles et immeubles situés hors de France.
Sans compte ni carte bancaire : essayez tout de suite, sur 2 pages ; un compte gratuit donne ensuite 5 pages par mois.
Champs déjà repérés : le formulaire s'ouvre prêt à remplir.
Le formulaire officiel est gratuit : Plume en repère les champs et Pluma le remplit avec vous dans vos pages gratuites du mois. Ensuite, dès 2,50 € (20 pages, paiement unique, sans abonnement) ou avec l'offre Essentiel à 9 € par mois.
Version remplissable préparée par Plume (plumeai.fr) à partir du formulaire officiel, non officielle. Champs à remplir dans cette version : 50.
Document officiel disponible auprès de impots.gouv.fr.
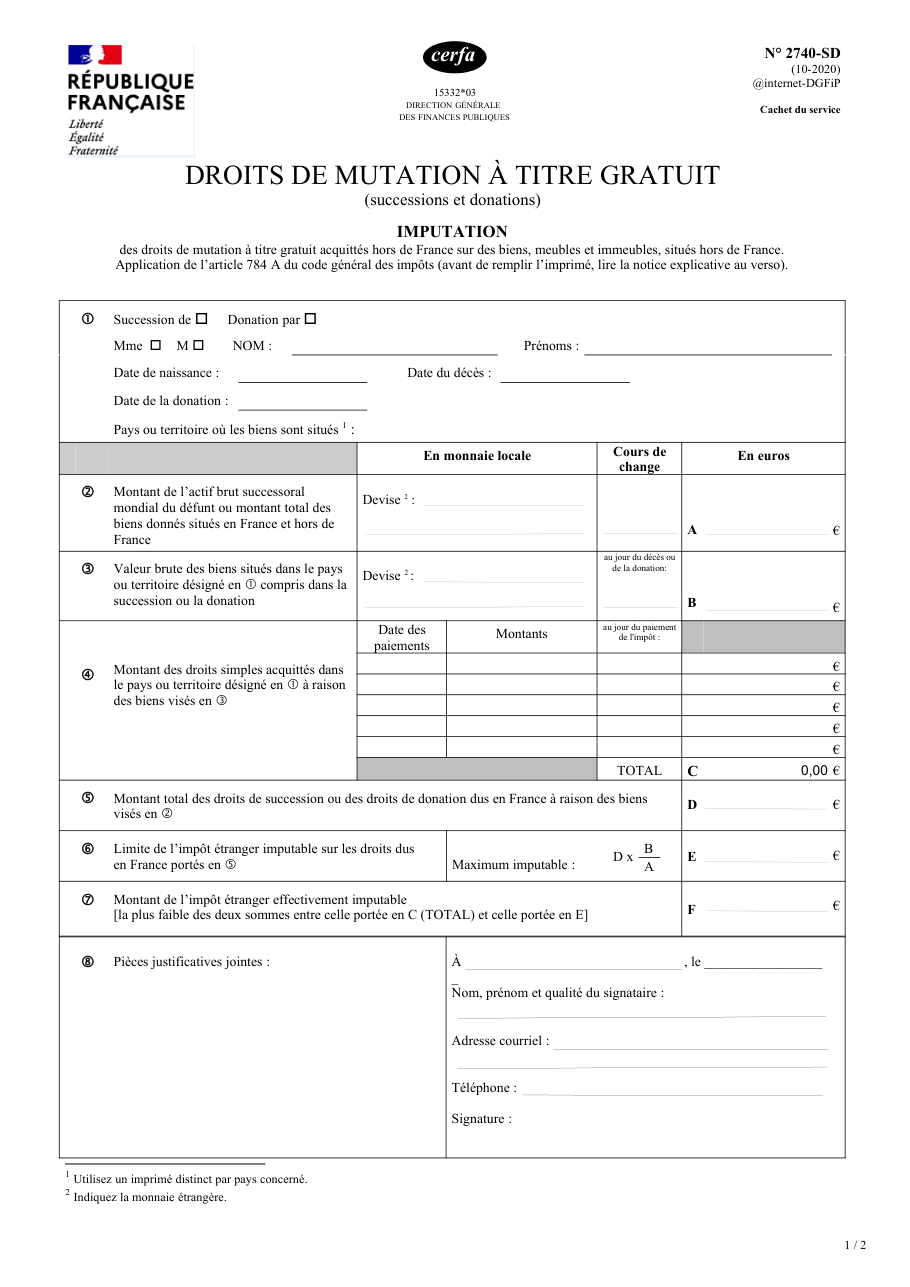
Formulaire impots.gouv.fr n° 2740-SD, tel qu'il est publié aujourd'hui par l'organisme.
Ce qu'il faut savoir avant de commencer
Qui doit remplir ce formulaire ?
3 pièces à réunir
- Les pièces qui prouvent que les droits de succession ou de donation ont été effectivement payés dans le pays étranger, et qu'ils y sont définitivement dus, sans restitution possible.
- Les pièces qui prouvent que ces droits portent seulement sur les biens situés dans ce pays et compris dans l'assiette de l'impôt français.
- Les montants en monnaie locale, le cours de change appliqué et la date de chaque paiement.
Quand vous remplissez ce formulaire dans l'éditeur de Plume, ces pièces s'affichent sous « Documents à joindre », triées selon votre situation : chacune se joint d'un clic, et quand Plume sait comment obtenir une pièce, un bouton le propose. Comment Plume aide à réunir les pièces
Préparer vos pièces
Les erreurs qui font rejeter le dossier
- Réunir plusieurs pays sur un même formulaire, alors qu'il en faut un par pays ou territoire.
- Imputer tout l'impôt étranger sans le comparer au maximum que le formulaire calcule.
- Attendre le remboursement du surplus d'impôt étranger, que la loi exclut.
- Imputer l'impôt étranger sur les droits dus pour les biens situés en France.
- Omettre le cours de change ou la date des paiements.
- Déposer le formulaire sans la preuve que l'impôt étranger est définitivement payé.
Questions fréquentes
À quoi sert le formulaire 2740-SD ?
Quand la France taxe-t-elle des biens situés à l'étranger ?
Combien peut-on imputer ?
Le surplus d'impôt étranger est-il remboursé ?
À qui remettre le formulaire, et quand ?
Faut-il un formulaire par pays ?
Peut-on remplir le formulaire 2740-SD à l'écran ?
On la cherche aussi avec ces mots
- succession internationale
- donation internationale
- biens à l'étranger
- double imposition succession
Sources officielles consultées
Prêt à remplir ce formulaire ?
« Remplir avec Plume » l'ouvre dans l'éditeur : Pluma vous pose les questions et remplit les cases, vous relisez avant de télécharger.
Pour la même démarche
Découvrir des formulaires similaires
Payer des droits de succession sans déposer de déclaration
impots.gouv.fr n° 2708-SD
Demande de changement de nom faite au profit d'un mineur aux fins de mise en concordance du nom retenu à l'état civil français avec le nom inscrit à l'état civil étranger
cerfa 15996
Déclarer la taxe annuelle sur la valeur vénale des immeubles détenus en France
impots.gouv.fr n° 2746-SD
Déclarer le passage d'une société à l'impôt sur les sociétés
impots.gouv.fr n° 2742-SD
Signaler une erreur sur cette page Comment nos fiches sont écrites